







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Balanço Orçamentário do exercício de 2009 de determinada Entidade Pública demonstra a realização de receitas no total de R$ 1.000,00.
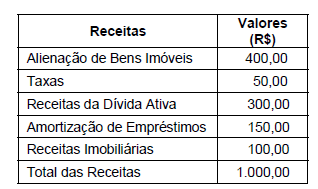
Com base nas receitas apresentadas no Balanço Orçamentário, Receitas Correntes e as Receitas de Capital totalizam, respectivamente,
R$ 150,00 e R$ 850,00.
R$ 350,00 e R$ 650,00.
R$ 450,00 e R$ 550,00.
R$ 550,00 e R$ 450,00.
R$ 750,00 e R$ 250,00.
Os resultados orçamentários negativos são demonstrados na coluna de:
Receita prevista
Despesa executada
Receita Executada
Despesa prevista
Todas alternativas estão corretas
Assinale a opção que apresenta a rubrica em que houve excesso de arrecadação.
Despesas correntes.
Despesas de capital.
Receitas de capital.
Receitas correntes.
Receitas e despesas de capital.
O Balanço Orçamentário demonstrará:
a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
somente as despesas e receitas realizadas.
somente as receitas arrecadadas em confronto com as despesas previstas.
as receitas e despesas extraorçamentárias.
as receitas e despesas previstas em confronto com as realizadas.
O balanço orçamentário visa comparar o realizado e o orçado no exercício.
Considere o Balanço Orçamentário (em milhares de reais) de uma prefeitura municipal:
RECEITAS | DESPESAS | ||||||
Títulos | Previsão | Execução | Diferença | Títulos | Fixação | Execução | Diferença |
Receitas Correntes | 1260 | 1300 | 40 | Créd. Orçamentários e Suplementares | 1600 | 1570 | - 30 |
Receitas de Capital | 300 | 280 | - 20 | Créd. Especiais | 20 | 20 | 0 |
Créd. Extraordinários | 10 | 10 | 0 | ||||
SOMA | 1560 | 1580 | 20 | SOMA | 1630 | 1600 | - 30 |
DÉFICIT | 70 | 20 | - 50 | SUPERÁVIT | |||
TOTAL | 1630 | 1600 | - 30 | TOTAL | 1630 | 1600 | - 30 |
Com base nessas informações e de acordo com a Lei no 4.320/64, é correto afirmar que
a economia orçamentária foi de R$ 30 (mil).
o resultado de previsão foi deficitário em R$ 50 (mil).
o valor das receitas arrecadadas é igual ao das despesas empenhadas.
a situação financeira líquida não sofreu alterações em decorrência da execução orçamentária.
o excesso de arrecadação foi suficiente para cobrir a abertura de créditos suplementares e especiais.
A diferença entre o resultado apurado pelo balanço orçamentário e o resultado apurado pela demonstração das variações patrimoniais é representada pelas contas de mutações ativas e passivas.
O balanço indica que a economia orçamentária, em reais, foi
Observe o Balanço Orçamentário (em milhões de reais) de uma determinada entidade pública:

Sabe-se que houve abertura de créditos suplementares no valor de R$ 80,00 (milhões), cujo recurso de cobertura foi o superávit financeiro do exercício anterior e que todas as despesas empenhadas foram pagas. Com base nos dados de previsão e execução orçamentária, é possível afirmar que o
quociente de execução da receita foi 1,2.
aumento na situação financeira líquida foi R$ 88,00 (milhões).
quociente de equilíbrio orçamentário foi 0,9.
valor das receitas arrecadadas é igual ao das despesas empenhadas.
O resultado orçamentário do exercício foi deficitário em R$ 15.000,00, uma vez que foram arrecadados apenas R$ 85.000,00 dos R$ 100.000,00 relativos à receita prevista.
o excesso de arrecadação foi de R$ (mil) 1.100,00.
a economia orçamentária foi de R$ (mil) 600,00.
a inscrição de restos a pagar processados foi de R$ (mil) 700,00.
o superávit de execução foi de R$ (mil) 600,00.
a despesa fixada na Lei Orçamentária Anual foi de R$ (mil) 11.000,00.
A respeito do resultado orçamentário apurado na Demonstração das Variações Patrimoniais – DVP e no Balanço Orçamentário, é correto afirmar:
diferem entre si em razão de o resultado apurado na DVP levar em conta na sua apuração as mutações ativas e passivas.
são iguais entre si em razão da base de apuração ser a mesma.
são diferentes, porque o saldo apurado no Balanço Orçamentário leva em conta a despesa liquidada e paga enquanto na DVP são levados em conta, além da despesa liquidada, os ingressos e dispêndios orçamentários.
são coincidentes, quando a entidade não realiza operações independentes da execução orçamentária.
são iguais, quando a entidade não inscreve despesas em restos a pagar no exercício nem efetuou pagamento dessa rubrica de exercícios anteriores.
Na análise do balanço orçamentário de determinada entidade, foram constatados os seguintes dados:
Receita corrente prevista = 600
Receita corrente realizada = 400
Receita de capital prevista = 400
Receita de capital realizada = 500
Despesa corrente prevista = 450
Despesa corrente realizada = 500
Despesa de capital prevista = 550
Despesa de capital realizada = 400
A respeito desse balanço e da entidade, é correto afirmar:
houve déficit no orçamento de capital e superávit no orçamento corrente.
o balanço foi elaborado prevendo a capitalização da entidade, porém, na execução ocorreu o inverso.
a previsão demonstra que não era esperado déficit intrínseco.
o equilíbrio geral do balanço ocorreu devido ao excesso de arrecadação corrente.
a insuficiência de arrecadação de capital não comprometeu o equilíbrio do balanço.
receitas | despesa | ||||||
títulos | previsão | execução | diferenças | títulos | previsão | execução | diferenças |
corrente capital | 850.000,00 100.000,00 | 830.000,00 90.000,00 | 20.000,00 10.000,00 | orçamentário e suplementares | 950.000,00 | 920.000,00 | 30.000,00 |
soma | 950.000 | 920.000,00 | 30.000,00 | soma | 950.000,00 | 920.000,00 | 30.000,00 |
déficit | 0,00 | 0,00 | 0,00 | superávit | 0,00 | 0,00 | 0,00 |
total | 950.000,00 | 920.000,00 | 30.000,00 | total | 950.000,00 | 920.000,00 | 30.000,00 |
Considerando as informações na tabela acima referentes a um balanço orçamentário, assinale a opção correta.
Nesse balanço orçamentário estão demonstradas as receitas e as despesas orçamentárias e extraorçamentárias previstas em confronto com as realizadas.
O resultado orçamentário apurado no exercício foi deficitário em R$ 30.000,00.
O resultado orçamentário do exercício foi influenciado negativamente pelo desempenho da arrecadação da receita.
O resultado orçamentário do exercício foi influenciado negativamente pelo desempenho da execução da despesa.
Na receita, os valores apresentados na coluna diferenças são transferidos para o exercício seguinte e compõem o saldo de receitas de exercícios anteriores.
Considere os fatos, a seguir, referentes ao exercício financeiro de X1 de um determinado governo municipal:
− Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 4.000.000,00.
− Arrecadação da Receita: tributária R$ 1.200.000,00; de serviços R$ 300.000,00; patrimonial R$ 150.000,00; Transferências Correntes R$ 2.300.000,00; Alienação de Bens Móveis R$ 200.000,00.
− Empenho de despesas com: pessoal R$ 2.200.000,00; serviços de terceiros R$ 245.000,00; material de consumo R$ 365.000,00; aquisição de imóveis R$ 800.000,00; juros e encargos da dívida fundada R$ 260.000,00.
− Liquidação de despesas com: pessoal R$ 2.200.000,00; serviços de terceiros R$ 200.000,00; material de consumo R$ 365.000,00; aquisição de imóveis R$ 700.000,00; juros e encargos da dívida fundada R$ 260.000,00.
− Pagamento de despesas com: pessoal R$ 2.000.000,00; serviços de terceiros R$ 180.000,00; material de consumo R$ 350.000,00; aquisição de imóveis R$ 700.000,00; juros e encargos da dívida fundada R$ 260.000,00.
− Pagamento de Restos a Pagar no valor de R$ 100.000,00.
Com base nessas informações, é correto afirmar que, em X1,
o resultado de previsão orçamentária foi superavitário.
o excesso de arrecadação de receita foi R$ 560.000,00.
a economia orçamentária foi R$ 275.000,00.
a variação líquida positiva nas disponibilidades foi R$ 660.000,00.
o resultado de execução orçamentária foi R$ 280.000,00.
Instituído no ano de 2008, determinado órgão federal apresentou os seguintes saldos ao final do exercício financeiro (valores em R$):
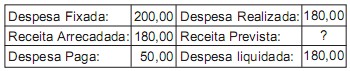
A partir da análise do balanço orçamentário apresentado, em R$, conclui-se que houve
excesso de arrecadação de 20,00.
excesso de despesa de 130,00.
deficit na execução orçamentária de 20,00.
registro de restos a pagar de 130,00.
superávit na execução orçamentária de 20,00.
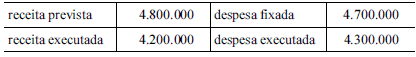
Considerando que a tabela acima apresenta certos valores, em reais, extraídos do balanço orçamentário de uma entidade governamental em determinado exercício, é correto afirmar que o resultado orçamentário do exercício foi
superavitário em R$ 500.000,00
deficitário em R$ 600.000,00.
deficitário em R$ 100.000,00.
superavitário em R$ 100.000,00.
De acordo com o balancete orçamentário em questão, assinale a opção que apresenta o resultado orçamentário de capital.
Déficit de $100,00.
Déficit de $300,00.
Superávit de $100,00.
Superávit de $300,00.
Superávit de $400,00.
A despesa orçamentária liquidada (em R$) no exercício totalizou
50,00.
100,00.
80,00.
70,00.
60,00.
A demonstração de um excesso de despesas no balanço orçamentário constitui uma situação impossível, nos termos da legislação vigente.



