







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O balanço ambiental é uma demonstração padronizada e obrigatória para as empresas que exploram recursos naturais. O patrimônio deve conter os ativos e passivos ambientais, inclusive potenciais.
O balanço orçamentário elaborado por um ente da federação era:

Analisando o relatório acima, julgue os itens abaixo:
o resultado orçamentário foi de um superavit de $ 100.
o resultado corrente foi um superavit de $ 100.
o resultado de capital foi um deficit de $ 200.
o ente não está cumprindo a Constituição Federal e a Lei de Responsabilidade Fiscal, que proíbem que as receitas de operações de crédito sejam superiores às despesas de capital.
houve uma capitalização de $ 100.
Ao final do exercício, verificou-se que, do orçamento aprovado de $120, haviam sido arrecadados $ 140, realizadas despesas de $ 110 e pagos $ 80. Considerando V (Verdadeiro) ou F (Falso), analise as afirmações abaixo acerca dessa verificação. Em seguida, assinale a opção que corresponde à seqüência correta, desse exame
I. Houve superavit orçamentário de $ 40.
II. Houve um acréscimo de disponibilidades de $ 60.
III. Registrou-se um excesso de arrecadação de $ 30.
IV. O orçamento aprovado apresentava um superavit de $ 20.
V. A economia de despesa foi de $ 30.
F, V, F, F, F.
F, F, F, F, V.
V, V, F, F, V.
V, F, F, F, V.
F, V, F, V, V.
O balanço orçamentário apresentará deficit de capital e superavit corrente.
Do Balanço Orçamentário de um município, referente ao exercício encerrado em 31-12-2007, foram extraídas as seguintes informações (em R$):
- Receita Prevista .......................................... 250.000,00
- Excesso de Arrecadação ............................... 40.000,00
- Economia Orçamentária ................................ 35.000,00
- Superávit Orçamentário ................................. 15.000,00
É correto afirmar que a despesa fixada e a despesa realizada por esse município em 2007 corresponderam, respectivamente, em R$, a
310.000,00 e 275.000,00.
305.000,00 e 280.000,00.
300.000,00 e 285.000,00.
285.000,00 e 300.000,00.
275.000,00 e 310.000,00.
Como regra, depreende-se que as receitas previstas e as despesas fixadas constantes do balanço orçamentário são contempladas na lei de orçamento pelos seus totais, vedadas quaisquer deduções.
A economia orçamentária na execução das despesas contribuiu positivamente na apuração do resultado orçamentário do exercício.
Na Contabilidade Pública, os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais, conforme disposto no artigo 101 da Lei Federal n° 4.320/64. Todas as afirmações seguintes estão corretas, EXCETO:
No Balanço Patrimonial, são demonstrados no Passivo Permanente os valores exigíveis a longo prazo, ou seja, a "dívida fundada".
No Balanço Orçamentário, o excesso de arrecadação é obtido quando há um superávit originário da receita prevista, maior que a execução da despesa.
No Balanço Financeiro, todos os recursos entrados em numerário ou depósito bancário serão considerados Receitas, quer de origem orçamentária, quer de origem não-orçamentária.
Na Demonstração das Variações Patrimoniais, as Mutações Patrimoniais decorrentes de troca, modificação ou mudança de bens, em termos patrimoniais, só ocorrem derivadas que são da execução orçamentária.
Considerando a apropriação da despesa de aquisição de material de consumo no valor de R$ 5.000,00, aponte a opção que representa o(s) sistema(s) de contas envolvido(s) nessa contabilização.
Financeiro e orçamentário.
Orçamentário e patrimonial.
Financeiro, orçamentário e patrimonial.
Financeiro e patrimonial.
Somente o financeiro.
Há movimentação no sistema orçamentário, com lançamentos contábeis nas contas crédito disponível e crédito empenhado liquidado e duplo lançamento contábil em crédito empenhado a liquidar.
Entre as funções do balanço orçamentário está a de demonstrar, se for o caso, a insuficiência de arrecadação, definida como a diferença a menor entre a receita arrecadada e a despesa realizada.
É correto afirmar que
o Balanço Orçamentário visa a demonstrar o saldo monetário que segue para o ano vindouro.
o Balanço Orçamentário apresenta o resultado da previsão e da execução do orçamento anual.
o resultado do Balanço Patrimonial é obtido mediante confronto entre ativo e passivo compensados.
a Demonstração das Variações Patrimoniais objetiva revelar a posição patrimonial no último dia do exercício.
no Balanço Financeiro, Restos a Pagar são incluídos na receita extra-orçamentária para compensar sua inserção na despesa extra-orçamentária.
A conta crédito empenhado liquidado representa o total da despesa executada e fornece dados para elaboração do balanço orçamentário.
O Auxiliar de Contabilidade em uma prefeitura irá efetuar o lançamento de previsão da receita orçamentária do tributo IPTU no sistema orçamentário. Indique qual será o procedimento correto deste servidor:
Lançará a débito a conta Receita Orçamentária e a crédito a conta IPTU.
Lançará a débito a conta IPTU e a crédito a conta Receita Orçamentária.
Lançará a débito a conta Receita Orçamentária Prevista a Realizar e a crédito a conta IPTU.
Lançará a débito a conta Receita Orçamentária e a crédito a conta Receita Patrimonial.
Não há necessidade de se fazer lançamentos.
Nessa situação, a chamada regra de ouro foi obedecida, pois as operações de crédito não excederam as despesas de capital.
Considerando V (Verdadeiro) ou F (Falso), analise as afirmações abaixo a respeito do balanço orçamentário e, em seguida, indique a alternativa que corresponde à seqüência correta.
I. A despesa realizada não poderá ser maior que a receita prevista numa situação de equilíbrio orçamentário.
II. A combinação de superavit do orçamento corrente com deficit do orçamento de capital indicará sempre uma situação representativa de capitalização (aplicação de recursos correntes em bens de capital).
III. A existência simultânea de superavit no orçamento de capital e de deficit do orçamento corrente não será indicativo de enriquecimento patrimonial.
IV. Toda a economia orçamentária verificada em um ano deverá ser transferida automaticamente para o orçamento do exercício subseqüente.
V. A apresentação da receita e da despesa por categoria econômica no balanço orçamentário, tem a finalidade de possibilitar o cálculo do resultado corrente e do resultado de capital.
F, V, V, V, F.
V, V, V, F, V.
F, V, V, F, V.
V, F, V, V, F.
V, V, F, V, F.
A partir dos dados apresentados, é correto afirmar que, houve economia orçamentária na execução da despesa.
Considere a seguinte demonstração financeira relativa à execução orçamentária do Governo do Estado X:
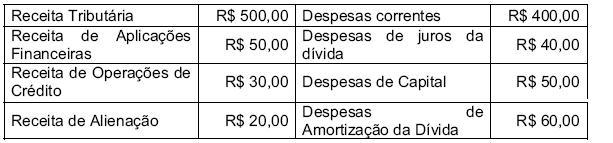
Assinale a alternativa que apresenta o resultado nominal e o resultado primário da gestão financeira (execução orçamentária), respectivamente.
R$ 110,00; R$ 160,00
R$ 50,00; R$ 160,00
R$ 50,00; R$ 50,00
R$ 110,00; R$ 50,00
Ao final de 2006, o Balanço Orçamentário apresentou os seguintes números monetários (em R$)
Créditos Orçamentários..........................................................................................................10.000
Créditos Suplementares amparados em Superávit Financeiro... 1.000
Créditos Especiais amparados na anulação de dotação ............... 500
À vista disso, no encerramento de 2006, a despesa fixada representou a cifra, em R$, de
11.000
10.000
11.500
9.000
8.500



