





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere-se a seguinte situação, relativa aos saldos de final de exercício de um órgão da administração pública:
- receita orçamentária: R$ 700 milhões;
- despesa orçamentária: R$ 650 milhões;
- mutação patrimonial da receita: R$ 350 milhões;
- mutação patrimonial da despesa: R$ 400 milhões.
Com base nesses dados, é correto concluir-se que o resultado patrimonial da execução orçamentária foi nulo.
Considere as informações da Prefeitura do Município de Mata Azul abaixo.
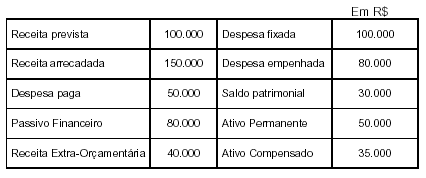
O resultado da execução orçamentária, em R$, é

5.000
20.000
50.000
70.000
100.000
O resultado de execução orçamentária é um
Superávit de 50.
Superávit de 100.
Superávit de 150.
Déficit de 150.
Déficit de 200.
O resultado orçamentário do exercício foi influenciado positivamente pelo desempenho da arrecadação.
Em relação ao Anexo 12 - Balanço Orçamentário e em relação ao Anexo 13 - Balanço Financeiro, ambos originários da Lei Federal 4.320/64, sabe-se que a despesa é apresentada com diferentes enfoques, embora em ambos ocupe o lado direito de cada um destes demonstrativos.
Assinale, nas alternativas abaixo aquela que expressa corretamente a situação de grupalização adotada no Brasil:
No Anexo 12 a despesa orçamentária é apresentada por Créditos Suplementares e Orçamentários; Créditos Especiais e Créditos Extraordinários e no Anexo 13 é apresentada por Orçamentária e Extra-orçamentária.
No Anexo 12 a despesa orçamentária é apresentada por Funções e Sub-funções e no Anexo 13 é apresentada por Orgânica e Grupos de Natureza de Despesa.
No Anexo 12 a despesa orçamentária é apresentada por Orgânica e Grupos de Natureza de Despesa e no Anexo 13 é apresentada por Funções e Sub-funções.
No Anexo 12 a despesa orçamentária é apresentada por Orçamentária e Extraorçamentária e no Anexo 13 é apresentada por Créditos Suplementares e Orçamentários; Créditos Especiais e Créditos Extraordinários.
Observe os saldos das contas constantes da tabela a seguir, extraídos do balancete de verificação de uma determinada entidade pública.
Com base nas informações disponíveis, indique a assertiva que representa corretamente a soma do ativo financeiro, do ativo permanente, do passivo financeiro, do passivo permanente e saldo patrimonial, respectivamente.
a) 33 000,00 ; 38 000,00 ; 21 000,00 ; 109 000,00 ; 59 000,00
8 000,00 ; 67 000,00 ; 51 000,00 ; 75 000,00 ; 51 000,00
33 000,00 ; 42 000,00 ; 17 000,00 ; 109 000,00 ; 51 000,00
41 000,00 ; 38 000,00 ; 47 000,00 ; 75 000,00 ; 43 000,00
46 000,00 ; 29 000,00 ; 17 000,00 ; 109 000,00 ; 51 000,00
Com base na observação do Balanço Orçamentário abaixo, o resultado da execução orçamentária é:
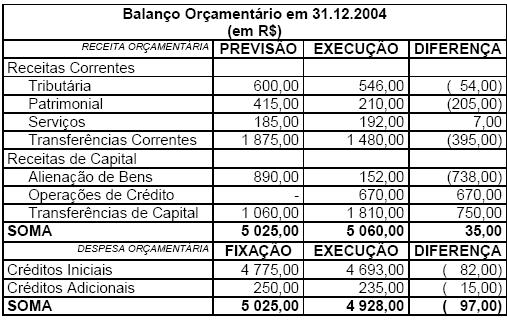
Deficitária em R$ 97,00
Superavitária em R$ 35,00
Nulo
Deficitária em R$ 62,00
No final do exercício financeiro de 2005, o balancete de contas do sistema orçamentário apresentava os seguintes dados: (em R$)
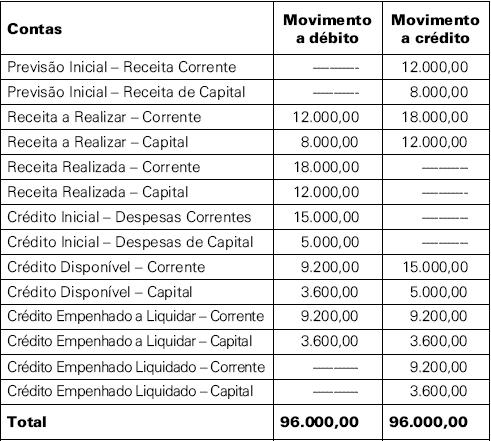
Com os dados fornecidos, pode-se concluir que o Resultado Orçamentário apurado e o valor da Economia Orçamentária no exercício foram, respectivamente:
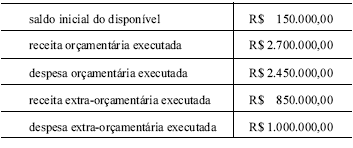
superávit de R$ 17.200,00 e R$ 7.200,00.
superávit de R$ 10.000,00 e R$ 10.000,00.
déficit de R$ 7.200,00 e R$ 17.200,00.
déficit de R$ 10.000,00 e R$ 5.000,00.
nulo e R$ 7.200,00.
A liquidação de despesa corrente empenhada é registrada no sistema orçamentário da contabilidade pública, através do lançamento:
Assinale a opção que indica um dado que não pode ser obtido do Balanço Orçamentário.
O superávit financeiro, se houver.
A previsão de arrecadação de receitas correntes.
O superávit corrente, se houver.
O déficit de capital, se houver.
O montante de receita corrente arrecadada.

O saldo final no balanço financeiro é de R$ 100.000,00.
O balanço orçamentário registra superavit de R$ 400.000,00.
A variação entre os saldos final e inicial do disponível é registrada no balanço patrimonial.
O resultado financeiro do exercício é de R$ 100.000,00.
No final do exercício financeiro, os seguintes dados
constavam no balanço patrimonial de um ente público,
elaborado conforme a estrutura apresentada no SIAFI:
Caixa ............................................................................... 3.000,00
Banco c/ Movimento ..................................................... 52.000,00
Adiantamentos Concedidos ......................................... 25.000,00
Restos a Pagar Processados ........................................ 35.000,00
Restos a Pagar Não Processados ................................. 16.000,00
Operações de Crédito Internas ................................... 100.000,00
Operações de Crédito Externas .................................... 28.000,00
Patrimônio Acumulado ............................................... 160.000,00
Créditos em Circulação ................................................. 15.000,00
Estoque p/ Consumo .................................................... 10.000,00
Bens Móveis ................................................................. 30.000,00
Bens Imóveis ................................................................ 90.000,00
Dívida Ativa ................................................................... 90.000,00
Retenções de Terceiros ................................................ 11.000,00
Aplicações Financeiras ................................................. 35.000,00
Com as informações disponíveis, o valor do superávit
financeiro, apurado no balanço, era igual a:
R$ 13.000,00.
Com base nos dados abaixo (em R$), pode-se afirmar que:
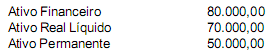
o Ativo Total corresponde a R$ 200.000,00;
o Passivo Total corresponde a R$ 70.000,00;
o Passivo está a descoberto;
o Passivo Financeiro + Passivo Permanente corresponde a R$ 60.000,00;
o Ativo Real Líquido representa a diferença entre o Ativo Financeiro e o Passivo Financeiro.
O orçamento anual começou a ser executado (1o/01/05) com:
Também chamado patrimônio financeiro positivo, obtém- se o superávit financeiro com a
diferença positiva entre receita e despesa de execução orçamentária.
diferença positiva entre receita e despesa de previsão orçamentária.
diferença positiva entre ativo e passivo financeiros.
diferença negativa entre ativo e passivo financeiros.
diferença positiva entre ativo real e passivo real.
Em uma entidade da administração pública o registro contábil, no sistema orçamentário, correspondente à aquisição de um veículo, é:
Débito - Crédito Disponível; Crédito - Despesa Orçamentária
Débito - Equipamento e Material Permanente; Crédito - Despesas Orçamentária.
Débito - Despesa Orçamentária; Crédito - Equipamento e Material Permanente.
Débito - Equipamento e Material Permanente; Crédito - Crédito Disponível.
Débito - Crédito Disponível; Crédito - Equipamento e Material Permanente.
Para que exista superávit no orçamento de capital, o valor das receitas de capital deve ser superior ao valor das despesas de capital. Dessa maneira, enquanto o superávit corrente possibilita a cobertura de despesas de capital, o superávit de capital provocará a diminuição do patrimônio público.
Um dos lançamentos necessários para a elaboração do balanço orçamentário é a transferência do saldo da conta de créditos orçamentários para a conta de dotação inicial.
O Balanço Orçamentário de determinada autarquia, elaborado consoante modelo aprovado pela Lei Federal nº 4.320/64, deve evidenciar:
o superávit/déficit financeiro do exercício;
as mutações patrimoniais;
a despesa empenhada;
o cancelamento de Restos a Pagar;
o total da despesa paga.


