







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A economia orçamentária, em reais, foi de:
45,00
65,00
90,00
135,00
220,00
O balanço orçamentário não é alterado com esse ato da administração.
houve insuficiência de arrecadação e economia de despesas.
No balanço orçamentário, deve ser evidenciado o valor de receitas de serviços.
Havendo equilíbrio no balanço orçamentário, determinado pela igualdade dos montantes das colunas de previsão da receita e de fixação da despesa, estará automática e tecnicamente descartada qualquer possibilidade de existência de deficit na aprovação do orçamento.
A economia de dotação corresponde a
700
800
1 900
2 300
2 600
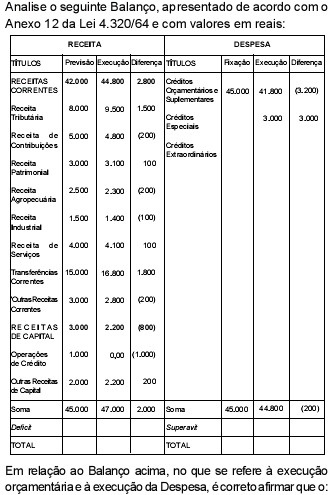
deficit foi de R$ 200,00 sem economia orçamentária.
deficit foi de R$ 2.000,00 com uma economia orçamentária de R$ 1.800,00.
superavit foi de R$ 2.000,00 com uma economia orçamentária de R$ 200,00.
superavit foi de R$ 2.200,00 com uma economia orçamentária de R$ 200,00.
superavit foi de R$ 2.200,00 com uma economia orçamentária de R$ 2.000,00.
O resultado da execução orçamentária é
20 superávit.
30 déficit.
40 superávit.
70 déficit.
120 superávit.
O resultado orçamentário apurado na demonstração das variações patrimoniais é diferente do resultado orçamentário apurado no balanço orçamentário, posto que nesse último conceito não há influência das interferências ativas e passivas e das mutações ativas e passivas, que são de origem orçamentária, ocorridas no patrimônio durante a execução do orçamento da despesa e da receita.
Os valores do superávit/déficit do exercício anterior:
No balanço orçamentário, a receita e a despesa são classificadas em corrente e de capital dentro de cada tipo de crédito orçamentário, formando três grandes grupos: créditos iniciais e suplementares; créditos especiais e créditos extraordinários. Tanto o lado da receita quanto o lado da despesa contêm três colunas que apresentam os valores orçados e executados e a diferença entre os dois. O resultado orçamentário é obtido por meio da confrontação das execuções da receita e da despesa, podendo ser obtido superávit, déficit ou equilíbrio.
Segundo a LRF, o balanço orçamentário apresentará a execução das receitas, por categoria econômica e fonte, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada no bimestre, a realizada no exercício e a previsão a realizar, e a execução das despesas, por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, os créditos adicionais, a dotação para o exercício e as despesas empenhadas e não-liquidadas.
O balanço orçamentário, as demonstrações das variações patrimoniais e o balanço financeiro informam sobre a despesa realizada.
O resultado da execução orçamentária é
déficit de 700.
superávit de 900.
déficit de 1 200.
superávit de 1 300.
superávit de 2 600.
Economia Orçamentária:
3
5
6
9
11
Considere um ente público, em que o orçamento totalizava, originalmente, R$ 500.000. Com a suplementação resultante de excesso de arrecadação, o orçamento foi revisado para R$ 550.000. Ao final do período, a receita arrecadada totalizou R$ 530.000 e a despesa realizada, R$ 500.000. Esses dados permitem inferir que houve insuficiência de arrecadação, economia de despesas e superavit na execução.
Resultado da Execução Orçamentária:
18
20
26
28
30
O Resultado da Execução Orçamentária apresentou
superávit de 20.
déficit de 20.
superávit de 40.
déficit de 40.
déficit de 60.
O quociente do resultado orçamentário é igual a 1,1, significando que a entidade apresentou superavit orçamentário no exercício.



