







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dado o Balanço Orçamentário do Estado do Ceará, referente ao exercício encerrado em 31.12.01, assinale a alternativa que apresenta, nesta ordem, os valores, em milhões de reais, do resultado orçamentário, do resultado da execução da despesa e do resultado da execução da receita.
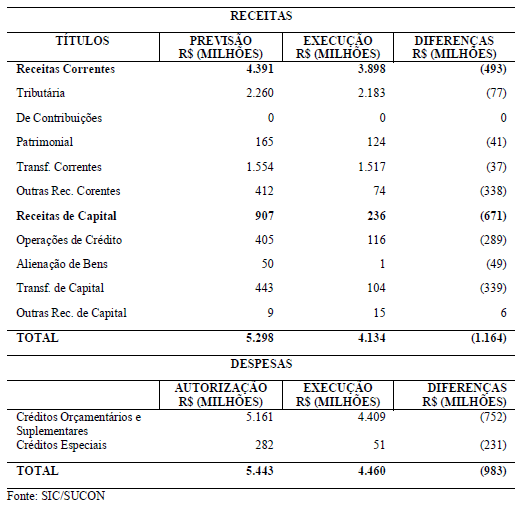
déficit de R$ 326, economia orçamentária de R$ 983 e déficit de arrecadação de R$ 1.164
superávit de R$ 326, economia orçamentária de R$ 1.164 e déficit de arrecadação de R$ 494
déficit de R$ 510, economia orçamentária de R$ 1.164 e superávit de arrecadação de R$ 494
déficit de R$ 326, economia orçamentária de R$ 510 e superávit de arrecadação de R$ 1.164
A entidade obteve superavit orçamentário corrente de R$ 2.000.000,00.
Com base nos dados acima, podemos afirmar que o déficit de previsão foi causado:
pelo desequilíbrio do orçamento.
pela abertura de créditos especiais, apenas.
pela abertura de créditos extraordinários, apenas.
Considere a Receita Tributária prevista de R$ 5.000.000,00 e a realizada ao final do período de R$ 6.387.623,49. Em relação ao Balanço Orçamentário é correto afirmar que
haverá um possível excesso de arrecadação de R$ 1.387.623,49.
haverá um superávit orçamentário de R$ 1.387.623.49.
nada será contabilizado, pois os valores apresentados exigem correção de igual valor na previsão anulando, assim, a realização além do esperado.
tal situação dificilmente ocorre na área pública, sendo esperado ocorrer valores abaixo do previsto.
nada será contabilizado, pois as despesas serão igualmente alteradas.
Acerca do Balanço Orçamentário, previsto no artigo 102 da Lei nº 4.320/64, é incorreto afirmar que:
se a receita executada superar a receita prevista, significará que ocorreu uma insuficiência na previsão orçamentária.
sendo obedecido estritamente o princípio do equilíbrio, a despesa executada não poderá superar a receita executada.
o superávit orçamentário resultará também de superávit corrente combinado com déficit de capital.
quando encontramos superávit do orçamento de capital, significa dizer que as receitas de capital superam as despesas de capital.
se a receita de capital denominada de operações de crédito superar a despesa de capital intitulada amortização da dívida, terá ocorrido uma redução no endividamento.
Resultado da Execução Orçamentária
19
14
10
5
4
Com base nos dispositivos da Lei nº 4.320/64,
assinale a opção incorreta.
O Balanço Orçamentário demonstra as receitas arrecadadas em confronto com as despesas realizadas.
O Ativo Financeiro compreende os créditos e valores realizáveis, independentemente de autorização orçamentária e dos valores numerários.
A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
Nas contas de compensação são registrados os bens, valores, obrigações e situações nãocompreendidas nos ativos e passivos financeiro e permanente e que, mediata ou indiretamente, possam vir a afetar o patrimônio.
Por ocasião dos Balanços poderão ser feitas reavaliações dos bens móveis e imóveis.
Resultado de Previsão em 31/12
15 (superávit)
10 (superávit)
5 (superávit)
5 (déficit)
10 (déficit)
O Balanço que demonstrará as receitas e despesas previstas em confronto com as realizadas é:
Balanço Orçamentário.
Balanço Financeiro.
Balanço Patrimonial.
Balanço de Orçamento e Finanças.
Balanço de Compensação.
Excesso de arrecadação líquido do exercício:
5 de insuficiência.
8 de excesso.
13 de excesso.
28 de excesso.
33 de excesso.
se a execução da receita for maior que dotação da despesa.
se a previsão da receita for maior que a dotação da despesa
se a previsão da receita for menor que a arrecadação
se a execução da receita for menor que a previsão
se a execução da receita for maior que a da despesa
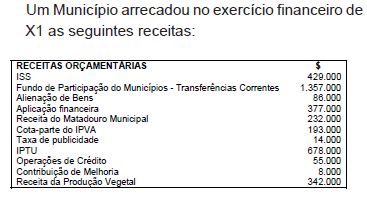
Considere as informações abaixo e responda às questões de números 36 e 37.
$2.262.600
$2.178.000
$1.972.800
$1.833.600
Considere os seguintes fatos:
· em 10/08/2002, foi paga a quantia de $975.000 por serviços cuja despesa foi liquidada em 04/12/2001;
· em 23/06/2002, foram arrecadados impostos lançados em 14/10/2001, no valor total de $1.376.000.
Pode-se, então, concluir que o saldo entre receitas e despesas em 2001 representou um:
déficit no valor de $975.000
déficit no valor de $401.000
superávit no valor de $401.000
superávit no valor de $1.376.000
Resultado da execução orçamentária:
23 de déficit.
2 de déficit.
23 de superávit.
13 de superávit.
2 de superávit.
Para que os seguintes dados:
- receita corrente prevista: $ 10.000
- despesa corrente autorizada: $ 11.000
- receita corrente arrecadada: $ 8.500
- despesa corrente realizada: (Y)
- receita de capital prevista: $ 5.000
- despesa de capital autorizada: $ 4.000
- receita de capital arrecadada: (X)
- despesa de capital realizada: $ 7.500
integrantes de um Balanço Orçamentário qualquer, apresentem, ao final do exercício, um resultado deficitário de $ 1.000, é suficiente que:
X = $ 6.500; Y = $ 9.000
X = $ 7.000; Y = $ 8.500
X = $ 7.000; Y = $ 9.000
X = $ 7.500; Y = $ 9.000
X = $ 7.500; Y = $ 8.500
Ao final de um exercício financeiro qualquer, certa unidade orçamentária apresentou, em seu balanço orçamentário, um superávit orçamentário de $5 e um déficit de capital de $50. Sabendo que as receitas correntes previstas e arrecadadas totalizaram, respectivamente, $150 e $175, e que as receitas de capital previstas e arrecadadas totalizaram, respectivamente, $45 e $30, assinale a opção que indica os valores totais das despesas correntes e de capital realizadas, nesta ordem:
$120 e $80
$120 e $75
$80 e $120
$75 e $80
$75 e $120
está faltando a apresentação das receitas sob a óptica da classificação por fontes.
há erros de valores no item referente à execução de despesas correntes de créditos inicial e suplementares.
O Balanço Orçamentário apresentará
Déficit de Capital de 800 e Superávit Corrente de 1.050
Déficit de Capital de 1.050 e Superávit de Capital de 800
Déficit Corrente de 800 e Superávit Corrente de 800
Déficit de Capital de 1.050 e Superávit Corrente de 1.050
Déficit Corrente de 800 e Superávit de Capital de 1.050
a classificação das receitas está em desacordo com a definida pela legislação vigente à época da elaboração do balanço.



