







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Abaixo são informados alguns dos dados constantes do
balanço financeiro de uma unidade orçamentária do Governo
Federal elaborado no final do exercício financeiro:
Receitas Orçamentárias ........................................... R$ 15.000,00
Despesas Orçamentárias ......................................... R$ 10.000,00
Disponível do Exercício Anterior ................................ R$ 5.000,00
Disponível para o Exercício Seguinte ....................... R$ 1.000,00
Transferências Financeiras Concedidas .................. R$ 1.000,00
Dispêndios Extra-Orçamentários ............................. R$ 10.000,00
Sabendo-se que não houve Interferências, podemos constatar
que o valor relativo aos Ingressos Extra-Orçamentários e o
total dos dispêndios são, respectivamente, iguais a:
R$ 2.500,00 e R$ 10.000,00.
R$ 2.500,00 e R$ 22.500,00.
R$ 5.000,00 e R$ 20.000,00.
R$ 6.500,00 e R$ 21.500,00.
R$ 6.500,00 e R$ 22.000,00.
O deficit orçamentário é representado pela diferença a menor entre a execução da receita e a da despesa, sendo ele evidenciado no balanço orçamentário, no lado da despesa.
Dentre as especializações da Contabilidade Pública, existe a classificação em contabilidade orçamentária, financeira e patrimonial. Essas especialidades objetivam:
evidenciar o patrimônio da Fazenda Pública.
evidenciar o superavit ou o deficit do exercício, exclusivamente.
demonstrar a diferença entre o que foi orçado e o que foi realizado
registrar os atos que afetam o patrimônio das empresas públicas, exclusivamente
tornar a contabilidade pública semelhante à contabilidade empresarial
A respeito do Balanço Orçamentário é correto afirmar, exceto que
apresenta a receita prevista e a despesa fixada.
o confronto da receita realizada com a despesa realizada demonstra o resultado orçamentário.
a receita e a despesa são apresentadas por categoria econômica.
não evidencia o fluxo financeiro da entidade no exercício.
evidencia o resultado patrimonial da entidade.
Há economia orçamentária, demonstrada no balanço orçamentário, quando a
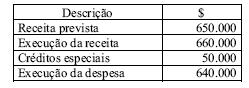
A economia orçamentária significou o montante de
não houve, pois se empenhou mais do que possibilitava o saldo das dotações.
No início do exercício, a dotação para as despesas de um ente governamental correspondia a $ 650.000. No transcurso do ano, foram feitas alterações no orçamento, sendo realizadas anulações de dotações, no montante de $ 40.000, bem como foram abertos créditos especiais de $ 50.000,00. Em 31.12, os seguintes dados foram obtidos do balanço orçamentário:
Observe o Balanço Orçamentário hipotético em que faltam alguns dados e assinale a opção correta.
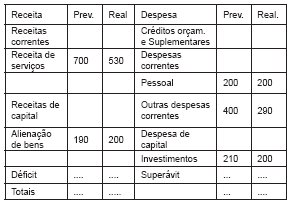
O déficit corrente foi de 170 unidades monetárias.
A entidade apresentou superávit total no montante de 40 unidades monetárias.
O superávit de capital foi de 10 unidades monetárias.
O excesso de arrecadação verificado em receitas de capital é considerado receita extraorçamentária.
Não houve superávit corrente que poderia ser aplicado em investimentos.
Considere-se que, até outubro de 2005, o balanço orçamentário do GDF apresente os valores acumulados, em R$ milhões, mostrados na tabela a seguir.
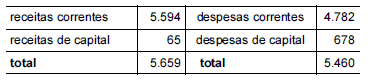
Nesse caso, é correto concluir que o superávit corrente excedeu o déficit de capital em R$ 199 milhões.
A Economia Orçamentária, em reais, no período foi de:
No Balanço Orçamentário, quando a despesa realizada for menor do que a despesa fixada caracteriza-se a ocorrência de:
Analisando o comportamento da execução orçamentária, observa-se que houve:
equilíbrio nas transferências.
obtenção de empréstimos de R$ 820,00.
excesso de arrecadação de R$ 45,00.
excesso na arrecadação de impostos e demais tributos de R$ 20,00.
insuficiência de arrecadação de R$ 135,00.
São demonstradas no Balanço Orçamentário:
Receitas orçamentárias: previstas; fixadas e as diferenças.
Despesas orçamentárias: fixadas, previstas e as diferenças.
Receitas orçamentárias: fixadas; executadas e as previstas.
Despesas orçamentárias: previstas; executadas e as diferenças.
Receitas e despesas orçamentárias: previstas; verificadas e executadas.
Na discretização segundo intervalos de tempo, das receitas e custos de um fluxo de caixa:
Caixa ou Bancos a Contas a Receber.
Receita Tributária a Caixa ou Bancos.
Recebimentos a Receita de Impostos.
O Resultado Orçamentário, em reais, no período foi
Na administração pública, os resultados gerais do exercício são demonstrados por meio do balanço orçamentário, do balanço financeiro, do balanço patrimonial e da demonstração das variações patrimoniais. A respeito desses demonstrativos, assinale a opção correta.
O balanço orçamentário demonstra as receitas e despesas orçamentárias comparando os seus resultados. No caso de um deficit orçamentário, este é evidenciado no lado da despesa.
Na demonstração das variações patrimoniais, as insubsistências passivas são evidenciadas como variação ativa extra-orçamentária.
O ativo real é obtido pelo somatório das parcelas que compõem o realizável não financeiro a curto prazo, o realizável a longo prazo e o permanente.
No balanço financeiro, na coluna das receitas são evidenciados os ingressos orçamentários e extraorçamentários e o disponível para o exercício seguinte.
O balanço financeiro apresenta, no título dispêndios extraorçamentários, o valor da inscrição de restos a pagar efetuada no exercício.
A partir dos dados constantes do Balanço Orçamentário de 31/12/2003 de Cachoeira do Leste, têm-se as informações a seguir:
Orçamento Inicial – R$ 150.000,00
Excesso de Arrecadação – R$ 15.000,00
Despesa Empenhada – R$ 147.000,00
É correto afirmar que:
houve uma economia orçamentária de R$ 15.000,00;
o não empenhamento de todas as despesas constantes do Orçamento constitui irregularidade;
o excesso de arrecadação indica que o orçamento foi mal elaborado;
a receita arrecadada totalizou R$ 150.000,00;
a execução orçamentária foi superavitária.



