







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação às Demonstrações Contábeis Aplicadas ao Setor Público, considere o seguinte texto: “Apresentará as receitas detalhadas por categoria econômica, origem e espécie, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo a realizar. Demonstrará também as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.” A descrição acima refere-se
ao Balanço Orçamentário.
ao Balanço Financeiro.
ao Balanço Patrimonial.
à Demonstração das Variações Patrimoniais.
Houve economia de despesa no valor de R$ 450,00.
No Balanço Orçamentário, ocorre a insuficiência de arrecadação quando a
Despesa Realizada é maior que a Receita Arrecadada.
Despesa Fixada é menor que a Receita Arrecadada.
Receita Arrecadada é maior que a Despesa Fixada.
Receita Arrecadada é menor que a Receita Prevista Atualizada.
Despesa Realizada é maior que a Despesa Fixada.
Observe o Balanço Orçamentário Abaixo:
BALANÇO ORÇAMENTÁRIO - $ em Mil | |||||||
RECEITAS | DESPESAS | ||||||
Tipo | Previsão | Execução | Diferença | Tipo | Fixação | Execução | Diferença |
Receitas Correntes Receitas de Capital | 63 10 | 54 15 | (9) 5 | Créditos Orçam. e Suplementares Desp.Correntes Desp.de Capital Créditos Especiais Créditos Extraordinários | 63 10 | 63 05 | 00 (05) |
SUBTOTAL | 73 | 69 | (4) | SUBTOTAL | 73 | 68 | (05) |
DÉFICIT | 00 | 00 | 00 | SUPERÁVIT | 00 | 01 | 01 |
TOTAL | 73 | 69 | (4) | TOTAL | 73 | 69 | (04) |
Podemos afirmar que:
resultado orçamentário do exercício foi deficitário em $4.000,00.
resultado orçamentário do exercício foi superavitário em $4.000,00.
O resultado orçamentário do exercício foi superavitário em $1.000,00.
O resultado orçamentário do exercício foi deficitário em $5.000,00.
Assinale a alternativa que apresenta o resultado da execução orçamentária constante do balanço orçamentário.
superavit de $3.300
superavit de $4.800
deficit de $10.500
deficit de $7.200
deficit de $4.800
As receitas e despesas orçamentárias realizadas durante o exercício de 2010 por determinada Entidade Pública, apresentaram os seguintes valores, em R$:
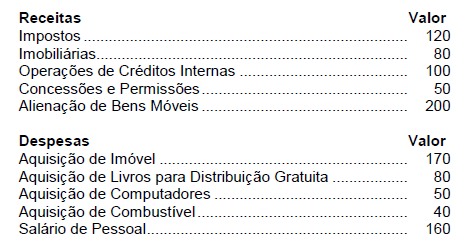
Considerando os valores acima, é correto afirmar que
o resultado apurado no Balanço Orçamentário foi superavitário.
o resultado apurado no Balanço Orçamentário foi deficitário.
o resultado apurado no Orçamento Corrente foi superavitário.
as Receitas de Capital foram realizadas em valores inferiores ao das Receitas Correntes.
as Despesas de Capital foram realizadas em valores superiores ao das Despesas Correntes.
Em relação ao Balanço Orçamentário, considere:
I. As despesas orçamentárias executadas são as despesas empenhadas menos aquelas que não foram liquidadas.
II. A identificação do valor dos créditos adicionais abertos e reabertos durante o período é obtida pela diferença entre dotação atualizada e dotação inicial, considerando as anulações/cancelamentos correspondentes.
III. A receita prevista pode ser menor do que a despesa autorizada, se houver a utilização de superavit financeiro do exercício anterior para a abertura de créditos adicionais.
IV. O valor na coluna “saldo”, no lado da receita, pode ser positivo em decorrência da reestimativa da receita utilizada para a abertura de créditos adicionais durante o período.
Está correto o que se afirma SOMENTE em
I e II.
I, II e IV.
II e III.
II, III e IV.
III e IV.
A diferença a maior entre a execução da Receita e da Despesa Orçamentária é denominada de:
superávit de previsão.
déficit de previsão.
superávit de execução.
déficit de execução.
superávit de arrecadação.
No balanço orçamentário, o resultado é encontrado pela diferença entre as receitas e despesas executadas. Nesse caso, desconsideram-se as receitas e despesas previstas na lei orçamentária.
Observe o seguinte Balanço Orçamentário de um ente público.
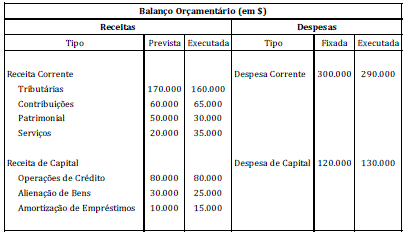
Assinale a alternativa correta, em relação ao Balanço Orçamentário apresentado.
O ente público apresentou déficit orçamentário de $10.000.
O ente público apresentou superávit de arrecadação.
O ente público gastou mais que o previsto.
Considerando-se apenas as receitas e as despesas correntes, podemos afirmar que o ente público apresentou uma situação deficitária.
O ente público apresentou, simultaneamente, déficit de arrecadação e superávit orçamentário.
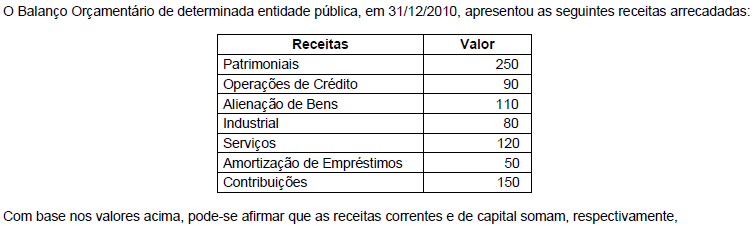
650 e 200
600 e 250
520 e 330
450 e 400
350 e 500
O ativo financeiro e os créditos especiais são itens que compõem, respectivamente, os balanços
financeiro e patrimonial.
patrimonial e financeiro.
financeiro e orçamentário.
orçamentário e patrimonial.
patrimonial e orçamentário.
A demonstração contábil que deve evidenciar as receitas e as despesas orçamentárias por categoria econômica, confrontar o orçamento inicial e as suas alterações com a execução é:
o balanço orçamentário.
o balanço financeiro.
o balanço patrimonial.
a demonstração das variações patrimoniais.
o fluxo de caixa orçamentário.
Assinale a alternativa que apresenta o somatório das despesas correntes constantes da execução do balanço orçamentário.
$170
$140
$120
$90
$65
A utilização de créditos reabertos provocará no Balanço Orçamentário do exercício em que o mesmo for utilizado:
equilíbrio de previsão.
superávit de previsão.
déficit de previsão.
superávit de execução.
déficit de execução.
No ano de 2009, ao analisar o balanço orçamentário, em reais, apresentado, conclui-se que houve, em 2008,
excesso de arrecadação de 20,00
excesso de despesa de 130,00.
déficit na execução orçamentária de 20,00.
registro de restos a pagar de 130,00
superávit na execução orçamentária de 20,00.
O Balanço Orçamentário, de acordo com o art. 102 da Lei nº. 4320/64, deverá evidenciar as receitas e despesas previstas em confronto com as realizadas. As contas discriminadas a seguir pertencem à demonstração de um Balanço Orçamentário. Assinale a opção que NÃO se enquadra nessa demonstração:
Alienação de Bens Móveis.
Transferências de Capital.
Pessoal e Encargos Sociais.
Restos a Pagar.
Inversões financeiras.
Considere um aumento de $300,00 nas receitas de capital executadas e um aumento de $200,00 nas despesas correntes fixadas. Após esses lançamentos, o resultado orçamentário geral será um
déficit de $800,00.
déficit de $900,00.
superávit de $800,00.
superávit de $900,00.
superávit de $1.100.
No final do exercício financeiro de 2009, um ente da Federação elaborou um demonstrativo-resumo de sua execução orçamentária, conforme indicado:
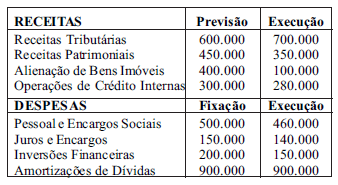
Nesse exercício, foi observada a seguinte situação:
excesso de arrecadação de recitas de capital de R$ 100.000
queda de arrecadação de receitas correntes de R$ 80.000
economia orçamentária de R$ 220.000
superávit orçamentário de R$ 320.000
déficit orçamentário de R$ 220.000



