







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme dispositivo da legislação vigente, a abertura de créditos suplementares e especiais depende da existência de recursos disponíveis para custear as despesas e será precedida de exposição justificativa do prefeito à Câmara Municipal. Uma das possíveis fontes de recursos para atender a essa abertura, desde que não comprometida é a informada na seguinte alternativa:
o superávit financeiro apurado em balanço financeiro do exercício anterior
a economia orçamentária apurada no exercício anterior
a anulação parcial dos créditos adicionais
as transferências intergovernamentais
o superávit do orçamento corrente
Sobre a alteração do orçamento e os créditos adicionais, assinale a alternativa correta.
O crédito suplementar, aberto por decreto, dispensa a autorização legislativa.
O Supremo Tribunal Federal decidiu que os requisitos fundamentais e suficientes para a abertura do crédito extraordinário são a urgência e a relevância da despesa
A regra para abertura de créditos adicionais é a indicação de recursos para compensar as despesas criadas ou suplementadas.
Somente o crédito suplementar nunca pode ser reaberto no exercício seguinte de sua vigência.
O poder legislativo e o judiciário podem encaminhar projetos de lei de créditos para atender as despesas constitucionalmente obrigatórias.
Um órgão público já havia aberto, no exercício, créditos extraordinários no valor de R$ 38.000,00 e apurou, no período, excesso de arrecadação no valor de R$ 120.000,00. Qual é o valor dos recursos utilizáveis por excesso de arrecadação?
R$ 38.000,00
R$ 79.000,00
R$ 82.000,00
R$ 120.000,00
R$ 158.000,00
Assinale a opção falsa a respeito dos créditos adicionais de que tratam os artigos 40 a 46 da Lei n. 4.320/64.
Crédito extraordinário é uma das classificações de créditos adicionais.
Créditos especiais e suplementares são autorizados por lei.
Créditos suplementares não podem ser abertos sem a indicação da fonte de recursos.
Os créditos suplementares abertos no exercício não podem exceder a um terço daqueles originalmente consignados na lei orçamentária.
O superávit financeiro apurado no balanço patrimonial pode ser fonte de recursos para a abertura de créditos adicionais.
Considere os dados extraídos dos relatórios de execução orçamentária de uma prefeitura:
Arrecadação do 1º Período de X1 (janeiro/julho).................................. R$ 300.000,00 Arrecadação do 2º Período de X1 (agosto/dezembro).......................... R$ 400.000,00 Arrecadação do 1º Período de X2 (janeiro/julho).................................. R$ 330.000,00 Receita prevista para X2...................................................................... R$ 755.000,00 Abertura de créditos extraordinários em maio/X2................................. R$ 10.000,00
O valor de excesso de arrecadação que poderia ser usado para dar cobertura à abertura de créditos especiais era, em reais,
5.000,00
15.000,00
30.000,00
45.000,00
55.000,00
No mês de setembro, o secretário de planejamento do município "B" certificou-se da necessidade de alterar o orçamento para a inclusão de despesas com reforma das escolas municipais que não haviam sido previstas, mas que naquele momento seria possível realizá-las, haja vista a existência de excesso de arrecadação devido ao crescimento econômico vivenciado pelo país durante o exercício financeiro. Neste caso, o Poder Executivo deveria
obter autorização legislativa e, em seguida, abrir créditos especiais, cuja vigência seria até o final do exercício seguinte desde que reabertos pelo seu saldo.
abrir créditos suplementares em conformidade com autorização na Lei Orçamentária Anual, os quais teriam vigência até o final do exercício em que foram abertos.
abrir créditos extraordinários e, em seguida, dar conhecimento ao Poder Legislativo, os quais teriam vigência até o final do exercício em que foram abertos.
abrir créditos especiais e, em seguida, obter autorização legislativa, tais créditos teriam vigência até o final do exercício em que foram abertos.
obter autorização legislativa e, em seguida, abrir créditos extraordinários, cuja vigência seria até o final do exercício seguinte desde que reabertos pelo seu saldo.
A abertura de créditos adicionais suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa. Consideram-se recursos, desde que não comprometidos e deduzidos dos créditos extraordinários abertos no exercício, os oriundos de:
I. superávit financeiro apurado em balanço financeiro de exercício anterior.
II. superávit do exercício corrente.
III. excesso de arrecadação.
IV. recursos com previsão de arrecadação através de leilão público de venda de imóveis dentro do exercício corrente.
V. anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
De acordo com a Lei n° 4.320/64, é correto o que se afirma APENAS em
III, IV e V.
II, IV e V.
I, II e V.
II, III e IV.
I, III e V.
Observe o Balanço Orçamentário (em milhares de reais) de uma determinada entidade pública:
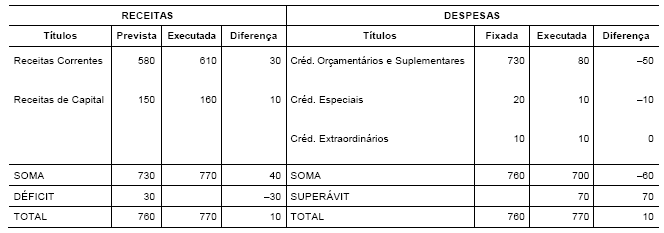
Sabendo-se que não houve abertura de créditos suplementares, é correto afirmar que o
valor das receitas arrecadadas é igual ao das despesas empenhadas.
orçamento da despesa não sofreu qualquer alteração durante o exercício.
quociente do resultado orçamentário foi de 1,10.
quociente de cobertura dos créditos adicionais foi 2,0.
resultado de previsão era superavitário em 70.
Considere que, em determinado ente da administração, tenha havido solicitação de abertura de crédito especial antes do encerramento do exercício financeiro e que o balanço orçamentário parcial apresente a situação mostrada na tabela a seguir. Nesse caso, é correto afirmar que, pela execução orçamentária, não há recursos para a abertura do crédito especial solicitado.
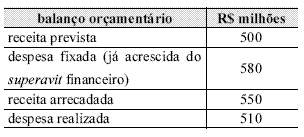
A aprovação de créditos adicionais enseja registro no sistema de contas financeiro tanto do lado da receita como do lado da despesa.
Com referência aos créditos adicionais, é INCORRETO afirmar:
Os Créditos Especiais são os destinados a despesas para as quais não haja dotação orçamentária específica, devendo ser autorizados por lei.
Os Créditos Extraordinários são os destinados a despesas urgentes e imprevisíveis, tais como em caso de guerra ou calamidade pública.
Salvo se o ato de autorização for promulgado nos últimos quatro meses daquele exercício, casos em que, reaberto nos limites dos seus saldos, os Créditos Extraordinários poderão viger até o término do exercício financeiro corrente.
Os créditos Suplementares são os destinados a reforço de dotação orçamentária.
salvo se o ato de autorização for promulgado nos últimos quatro meses daquele exercício, casos em que, reaberto nos limites dos seus saldos, Os Créditos Especiais poderão viger até o término do exercício financeiro.
Considerando-se os conceitos trabalhados pela Contabilidade Pública, créditos adicionais são
aqueles discriminados pelos órgãos e unidades orçamentárias, devidamente autorizados pelo Poder Legislativo.
variações positivas entre o que foi previsto e o que foi arrecadado da receita pública.
autorizações de despesas não computadas ou insuficientemente dotadas na Lei do Orçamento.
todos os créditos de origem desconhecida que venham a ser agregados ao orçamento ao longo do exercício.
o conjunto de todas as receitas oriundas de prestação de serviço realizada pelo Estado.
O Prefeito do Município de AlfaBetaOmega solicitou ao seu Secretário de Planejamento que verificasse os dados de arrecadação do ano de 20X2, visando a abertura de créditos adicionais suplementares. Os dados são os que seguem:
Dados | Valores em R$ |
1. Previsão de receita para o exercício de 20x2 | $ 1.000.000 |
2. Arrecadação no período de janeiro a julho de 20x2 | $ 600.000 |
3. Arrecadação no exercício de 20x1 – janeiro a julho | $ 500.000 |
4. Arrecadação no exercício de 20x1 – agosto a dezembro | $ 400.000 |
5. Créditos adicionais extraordinários abertos no exercício de 20x2 | $ 20.000 |
De acordo com as informações acima e supondo que o crescimento na arrecadação dos meses de agosto a dezembro de 20x2 seguirá a tendência verificada entre os meses de janeiro a julho de 20x2, o saldo de excesso de arrecadação para fins de abertura de créditos adicionais suplementares em 20x2 será de
R$ 60.000
R$ 80.000
R$ 120.000
R$ 180.000
R$ 200.000
Devem ser incluídos no orçamento ou em créditos adicionais os recursos provenientes da operação, inclusive no caso de operações por antecipação da receita.
Uma das fontes de recursos para a abertura de crédito suplementar é o superavit financeiro evidenciado no balanço patrimonial do exercício anterior.
O Poder Legislativo, ao constatar a necessidade de realização de despesa insuficientemente dotada no orçamento anual, encaminha, com base em previsão adicional de receita, solicitação de crédito especial, que se incorpora ao orçamento, adicionando-se a importância autorizada à dotação orçamentária a que se destinou criar.
Certo
Errado
Quanto à abertura dos créditos adicionais demonstradas no Balanço Orçamentário, é correto afirmar que:
o crédito especial foi aberto pela fonte anulação de dotação.
o crédito extraordinário foi aberto com anulação de dotação.
se houve abertura de crédito suplementar, este deve ter ocorrido através de anulação de dotação.
não houve abertura de créditos suplementares.
o valor a ser utilizado da fonte excesso de arrecadação, para abertura de créditos suplementares e especiais, seria de 300.
Das situações abaixo, aquela que deverá ser registrada no sistema orçamentário da contabilidade pública é:
recebimento de um bem por doação
cancelamento de restos a pagar não processados
transferência de recursos financeiros da Prefeitura para uma autarquia municipal
há erros de cálculo no item referente a créditos especiais de movimentação de crédito.



