







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O crédito adicional existe para a hipótese de ocorrerem situações imprevistas na execução orçamentária, bem como para permitir a realização de novas despesas. Nesse sentido, analise as afirmações abaixo.
I. Os créditos adicionais são classificados em: créditos suplementares, créditos especiais e créditos extraorçamentários.
II. Os créditos especiais e suplementares serão autorizados, através de lei, pelo Poder Executivo, conforme Lei 4.320/64.
III. Para os pedidos de créditos suplementares e especiais, consideram-se recursos do superávit financeiro (exercício anterior) e do excesso de arrecadação, dentre outros.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e III.
I, II e III.
Os créditos adicionais são autorizações de despesas não computadas ou insuficientemente dotadas na Lei do Orçamento e classificam-se em:
suplementares, especiais e extraordinários.
complementares, especiais e ordinários.
suplementares, normais e extraordinários.
suplementares, financeiros e extraordinários.
suplementares, especiais e ordinários.
De acordo com as informações da Secretaria de Fazenda (Tabela 1), o valor do superávit financeiro disponível para abertura do crédito adicional pretendido é:
19.290,00;
36.190,00;
48.590,00;
53.990,00;
66.390,00.
Julgue os itens a seguir:
I. A lei de diretrizes orçamentárias compreenderá as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orientará a elaboração da lei orçamentária anual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento.
II. O Poder Executivo publicará, até trinta dias após o encerramento de cada bimestre, relatório de gestão fiscal.
III. É vedada a realização de operações de créditos que excedam o montante das despesas de capital, ressalvadas as autorizadas mediante créditos suplementares ou especiais com finalidade precisa, aprovados pelo Poder Legislativo por maioria absoluta.
IV. A abertura de crédito extraordinário somente será admitida para atender a despesas imprevisíveis e urgentes, como as decorrentes de guerra, comoção interna ou calamidade pública.
V. Os créditos especiais e extraordinários terão vigência no exercício financeiro em que forem autorizados, salvo se o ato de autorização for promulgado nos últimos dois meses daquele exercício, caso em que, reabertos nos limites de seus saldos, serão incorporados ao orçamento do exercício financeiro subsequente.
A alternativa incorreta é:
I, III e IV.
II, III e V.
II e V.
Apenas o II.
IV e V.
Segundo as informações da Secretaria de Fazenda na Tabela 1, o valor total de recursos disponíveis para abertura do crédito adicional especial é:
132.840,00;
130.625,00;
89.640,00;
84.650,00;
51.875,00.
Na Administração Pública, o atendimento a despesas não computadas ou insuficientemente dotadas no Orçamento tem sua execução autorizada por créditos adicionais. Com base nos créditos adicionais, marque V paras as afirmativas verdadeiras e F para as falsas.
( ) Os créditos adicionais suplementares, especiais e extraordinários só poderão ser abertos mediante lei.
( ) A lei orçamentária, normalmente, já autoriza o Executivo a abrir crédito adicional suplementar até certos limites e condições.
( ) Crédito adicional extraordinário é o destinado a atender despesas imprevisíveis e urgentes, como as decorrentes de calamidade pública, por exemplo.
( ) Medida provisória é um instrumento normativo pelo qual poderão ser abertos créditos adicionais especiais.
A sequência está correta em
V, V, V, F.
V, V, F, V.
F, V, V, F.
F, F, V, V.
F, F, F, V.
Os recursos provenientes do excesso de arrecadação para fins de abertura de créditos adicionais totalizaram
20.
80.
100.
120.
140.
A abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de exposição justificada. Assinale a alternativa que não representa uma fonte de recursos para a abertura de créditos suplementares e especiais:
O superávit financeiro apurado em balanço patrimonial do exercício anterior.
Os provenientes de excesso de arrecadação.
Os provenientes dos recursos arrecadados da dívida ativa.
Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
O produto de operações de crédito autorizado, em forma que juridicamente possibilite ao poder executivo realizá-las.
O Crédito adicional que tem por finalidade reforçar as dotações existentes é denominado de:
suplementar.
especial.
extraordinário.
orçamentário.
extraorçamentário.
Em 08/07/2012, uma determinada prefeitura verificou a necessidade de solicitar à Câmara Municipal autorização para abertura de um crédito suplementar. Para cumprimento da legislação pertinente efetuou o seguinte levantamento para apurar a disponibilidade de recursos:
- previsão de arrecadação até 30/jun: R$ 270.000,00
- arrecadação efetuada: R$ 360.000,00
- previsão de queda de arrecadação até 31/12: R$ 25.000,00
- abertura de um crédito extraordinário ocorrida em 25/05, no valor de R$ 11.500,00
- reabertura de crédito especial de R$ 33.500, autorizado em 21/dez/2011
- o balanço patrimonial de 2011 apresentava um ativo financeiro de R$ 200.000 e passivo financeiro de R$ 155.000,00.
O valor dos recursos disponíveis que foi informado para a abertura desse crédito adicional foi igual a:
R$ 2.300,00
R$ 65.000,00
R$ 67.500,00
R$ 87.500,00
Suponha que o orçamento de um ente contemple o total de R$ 5.000.000,00 para a receita e a despesa e que, ao longo do exercício, tenham sido aprovados os seguintes créditos adicionais, totalmente executados, nesta sequência:
R$ 250.000,00, com remanejamento de dotações;
R$ 120.000,00, com o excesso de arrecadação ocorrido; e
R$ 70.000,00, como crédito extraordinário.
Paralelamente, dos créditos ordinários que não sofreram alterações, R$ 1.100.000,00 não foram executados.
Em tais circunstâncias, é correto afirmar que, no balanço orçamentário, ficará evidenciado que
a receita prevista foi menor que a despesa realizada.
a despesa realizada foi maior que a despesa fixada.
havia receita adicional disponível quando foi aberto o crédito extraordinário.
houve superavit na execução orçamentária de R$ 4.090.000,00
a receita prevista foi superestimada.
As autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento – as quais são classificadas em suplementares, especiais e extraordinárias – são consideradas
ajustes de caixa.
complementos de caixa.
débitos adicionais.
créditos adicionais.
orçamentos complementares.
Os créditos especiais e extraordinários cuja lei de autorização tenha sido promulgada nos últimos quatro meses do exercício financeiro poderão ser transferidos para o exercício seguinte.
Segundo os artigos 12, 13 e 91 da Lei no 4.320/64 em consonância com a portaria no 163/01 da STN/MF artigos 3o e 8o, em atendimento ao artigo 165 da Constituição Federal, bem como do artigo 4o parágrafo 3o e inciso III e parágrafo 1o do artigo 5o da Lei Complementar no 101/00, a dotação global, permitida para a União, ou em atos das demais esferas de Governo, a ser utilizada como fonte de recursos para abertura de créditos adicionais para atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, classificam-se pela categoria economia da despesa, na Contabilidade Pública como
reservas de contingências.
despesas de capital.
outras despesas correntes.
amortização da dívida.
inversões financeiras.
Entre os programas executados pela Prefeitura de Januário, estavam os programas X e Y. O programa X necessitou de material de consumo não previsto em sua dotação inicial e, para tanto, foi preciso inserir mais recursos. Por sua vez, o programa Y já havia sido totalmente executado, restando um saldo que a prefeitura poderia utilizar para qualquer outra ação/programa. Face à situação apresentada, a prefeitura decidiu utilizar o saldo restante do programa Y para suprir a necessidade do programa X. Os mecanismos de alteração e retificação que a prefeitura utilizou para realizar esse suprimento foram:
créditos suplementares e transposição.
créditos suplementares e transferência.
créditos especiais e transferência.
créditos especiais e transposição.
Consideram-se recursos para abertura de créditos suplementares e especiais, EXCETO:
O superávit financeiro apurado em balanço patrimonial do exercício anterior;
O excesso de arrecadação;
Anulação total ou parcial de dotação orçamentária , cujos créditos foram autorizados em lei;
Produtos de operações de créditos autorizados, em forma que, juridicamente possibilite o poder executivo realizá-la;
Dotação da receita extra orçamentária.
A contratação de operações de crédito será precedida de solicitação fundamentada em pareceres técnicos e jurídicos que demonstrem a relação custo-benefício, o interesse econômico e social da operação, além de estar subordinada ao dispositivo clássico de finanças públicas, denominado regra de ouro. No exercício financeiro, com base em dispositivos legais, as contratações de operações de créditos estariam limitadas ao seguinte valor:
R$ 22.080
R$ 25.950
R$ 28.750
R$ 40.000
R$ 62.500
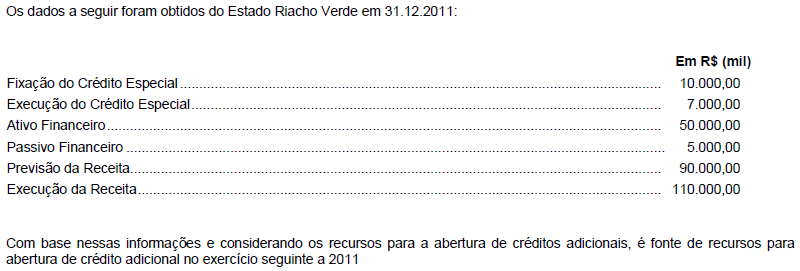
o superávit financeiro de R$ (mil) 45.000,00.
o excesso de arrecadação de R$ (mil) 20.000,00.
a economia orçamentária da R$ (mil) 7.000,00.
a insuficiência de arrecadação de R$ (mil) 3.000,00.
o déficit financeiro de R$ (mil) 45.000,00.



