







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No dia 18 de janeiro de 2024. um Ente público efetuou o pagamento de um fornecedor, mediante transferência via PIX (conta corrente), cujo valor já estava devidamente apropriado no seu passivo circulante. Devido a um equívoco, o registro foi efetuado nas contas invertidas, de forma que a conta que deveria ser creditada foi debitada e vice versa. Considerando que o valor original do lançamento era de R$ 27.000,00, assinale a alternativa que apresenta o registro necessário para regularizar o lançamento efetuado incorretamente:
Deve ser lançado o valor de R$ 54.000,00 a crédito na conta Fornecedor (Fornecedores a pagar – Passivo Circulante) e a débito na conta de Despesa (Conta de Resultado).
Deve ser lançado o valor de R$ 54.000,00 a débito na conta Banco (conta corrente – Ativo Circulante) e a crédito na conta Fornecedores a Pagar (Passivo Circulante).
Deve ser lançado o valor de R$ 54.000,00 a crédito na conta Banco (conta corrente – Ativo Circulante) e a débito na conta Fornecedores a Pagar (Passivo Circulante).
Deve ser lançado o valor de R$ 27.000,00 a débito na conta Banco (conta corrente – Ativo Circulante) e a crédito na conta Fornecedores a Pagar (Passivo Circulante).
Deve ser lançado o valor de R$ 27.000,00 a crédito na conta Banco (conta corrente – Ativo Circulante) e a débito na conta Fornecedores a Pagar (Passivo Circulante).
Considere que a Câmara Municipal de Maria da Fé realizou, no dia 01/02/2024, o empenho para a compra de materiais de expediente no valor de R$ 15.000,00. No dia 05/02/2024, o fornecedor realizou a entrega de parte dos materiais no valor de R$ 8.000,00, sendo recebidos, conferidos e incorporados ao estoque para uso em momento posterior. Durante o mês de fevereiro de 2024, a Câmara consumiu um total de R$ 6.000,00 em materiais de expediente e realizou o pagamento de R$4.000,00 referente à parte dos materiais adquiridos. Considerando apenas as informações apresentadas, assinale, a seguir, a opção que apresenta um lançamento contábil a ser realizado em 01/02/2024 – empenho para compra material de expediente.
Natureza da informação: orçamentária | |
D 6.2.2.1.1.xx.xx Crédito Disponível | R$ 15.000,00 |
C 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar | R$ 15.000,00 |
Natureza da informação: patrimonial | |
D 3.3.1.1.1.xx.xx VPD – Consumo de Material | R$ 15.000,00 |
C 1.1.5.6.x.xx.xx Estoques – Almoxarifado (P) | R$ 15.000,00 |
Natureza da informação: patrimonial | |
D 1.1.5.6.x.xx.xx Estoque – Almoxarifado | R$ 8.000,00 |
C 2.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (F) | R$ 8.000,00 |
Natureza da informação: orçamentária | |
D 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar | R$ 4.000,00 |
C 6.2.2.1.3.04.xx Crédito Empenhado Pago | R$ 4.000,00 |
Sobre os estágios da receita pública, assinale a alternativa CORRETA.
O lançamento é o estágio em que se verifica a procedência do crédito fiscal, sua liquidez e certeza.
A arrecadação refere-se ao momento da inscrição da dívida ativa.
O recolhimento é o estágio inicial do processo de arrecadação.
A restituição é um estágio da receita pública.
Um exemplo de uma fase da despesa pública é
lançamento.
liquidação.
licitação.
previsão.
Considerando a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), analise o lançamento abaixo e indique a alternativa que representa o fato contabilizado:
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
Pagamento de uma despesa orçamentária.
Lançamento de uma receita orçamentária.
Liquidação de uma despesa orçamentária.
Empenho de uma despesa orçamentária.
Arrecadação de uma receita orçamentária.
É um ato de repartição competente:
Lançamento da receita.
Lançamento de um ativo.
Lançamento de um pagamento de caixa.
Lançamento de uma reserva legal.
O contador de uma prefeitura municipal precisa fazer o registro contábil do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), ao qual o fato gerador ocorre no dia 1o de janeiro. Dessa forma, o lançamento contábil, no momento do fato gerador, será:
Natureza da informação: orçamentária
D 6.2.1.1.x.xx.xx Receita a Realizar
C 6.2.1.2.x.xx.xx Receita Realizada
Natureza da informação: controle
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
Natureza da informação: patrimonial
D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F)
C 1.1.2.1.x.xx.xx Créditos Tributários a Receber (P)
Natureza da informação: patrimonial
D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F)
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
Natureza da informação: patrimonial
D 1.1.2.1.x.xx.xx Créditos Tributários a Receber (P)
C 4.1.1.2.x.xx.xx Impostos Sobre o Patrimônio e a Renda
Para realizar o lançamento da previsão de uma receita orçamentária, o débito e o crédito envolverão duas contas da classe 6.
Certo
Errado
Observe as afirmativas a seguir, em relação a receitas e despesas públicas:
| - A fase de lançamento é um dos estágios da despesa pública, onde se verifica a legalidade e a exatidão da divida.
Il - O pagamento da despesa somente pode ser realizado após a devida liquidação, que consiste na verificação do direito adquirido pelo credor.
III - O empenho da despesa pública funciona como garantia ao credor do ente público de que existe o crédito necessário para a liquidação de um compromisso assumido.
IV - Despesas correntes são gastos que contribuem diretamente para a formação ou aquisição de um bem de capital.
Sobre as afirmativas acima, pode-se dizer que, apenas:
| está correta.
II está correta.
lI e III estão corretas.
III e IV estão corretas.
l e Il estão corretas.
As operações de pagamento obedecem a uma sequência de trâmites até sua efetivação. Após o reconhecimento da obrigação, esta deve ser empenhada para então ser liquidada e paga. Quando um Ente Público empenha uma parcela de um empréstimo, a forma CORRETA de fazer o lançamento contábil será:
D – Conta de crédito disponível para a operação (conforme o nome dado a esta)
C – Créditos empenhados a liquidar
D – Conta de crédito disponível para a operação (conforme o nome dado a esta)
C – Caixa
D – Conta de crédito disponível para a operação (conforme o nome dado a esta)
C – Bancos conta movimento
D – Créditos empenhados a liquidar
C – Conta de crédito disponível para a operação (conforme o nome dado a esta)
O lançamento contábil a seguir, considerando a estrutura do Plano de Contas aplicado ao Setor Público (PCASP), representa:
D 1.1.2.2.0.00.00 Créditos Tributários a Receber.
C 4.1.1.2.0.00.00 Impostos sobre Patrimônio e Renda (VPA).
A contabilização da arrecadação de impostos.
A contabilização de uma variação patrimonial diminutiva.
A contabilização da previsão das receitas com impostos.
A contabilização de uma variação patrimonial aumentativa.
A contabilização de uma variação patrimonial qualitativa.
De acordo com a Lei nº 4.320/64, a verificação da procedência do crédito fiscal e da pessoa que lhe é devedora acontece na seguinte etapa da receita orçamentária:
previsão.
verificação.
lançamento.
arrecadação.
recolhimento.
O lançamento da receita orçamentária é a etapa que antecede à fixação do montante da despesa orçamentária que irá constar na lei orçamentária anual.
Certo
Errado
Lançamentos de natureza patrimonial apenas debitam e creditam contas das classes 1, 2, 3 e 4, de modo que não é permitido um lançamento na conta Clientes (classe 1) em contrapartida à conta Receita Realizada (classe 6).
Certo
Errado
Dada a necessidade de restringir os lançamentos possíveis de modo que fatos iguais ou semelhantes sejam registrados por meio dos mesmos lançamentos e contas contábeis e em conformidade com a natureza da informação orçamentária, a fixação da despesa será registrada por meio do seguinte lançamento:
Considere: D-Débito e C-Crédito.
D 5.2.2.1.1.xx.xx Dotação Inicial – C 6.2.2.1.1.xx.xx Crédito Disponível.
D 6.2.2.1.1.xx.xx Crédito Disponível – C 5.2.2.1.1.xx.xx Dotação Inicial.
D 8.2.1.1.x.xx.xx Execução da Disponibilidade de Recursos – C 8.2.1.1.2.xx.xx DDR Comprometida por Empenho.
D 8.2.1.1.2.xx.xx DDR Comprometida por Empenho – C 8.2.1.1.x.xx.xx Execução da Disponibilidade de Recursos.
D 8.2.1.1.2.xx.xx DDR Comprometida por Empenho – C 5.2.2.1.1.xx.xx Dotação Inicial.
Os lançamentos de abertura do exercício financeiro são os registros contábeis que registram os saldos iniciais das contas no início do período contábil. Analise os itens abaixo entre Verdadeiros (V) ou Falsos (F) quais correspondem as informações que as empresas precisam levantar para fazer os lançamentos de abertura do exercício financeiro:
(__)Faturas pendentes de clientes e fornecedores.
(__)Notas de crédito.
(__)Extrato bancário.
(__)Relatório de bens do ativo imobilizado.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
F, V, V, F.
F, F, V, V.
V, V, F, F.
V, V, V, V.
V, V, V, F.
Uma empresa contratou, em 01/07/20X2, um seguro no valor total de R$ 10.000 para vigência de 12 meses a partir dessa mesma data. O pagamento foi efetuado da seguinte forma: 20% à vista e o restante em quatro parcelas iguais mensais e consecutivas. Considerando que a empresa pagou os 20% no ato da contratação, o lançamento contábil a ser realizado em 01/07/20X2 é:
Débito – Despesas com seguro (Resultado) R$ 10.000;
Crédito – Caixa (Ativo Circulante) R$ 2.000;
Crédito – Seguros a pagar (Passivo Circulante) R$ 8.000.
Débito – Prêmios de seguros a apropriar (Ativo Circulante) R$ 8.000;
Débito – Despesas com seguro (Resultado) R$ 2.000;
Crédito – Caixa (Ativo Circulante) R$ 2.000;
Crédito – Seguros a pagar (Passivo Circulante) R$ 8.000.
Débito – Prêmios de seguros a apropriar (Ativo Circulante) R$ 10.000;
Crédito – Caixa (Ativo Circulante) R$ 2.000;
Crédito – Seguros a pagar (Passivo Circulante) R$ 8.000.
Débito – Prêmios de seguros a apropriar (Ativo Circulante) R$ 10.000;
Crédito – Seguros a pagar (Passivo Circulante) R$ 10.000.
Débito – Prêmios de seguros a apropriar (Ativo Circulante) R$ 2.000;
Crédito – Caixa (Ativo Circulante) R$ 2.000.
Referente ao Orçamento Público, quanto ao tratamento das receitas, estabelecido na Lei nº 4.320/1964, Lei do Orçamento, analise as seguintes assertivas:
I. Nenhum tributo será exigido ou aumentado sem que a Lei o estabeleça, nenhum será cobrado em cada exercício sem prévia autorização orçamentária, ressalvados a tarifa aduaneira e o imposto lançado por motivo de guerra.
II. São objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em Lei, regulamento ou contrato.
III. O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Ana é Tesoureira da Cia. Beta e foi designada para apurar o saldo do caixa da empresa. Para sua análise, foram apresentados os seguintes lançamentos:
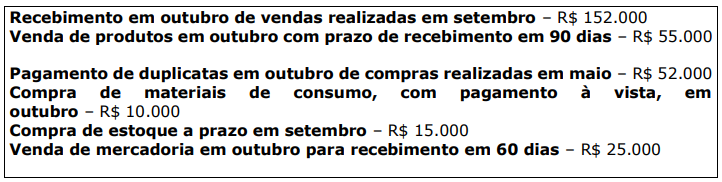
O valor do saldo do caixa apurado ao final do mês de outubro foi de:
R$ 62.000.
R$ 80.000.
R$ 90.000.
R$ 100.000.
R$ 115.000.
Com relação ao lançamento de um programa de construção de cisternas em propriedades voltadas à agricultura familiar, segundo o PCASP, a sequência de códigos irá se referir a: natureza da despesa; grupo de despesa; modalidade de aplicação e elemento de despesa.
Certo
Errado



