







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A avaliação e a mensuração dos elementos patrimoniais nas entidades do setor público obedecem a alguns critérios. De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público - NBC T 16.10, marque a opção que apresenta o critério que deve ser utilizado para mensuração e avaliação das disponibilidades.
Pelo valor original, feita a conversão, quando em moeda estrangeira, ã taxa de câmbio vigente na data do Balanço Patrimonial.
Pelo valor justo menos a despesa de venda no momento do reconhecimento inicial e no final de cada periodo de competência.
Pelo método da equivalência patrimonial.
Com base no valor de aquisição, produção ou construção.
Pelo valor justo à data da reavaliação menos qualquer depreciação.
Com base na Norma Brasileira de Contabilidade NBC T 16.10, que trata da avaliação e mensuração de ativos e passivos em entidades do setor público, considere:
I - As disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de câmbio vigente na data do fato contábil, sem atualização posterior.
II - O ativo imobilizado, incluindo os gastos adicionais ou complementares, é mensurado ou avaliado com base no valor de aquisição, produção ou construção.
III - O método para mensuração e avaliação das saídas do almoxarifado é o custo de aquisição.
IV - A entidade que adotar as normas aplicadas ao setor público deve reconhecer inicialmente os estoques, imobilizados e intangíveis pelo custo ou valor justo.
De acordo com as afirmativas acima, assinale a alternativa correta:
Somente as afirmativas I e III estão corretas.
Somente as afirmativas II e IV estão corretas.
Somente a afirmativa III está correta.
Todas as afirmativas estão corretas.
No início do mês de dezembro de 20x5 uma entidade pública adquiriu dois equipamentos eletrônicos para uso nas atividades da entidade, no valor de $ 9.500,00 cada, sendo um para uso imediato e outro para reserva em caso de defeito do primeiro. A vida útil estimada desses equipamentos é de 3 anos. O contrato de compra previa que o pagamento do fornecedor se daria em duas parcelas, uma até 31/12/20x5 e a outra até 31/01/20x6.
Para fins de reconhecimento desse item no ativo, conforme as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP), devem-se registrar:
 a Crédito Empenhado.a Crédito Empenhado Liquidado a Pagar. a Crédito Liquidado. a Crédito Liquidado.
Com relação à avaliação e mensuração de ativos e passivos em entidades do Setor Público, de acordo com a NBC T 16.10, marque a opção INCORRETA.
Os estoques são mensurados ou avaliados com base no valor de aquisição ou no valor de produção ou de construção.
Quando os elementos do ativo imobilizado tiverem vida útil econômica limitada, ficam sujeitos à depreciação, amortização ou exaustão sistemática durante esse período, sem prejuízo das exceções expressamente consignadas.
O critério de mensuração ou avaliação dos ativos intangíveis obtidos a título gratuito e a eventual impossibilidade de sua valoração devem ser evidenciados em notas explicativas.
As provisões são constituídas com base em estimativas pelos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
Os direitos, os títulos de crédito e as obrigações prefixados são ajustados a valor de mercado.
Uma entidade da Administração Pública detém um conjunto de ativos conforme descrito a seguir:
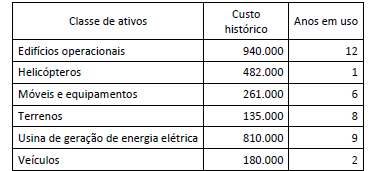
A partir de indícios que sinalizaram a necessidade de reavaliação desses bens, e de acordo com as orientações do MCASP, a entidade deve reavaliar:
A avaliação e a mensuração dos elementos patrimoniais nas entidades do setor público obedecem aos critérios definidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado pela STN. A partir das definições do MCASP/STN, analise as afirmativas a seguir:
I. As disponibilidades em moeda estrangeira serão convertidas à taxa de câmbio vigente na data do balanço.
II. A avaliação das participações em empresas e consórcios públicos deve ser feita pelo método da equivalência patrimonial.
III. Estoques de bens para distribuição gratuita podem ser avaliados pelo valor de reposição.
IV. Os direitos que tenham por objeto bens incorpóreos são avaliados pelo valor justo.
Está correto somente o que se afirma em:
Em uma entidade do setor público foram obtidos os dados a seguir do sistema de contabilidade.
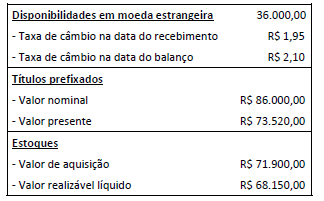
Como a entidade está elaborando suas demonstrações contábeis a partir das disposições do MCASP para mensuração de ativos e passivos, o valor dos itens apresentados totaliza:
O valor histórico deve ser utilizado como base de mensuração no caso de deterioração física parcial dos estoques.
Certo
Errado
Considere as informações sobre a movimentação de um dos itens do estoque de material de consumo de um órgão do Poder Executivo Estadual no mês de fevereiro de 2014.
Data | Especificação | Quantidade (unidades) | Custo de Aquisição (unitário) | Valor de Mercado (unitário) |
01/02/14 | Estoque Inicial | 1.000 | R$ 5,00 | R$ 5,30 |
06/02/14 | Compra | 2.000 | R$ 5,90 | R$ 5,90 |
20/02/14 | Consumo | 500 | − | R$ 5,70 |
28/02/14 | Consumo | 400 | − | R$ 5,50 |
De acordo com a NBC T 16.10, o valor do estoque final em 28/02/2014 deve ser, em reais,
12.390,00.
12.300,00.
11.760,00.
11.970,00.
11.550,00.
Considere as informações, abaixo, sobre a movimentação de um dos itens do estoque de material de consumo de um órgão do Poder Judiciário Federal no mês de setembro de 2013.
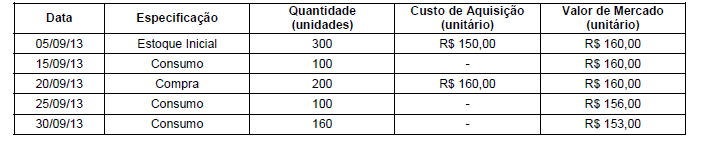
Sabendo que o órgão público utiliza o método do custo médio ponderado móvel para mensuração e avaliação das saídas dos estoques, o valor do estoque final de acordo com a NBC T 16.10, em 30/09/2013, era, em R$, igual a
A NBC T 16.10 dispõe sobre critérios e procedimentos para a avaliação e a mensuração de ativos e passivos integrantes do patrimônio de entidades do setor público. A associação correta entre o elemento patrimonial e o critério de avaliação ou mensuração é:
ativo imobilizado – valor justo;
bens de uso comum – valor justo;
estoques – custo médio ponderado ou PEPS;
resíduos e refugos – valor realizável líquido;
títulos de crédito – valor justo.
Na mensuração de passivos, de acordo com a NBC T 16.10, as obrigações
em moeda estrangeira devem ter seus valores convertidos à taxa de câmbio da data da transação.
prefixadas de curto prazo são ajustadas pelo valor presente.
pós-fixadas são ajustadas considerando-se somente os juros incorridos até a data de divulgação do balanço.
podem ser reconhecidas somente quando o seu valor possa ser determinado com exatidão.
devem ter seus valores reduzidos em conformidade com os riscos de não pagamento reconhecidos em conta de ajuste.



