







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As receitas dos royalties são originadas pela exploração do patrimônio do Estado, que é constituído por recursos minerais, hídricos e florestais. Essas receitas são classificadas como patrimoniais, dentro da categoria econômica receitas correntes.
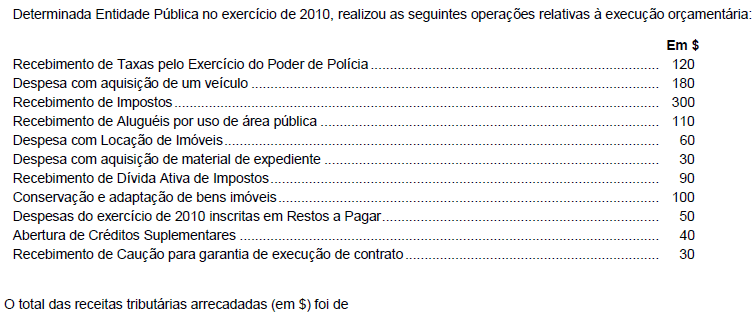
300
330
390
420
510
A receita de serviços de publicidade legal decorrentes das atividades de agenciamento de publicidade é classificada como receita corrente.
Determinada Autarquia Pública recebe mensalmente aluguel de um imóvel de sua propriedade. Considerando ser uma receita orçamentária classifica-se como
Alienação de Bens Imóveis.
Propriedade de Bens Imóveis.
Capital.
Bens de Capital.
Patrimonial.
Se a União recebe recursos para a amortização de um empréstimo concedido a terceiros, o valor deve ser classificado como receita corrente, no agrupamento correspondente à receita patrimonial.
As receitas destinadas aos órgãos representativos de categorias profissionais ou a órgãos de defesa de interesse dos empregadores ou empregados integram a classificação orçamentária como receitas de contribuição.
As receitas auferidas nas situações em que o Estado atua em condição de igualdade com os particulares, sem o uso do poder de império, são consideradas receitas originárias, como é o caso da receita de serviços.
A apropriação da variação cambial positiva de empréstimos concedidos deve ser classificada como receita de serviços.
Um dos níveis de classificação das receitas é o vinculado à origem da receita, chamado espécie de receita, o qual permite qualificar com maior detalhe o fato gerador das receitas. Considerando-se a origem receita tributária, são espécies os impostos, as taxas e as contribuições de melhoria.
A receita patrimonial decorre de fato permutativo e está incluída entre os itens de receitas de capital.
As receitas tributárias, de contribuições, agropecuárias, patrimoniais e o superavit do orçamento corrente são considerados receitas correntes.
Impostos, taxas e contribuições são considerados receitas originárias.
De acordo com a classificação da receita da União, a contribuição para o salário-educação é considerada receita
tributária.
de transferência.
de impostos.
da Seguridade Social.
de contribuições.
O código de natureza de receita busca classificar a receita identificando a origem do recurso segundo seu fato gerador, sendo desmembrado em níveis. A subdivisão das categorias econômicas é representa pela
fonte.
espécie.
subfonte.
rubrica.
origem.
Em conformidade com a Lei nº 4.320/64, é uma receita patrimonial aquela oriunda do recebimento
do imposto sobre a propriedade territorial rural.
da contribuição social sobre o lucro da pessoa jurídica.
de aluguéis.
da alienação de bens móveis.
de receita da indústria de transformação.
A receita resultante da produção estatal no campo vegetal e na produção animal denomina-se
ambiental.
serviço.
agropecuária.
patrimonial.
florestal.
A receita pública que, quanto à afetação patrimonial, possui a mesma característica que a Receita Tributária, conforme definição do autor Lino Martins da Silva, é a receita proveniente de
operações de crédito.
consignações
contribuições.
cauções
alienação de bens.
As receitas podem ser classificadas, em relação à origem, como originárias ou derivadas. São exemplos de cada uma destas espécies, respectivamente,
preço e penalidades pecuniárias.
tributos e penalidades pecuniárias.
empréstimos e prescrição aquisitiva.
pena de perdimento de bens e bens vacantes.
reparação de guerra e invenção.
São receitas patrimoniais:
extração mineral, dividendos e contribuição de melhoria.
aluguel, amortização de empréstimo e foros.
laudêmios, alienação de bens e taxas.
dividendos, operações de crédito e impostos.
laudêmios, dividendos e participações.
Segundo o autor Lino Martins da Silva, em sua obra “Contabilidade Governamental um Enfoque Administrativo”, a receita de impostos, sob o aspecto da regularidade, é classificada como
orçamentária.
efetiva
originária.
derivada.
ordinária.



