







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a lei no 4.320, de 17 de março de 1964 é CORRETO afirmar que podemos ter os seguintes resultados orçamentários:
I. Receita Executada > Despesa Executada = Superávit
II. Receita Executada < Despesa Executada = Déficit
III. Receita Executada = Despesa Executada = Equilíbrio
IV. Receita Prevista > Receita Executada = Superávit
V. Receita Executada > Receita Prevista = Economia na Execução Despesa
VI. Despesa Fixada > Despesa Executada = Excesso de Arrecadação
VII. Despesa Fixada < Despesa Executada = Excesso na Execução Despesa
Estão corretas I, II, III.
Estão corretas III e IV e V.
Estão corretas I, II, III e VII.
Estão corretas I, V, VI.
Considere as seguintes informações referentes à receita de Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) de um determinado ente público municipal:
01/01/2019: a repartição competente verificou a procedência do crédito fiscal e a pessoa que lhe era devedora e inscreveu o débito desta.
15/01/2019: o devedor pagou o IPTU em uma instituição financeira autorizada pelo ente.
18/01/2019: o valor total recebido pela instituição financeira foi transferido à conta específica do Tesouro Municipal, responsável pela administração e controle da arrecadação e programação financeira.
Com base nessas informações e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado de execução orçamentária do referido ente público municipal foi alterado, de acordo com a Lei no 4.320/1964, em
01/01/2019 por meio de uma Receita Corrente.
18/01/2019 por meio de uma Receita de Capital.
15/01/2019 por meio de uma Receita Corrente.
15/01/2019 por meio de uma Receita de Capital.
18/01/2019 por meio de uma Receita Corrente.
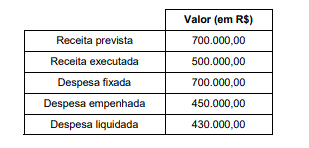
70.000.
50.000.
200.000.
150.000.
170.000.
Um município apresentou os seguintes dados referentes ao seu último exercício social:
100.000,00
200.000,00
300.000,00
400.000,00
500.000,00
O resultado de execução orçamentária, apurado conforme a Lei n2 4.320/1964, referente ao exercício financeiro de 2018 foi
deficitário em R$ 2.830.000.000,00.
deficitário em R$ 1.650.000.000,00.
superavitário em R$ 1.240.000.000,00.
superavitário em R$ 11.440.000.000,00.
superavitário em R$ 8.190.000.000,00.
O Balanço Orçamentário das entidades públicas evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o
fluxo de saídas de caixa.
resultado patrimonial.
resultado orçamentário.
fluxo de entradas de caixa.
Em se tratando de Contabilidade Aplicada ao Setor Público, na apuração dos resultados patrimonial e orçamentário, adota-se o regime de
competência e misto, respectivamente.
caixa e competência, respectivamente.
caixa e misto, respectivamente.
competência, sempre.
Considere as informações a seguir referentes ao Balanço Orçamentário e assinale a alternativa correta.
Rec. correntes previstas: 700 | Rec. correntes arrecadadas: 980 |
Rec. de capital previstas: 350 | Rec. de capital arrecadadas: 200 |
Desp. correntes fixadas: 600 | Desp. correntes empenhadas: 720 |
Desp. de capital fixadas: 450 | Desp. de capital empenhadas: 250 |
O resultado orçamentário corrente foi de 200, superavitário.
O orçamento apresentou uma queda na arrecadação global de 130.
O orçamento apresentou um excesso de arrecadação global de 130.
O orçamento global apresentou um superávit de 150.
O resultado orçamentário de capital foi de 50, superavitário.
Sobre resultados orçamentários, assinale a alternativa INCORRETA:
Superávit do orçamento corrente: quando o total da receita corrente realizada não supera o da despesa corrente realizada.
Superávit do orçamento de capital: quando o total da receita de capital realizada superar o da despesa de capital realizada.
Déficit do orçamento de capital: quando o total da despesa de capital realizada superar o da receita de capital realizada.
Déficit do orçamento corrente: quando o total da despesa corrente realizada superar o da receita corrente realizada.
O impacto das transações ocorridas no mês de novembro de 2017, tomadas em conjunto, no resultado de execução orçamentária referente ao exercício financeiro de 2017, de acordo com a Lei nº 4.320/1964, foi
um aumento de R$ 36.140.000,00.
uma redução de R$ 21.109.000,00.
um aumento de R$ 35.948.000,00.
uma redução de R$ 22.492.000,00.
um aumento de R$ 37.331.000,00.
O relatório referente ao último bimestre do exercício que será acompanhado de demonstrativos das projeções atuariais dos regimes de previdência social, geral e próprio dos servidores públicos é denominado:
Relatório de gestão fiscal.
Relatório da política anual de investimentos.
Relatório resumido de execução orçamentária.
Demonstrativo das metas anuais.
Uma entidade pública apresentava, em 31/12/2017, os seguintes saldos:
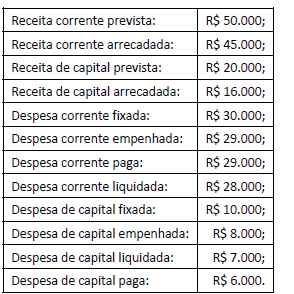
O resultado orçamentário geral da entidade apresenta um superávit de
Com base nessas transações tomadas em conjunto, em maio de 2018, o resultado da execução orçamentária foi
reduzido em R$ 234.000,00
aumentado em R$ 66.000,00
aumentado em R$ 96.000,00
reduzido em R$ 22.000,00
reduzido em R$ 13.000,00
No final de 2017, um determinado município apresentou as seguintes informações sobre seu orçamento naquele exercício, em R$ milhões.
Receita corrente prevista | 2.200 |
Receita corrente arrecadada | 2.250 |
Receita de capital prevista | 1.800 |
Receita de capital arrecadada | 1.800 |
Despesa corrente fixada | 1.800 |
Despesa corrente empenhada | 1.770 |
Despesa de capital fixada | 2.200 |
Despesa de capital empenhada | 2.100 |
Com base nesse caso hipotético, é correto afirmar que o resultado orçamentário do município em 2017 foi de
R$ 50 milhões
R$ 130 milhões.
R$ 150 milhões.
R$ 180 milhões.
R$ 200 milhões.
Um órgão público apresenta um Superávit Orçamentário quando:
Sua receita arrecadada é maior que sua despesa paga.
Sua receita arrecadada é maior que sua despesa liquidada.
Sua receita arrecadada é maior que sua despesa empenhada.
Quando seu saldo de dotações orçamentárias é positivo.
Quando sua receita orçada é maior que a sua despesa empenhada.
No exercício financeiro de 2017, uma entidade pública apresentou as seguintes informações.
Receita prevista | 120.000,00 |
Despesa fixada | 110.000,00 |
Impostos arrecadados | 185.000,00 |
Despesas empenhadas | 145.000,00 |
Despesas liquidadas | 160.000,00 |
Despesas inscritas em restos a pagar | 30.000,00 |
Recebimento de depósitos de terceiros | 25.000,00 |
A partir do confronto entre as receitas e as despesas, conforme a Lei 4320/64, fora apurado o resultado orçamentário no valor de:
Deficitário em R$ 30.000,00.
Superavitário em R$ 40.000,00.
Deficitário em R$ 20.000,00.
Superavitário em R$ 35.000,00.
A Prefeitura Municipal de Gama e Delta apresentou os seguintes valores para suas receitas e despesas orçamentárias no ano T1:
Receitas orçamentárias | Despesas orçamentárias | ||
Receitas tributárias | 1.400 | Salários e encargos sociais do funcionalismo público | 1.000 |
Receitas imobiliárias | 200 | Serviços terceirizados | 300 |
Receitas de dividendos de empresa pública municipal | 100 | Juros e encargos da dívida | 200 |
Receita de dívida ativa | 200 | Amortização da dívida | 600 |
Remuneração de depósitos bancários | 200 | Edificação de escolas municipais | 1.000 |
Transferências do Fundo de Participação dos Municípios | 800 | Aquisição de software de gestão | 100 |
Alienação de bens imóveis | 400 | Materiais de consumo | 200 |
Operações de crédito | 400 | Atualização monetária e cambial da dívida | 200 |
Contribuição de iluminação pública | 100 | Aumento de capital em empresa pública municipal | 300 |
Amortização de empréstimo | 200 | Consultoria financeira e jurídica | 100 |
Total das receitas orçamentárias | 4.000 | Total das despesas orçamentárias | 4.000 |
Com base nas informações acima, assinale a alternativa em que é apresentado corretamente o superávit ou déficit orçamentário corrente da Prefeitura Municipal de Gama e Delta para o ano T1.
Superávit de $ 3.000.
Déficit de $ 1.800.
Superávit de $ 1.200.
Superávit de $ 2.200.
Déficit de $ 1.200.
Analise os seguintes dados:
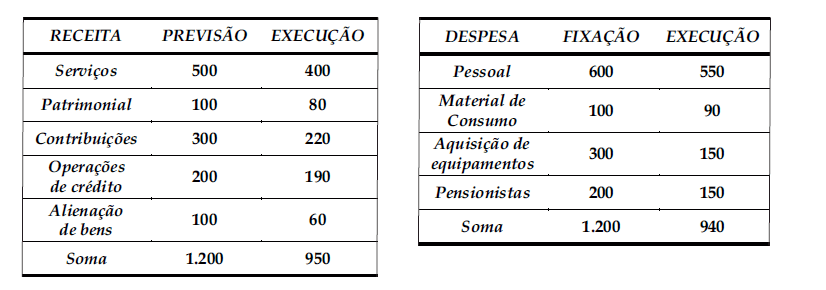
Com base nesses dados, o valor do Resultado da Execução Orçamentária corresponde ao



