







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No balanço orçamentário, o resultado orçamentário do exercício é constituído pela diferença entre o total das despesas fixadas na lei orçamentária anual e o das despesas empenhadas no exercício.
Certo
Errado
Com base nas informações fornecidas e de acordo com a Lei no 4.320/1964,
o impacto negativo no resultado de execução orçamentária do exercício financeiro de 2021 provocado pela execução das despesas foi R$ 2.699.700,00.
os ingressos extraorçamentários evidenciados no Balanço Financeiro do ano de 2021 foi R$ 300.300,00.
o referido ente poderia ter empenhado despesas com Inversões Financeiras no exercício financeiro de 2021 até o limite de R$ 90.000,00.
a execução orçamentária da despesa com Pessoal e Encargos Sociais deu origem a um passivo permanente de R$ 2.000.000,00.
o valor total empenhado com Despesa de Capital no exercício financeiro de 2021 foi R$ 460.000,00.
A Execução Orçamentária é definida como a utilização dos créditos (ou dotações) consignados no orçamento. Conforme a Lei 4320/64, o controle da execução orçamentária compreenderá:
I. A legalidade dos atos de que resultem a arrecadação da receita ou a realização da despesa, o nascimento ou a extinção de direitos e obrigações;
II. A fidelidade funcional dos agentes da administração, responsáveis por bens e valores públicos;
III. O cumprimento do programa de trabalho expresso em termos monetários e em termos de realização de obras e prestação de serviços.
Nesse sentido, a Lei 4320/96 apresenta a coexistência de dois sistemas de controle da execução orçamentária: o controle interno e controle externo. O controle externo da execução orçamentária terá por objetivo verificar a probidade da administração, a guarda e legal emprego dos dinheiros públicos e o cumprimento da Lei de Orçamento, e é exercido por:
Contador Geral.
Poder Judiciário.
Poder Executivo.
Poder Legislativo.
Tesoureiro Responsável.
No ano de 2020, um determinado ente público apresentou os seguintes dados referente a receitas e despesas:
Receitas Previstas R$117,954 bilhões
Receitas Arrecadadas R$104,254 bilhões
Despesas Fixadas R117,954 bilhões
Despesas Empenhadas R$107,108 bilhões
Assinale a alternativa correta em relação ao resultado orçamentário anual.
O ente apresentou um superávit orçamentário de R$10,846 bilhões.
O ente apresentou um déficit orçamentário de R$2,854 bilhões.
O ente apresentou um superávit orçamentário de R$13,7 bilhões.
O ente apresentou um déficit orçamentário de R$13,292 bilhões.
A respeito das operações ocorridas no último mês do exercício financeiro, é correto afirmar que o registro da operação:
1 foi registrada como uma receita de capital.
2 não teve impacto no resultado orçamentário do exercício.
3 contribuiu para o aumento do resultado patrimonial do exercício.
4 provocou o reconhecimento de uma variação patrimonial diminutiva.
5 provocou o reconhecimento de uma variação patrimonial aumentativa.
No ano de 2020, à Estado do Pará previu uma receita total de R$34.048.438 e arrecadou o total de R$31.951.878. No mesmo período, o Estado fixou uma despesa total de R$34.048.438 e executou o total de R$30.673.331 em despesas empenhadas. Diante dos dados apresentados, assinale a alternativa correta que apresenta o resultado orçamentário.
O Estado apresentou um Superávit orçamentário de R$1.278.547.
O Estado apresentou um Déficit orçamentário de R$2.096.560.
O Estado apresentou um Superávit orçamentário de R$3.375.107.
Estado apresentou um resultado orçamentário nulo.
Tendo por base as informações apresentadas, no que diz respeito à análise do Balanço Orçamentário do município de Pé de Cabra/MG, exercício de 2020, assinale a alternativa CORRETA:
O município experimentou um excesso de arrecadação no valor de R$ 470.329,06.
O superávit do orçamento corrente equivaleu a R$ 315.637,03.
Houve, no exercício, economia orçamentária da ordem de R$ 104.321,70.
O resultado orçamentário do exercício foi superavitário em R$ 574.650,76.
Analise a tabela a seguir, que apresenta os valores contábeis de uma entidade pública.
Previsão orçamentária inicial | R$ 97.500 |
Alteração da previsão orçamentária | R$ 7.500 |
Arrecadação da receita | R$ 124.500 |
Dotação orçamentária inicial | R$ 97.500 |
Dotação orçamentária adicional | R$ 7.500 |
Crédito disponível | R$ 3.000 |
Crédito empenhado a liquidar | R$ 16.500 |
Crédito empenhado em liquidação | R$ 7.500 |
Crédito empenhado liquidado a pagar | R$ 1.500 |
Crédito empenhado pago | R$ 76.500 |
Considerando exclusivamente os valores apresentados na tabela, o resultado orçamentário da entidade pública é
R$ 21.000
R$ 28.500
R$ 16.500
R$ 22.500
R$ 25.500
Em 4/1/2020, o ordenador de despesa de uma entidade pública, que é um servidor público investido de autoridade, cujos atos resultam na emissão de empenho e na autorização de pagamento, suprimento ou dispêndio de recursos, conforme estabelecido no Decreto-lei n.o 200/1967, emitiu empenho no valor de R$ 6.200,00 para a contratação de serviços de terceiros − pessoa jurídica para efetuar a manutenção da porta de entrada do prédio. Em 11/1/2020, a manutenção da porta foi realizada pelo prestador do serviço e, nessa mesma data, ocorreu a liquidação da despesa pelo valor total da despesa empenhada, sendo que o pagamento foi realizado, em 30/1/2020, pelo valor total da despesa liquidada.
Com base nesse caso hipotético, é correto afirmar que o impacto no resultado da execução orçamentária, de acordo com a Lei n.o 4.320/1964, e o impacto no resultado patrimonial da entidade pública ocorreram, respectivamente, em
4/1/2020 e em 8/1/2020.
4/1/2020 e em 11/1/2020.
4/1/2020 e em 30/1/2020.
11/1/2020 e em 4/1/2020.
11/1/2020 e em 30/1/2020.
O resultado orçamentário do exercício (ROE) foi superavitário em R$ 20 mil.
Certo
Errado
Suponha-se que um ente tenha previsto uma receita e fixado uma despesa de duzentas unidades monetárias (U. M.) no seu primeiro orçamento anual e tenha arrecadado duzentas e dez U. M., empenhado 180 U. M. e pago 160 U. M. durante o exercício. Nesse caso, é correto concluir que ele teve um superavit orçamentário de 20 U. M. e um saldo financeiro de 30 U. M.
Certo
Errado
Considerando‐se os seguintes elementos para determinação do resultado orçamentário (em R$ 1,00):
∙ receita prevista: 500;
∙ receita arrecadada: 600;
∙ dotação atualizada: 720;
∙ despesa realizada: 720; e
∙ crédito reaberto: 120,
é correto concluir que o resultado orçamentário foi de R$ 220,00.
Certo
Errado
Determinado município apresentou, ao final do exercício, os seguintes valores em relação ao IPTU: Receita Prevista R$ 20.000.000,00, Receita Lançada R$ 18.000.000,00, Receita Arrecadada R$ 16.000.000,00 e Dívida Ativa Inscrita R$ 3.400.000,00. Desse modo, considerando o regime orçamentário previsto na Lei nº 4.320/1964, o resultado orçamentário em relação a essa receita foi o seguinte:
Superávit de R$ 2.000.000,00.
Déficit de R$ 2.000.000,00.
Déficit de R$ 3.400.000,00.
Superávit de R$ 4.000.000,00.
Déficit de R$ 4.000.000,00.
Um ente público apresentou o seguinte Balanço Orçamentário em 31/12/2019; observe.
TÍTULOS | PREVISÃO | EXECUÇÃO | TÍTULOS | FIXAÇÃO | EXECUÇÃO |
RECEITAS CORRENTES | R$ 760.000,00 | R$ 710.000,00 | DESPESAS CORRENTES | R$ 620.000,00 | R$ 630.000,00 |
Tributária | R$ 90.000,00 | R$ 85.000,00 | Pessoal e Encargos | R$ 380.000,00 | R$ 410.000,00 |
Patrimonial | R$ 80.000,00 | R$ 55.000,00 | Juros e Encargos Dívida | R$ 60.000,00 | R$ 60.000,00 |
Serviços | R$ 50.000,00 | R$ 40.000,00 | Outras Despesas Correntes | R$ 180.000,00 | R$ 160.000,00 |
Transferências correntes | R$ 320.000,00 | R$ 330.000,00 | |||
Outras Receitas Correntes | R$ 220.000,00 | R$ 200.000,00 | DESPESAS DE CAPITAL | R$ 1.280.000,00 | R$ 1.190.000,00 |
Investimento | R$ 860.000,00 | R$ 800.000,00 | |||
RECEITAS DE CAPITAL | R$ 1.140.000,00 | R$ 790.000,00 | Amortização de Empréstimo | R$ 420.000,00 | R$ 390.000,00 |
Operação de Crédito | R$ 20.000,00 | ||||
Alienação de Bens | R$ 140.000,00 | R$ 70.000,00 | |||
Amortização de Empréstimos | R$ 100.000,00 | R$ 50.000,00 | |||
Transferências de Capital | R$ 900.000,00 | R$ 650.000,00 | |||
TOTAL | R$ 1.900.000,00 | R$ 1.500.000,00 | TOTAL | R$ 1.900.000,00 | R$ 1.820.000,00 |
Sabendo-se que não ocorreram eventos que ocasionaram a atualização da receita e da despesa, considere somente as informações apresentadas no demonstrativo, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O Resultado Orçamentário foi um déficit de R$ (320.00,00).
( ) O Resultado Orçamentário foi um superávit de R$ R$ 80.000,00.
( ) O Resultado da Receita apresentou uma insuficiência de R$ 400.000,00.
( ) O Resultado da Receita apresentou uma insuficiência de (R$ 50.000,00).
( ) O Resultado da Despesa apresentou uma economia de R$ 80.0000,00.
( ) O Resultado da Despesa apresentou uma inconsistência de (R$ 90.000,00).
A sequência está correta em
V, F, V, F, V, F.
F, V, F, V, F, V.
V, V, F, F, V, F.
F, V, F, F, V, V.
É correto afirmar que o resultado orçamentário apresentou um superávit de:
150.000,00.
300.000,00.
450.000,00.
550.000,00.
O resultado da execução orçamentária demonstrado no Balanço Orçamentário, confeccionado nos termos da Lei n° 4.320/1964, foi de:
Superávit orçamentário de R$895,00.
Superávit orçamentário de R$1.000,00.
Superávit orçamentário de R$1.105,00
Déficit orçamentário de R$895,00
O resultado de execução orçamentária da entidade pública municipal referente apenas ao mês de dezembro de 2018, apurado conforme a Lei no 4.320/1964, teve um aumento de, em reais,
490.000,00.
690.000,00.
650.000,00.
678.000,00.
369.000,00.
Os dados a seguir foram retirados do Balanço Orçamentário de um município localizado no sudeste do país em 2018:
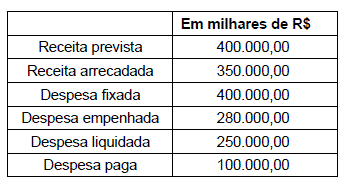
O resultado orçamentário do município em 2018, é, em R$:
0,00.
50.000,00.
70.000,00.
80.000,00.
150.000,00.
Em uma determinada autarquia foram registrados os seguintes eventos, em R$:
- Lançamento de imposto: 91.000
- Arrecadação de imposto: 78.000
- Compra de bens móveis à vista com recebimento imediato: 19.000
- Empenho, liquidação e pagamento de folha de pessoal: 17.000
- Empenho e liquidação de despesas com luz e telefone: 7.000
Considerando as informações acima, o resultado orçamentário vai indicar:
Superávit financeiro de R$ 35 mil.
Resultado patrimonial positivo de R$ 35 mil.
Resultado financeiro de R$ 56 mil.
Superávit orçamentário de R$ 35 mil.



