







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma variação patrimonial quantitativa, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, decorre do reconhecimento
do recebimento antecipado de tributos, em dezembro de 2023, cujo evento tributável ocorre em 2024.
de Variações Patrimoniais Diminutivas (VPD) Pagas Antecipadamente referente a serviços que serão prestados no curto prazo.
de produtos alimentícios recebidos, concomitante à liquidação da despesa, que serão mantidos para distribuição gratuita por meio de cestas básicas.
de bens em espécie recebidos em doação, sem condições a ela atreladas.
de obrigação a pagar resultante da baixa de provisão reconhecida pelo mesmo valor.
O fator que provoca uma variação patrimonial diminutiva refletida no demonstrativo contábil correspondente é o/a:
a baixa de bens inservíveis
a incorporação de bens doados
o cancelamento de restos a pagar
a inscrição de créditos da dívida ativa
Conforme a estrutura básica do plano de contas aplicado ao setor público, da demonstração das variações patrimoniais, NÃO pertence ao grupo das variações patrimoniais diminutivas:
As despesas de pessoal e encargos.
Transferências e delegações concedidas.
Receita de impostos, taxas e contribuições de melhoria.
Desvalorização e perdas de ativos e incorporação de passivos.
Conforme o Manual de Contabilidade Aplicada ao Setor Público (2021), trata-se de “aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários”. O conceito apresentado é o de:
Origem de Recursos.
Destinação de Recursos.
Geração Líquida de Caixa.
Variações Patrimoniais Diminutivas.
Variações Patrimoniais Aumentativas.
De acordo com as informações disponibilizadas, é correto afirmar que o total de variações patrimoniais diminutivas a ser evidenciado na Demonstração das Variações Patrimoniais do exercício de 2022 importa em:
R$ 249.000,00.
R$ 265.000,00.
R$ 220.000,00.
R$ 204.000,00.
R$ 225.000,00.
Estabelece o artigo 63 da Lei nº 4.320/1964: “A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito”. Em relação a esse estágio da realização da despesa orçamentária e o reconhecimento desta como Variação Patrimonial Diminutiva (VPD), o que preveem as novas normas brasileiras de contabilidade aplicadas ao setor público?
A VPD é reconhecida somente após o momento da liquidação de toda e qualquer despesa.
A VPD é reconhecida somente no momento da liquidação de toda e qualquer despesa.
A VPD pode ser reconhecida antes da liquidação, simultânea à liquidação, ou após a liquidação, dependendo da situação.
A VPD pode ser reconhecida somente antes ou no momento da liquidação, dependendo da situação.
A VPD pode ser reconhecida somente no momento da liquidação ou após a liquidação, dependendo da situação.
A maioria das variações patrimoniais aumentativas (VPA) das entidades do setor público decorre de transações sem contraprestação, exceto as relativas aos tributos.
Certo
Errado
No que diz respeito à Demonstração das Variações Patrimoniais, assinale a alternativa correta.
Variações qualitativas são decorrentes de transações no setor público que aumentem ou diminuem o Patrimônio Líquido.
Variações quantitativas são decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais afetando o patrimônio líquido.
O resultado patrimonial do período é apurado pelo confronto entre variações patrimoniais qualitativas aumentativas e diminutivas.
Quanto à apuração das alterações verificadas no patrimônio, não se assemelha à Demonstração do Resultado do Exercício.
Tem-se o resultado patrimonial como um medidor do quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais.
Uma variação patrimonial aumentativa (VPA) pode ser reconhecida mesmo depois da arrecadação da receita orçamentária.
Certo
Errado
Analise as partes que seguem: De acordo com Manual de Contabilidade Aplicada ao Setor Público (MCASP), a Dívida Ativa é o conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular, inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez (1º parte). A Inscrição do crédito em Divida Ativa configura fato contábil modificativo, pois altera o valor do Patrimônio Líquido do órgão ou entidade de origem (2º parte), no qual será baixado o crédito a receber contra uma variação patrimonial aumentativa (VPA), ao passo em que à entidade ou órgão responsável pela inscrição será reconhecido um débito de dívida ativa contra uma receita orçamentária (3º parte).
-
Das partes, pode-se afirmar que:
Somente a 1ª parte está correta.
A 1ª, a 2ª e a 3ª partes estão corretas.
Somente a 2ª parte está correta.
Somente a 1ª e a 3ª partes estão corretas.
Somente a 1ª e a 2ª partes estão corretas.
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado. Considerando esse contexto, analise as assertivas a seguir:
I. As variações patrimoniais classificam-se em quantitativas e qualitativas.
II. Entende-se como variações qualitativas aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido.
III. Entende-se como variações quantitativas aquelas decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
Quais estão corretas?
Apenas I.
Apenas III.
Apenas I e II.
Apenas II e III.
I, II e III.
Se uma parcela de determinado passivo for extinta sem provocar o surgimento concomitante de outro passivo ou o desaparecimento de um ativo, a extinção deve ser reconhecida como uma variação patrimonial aumentativa.
Certo
Errado
Quando houver o recebimento antecipado de valores provenientes da venda a termo de serviços, uma variação patrimonial aumentativa deverá ser registrada antes da ocorrência do fato gerador.
Certo
Errado
Uma variação patrimonial diminutiva (VPD) é considerada realizada quando surge um passivo com correspondente ativo.
Certo
Errado
Considere as contas a seguir.
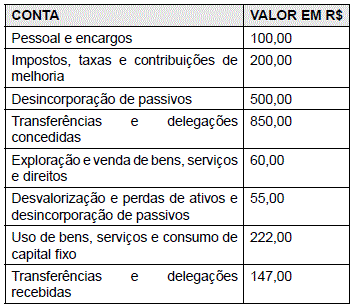
Com base nas contas elencadas anteriormente, qual é a soma das variações patrimoniais aumentativas?
As variações quantitativas orçamentárias estão representadas pelas receitas e despesas efetivas. As receitas efetivas provocam as variações quantitativas aumentativas (ativas) orçamentárias, enquanto que as despesas efetivas provocam as variações quantitativas diminutivas (passivas) orçamentárias.
Sobre o tema, atribua C para assertiva Correta e I para assertiva Incorreta:
( ) | A amortização da dívida, considerada pela legislação uma despesa de capital, é um exemplo de despesa efetiva. |
( ) | A amortização da dívida é uma despesa não efetiva. |
( ) | A alienação de ativos por valores idênticos aos contabilmente registrados representa superveniência do ativo. |
( ) | A alienação de bens pelo valor contábil é receita não efetiva, logo não pode ser superveniência do ativo, que é fato extraorçamentário. |
Assinale a alternativa que contém a sequência correta.
I, C, I, C
I, I, I, C
C, C, I, I
C, I, C, I
Assinale o momento em que ocorre uma variação patrimonial diminutiva.
Pagamento de salários.
Aquisição de material de limpeza para recomposição de estoque.
Inscrição de empenho em restos a pagar não processados.
Prestação de contas de suprimento de fundos previamente concedidos.
Pagamento a agente suprido em regime de adiantamento (concessão de suprimento de fundos).
Considere o recebimento antecipado de valores provenientes da venda a termo de serviços. Nesse caso, a receita orçamentária é registrada antes da ocorrência do fato gerador, ou seja, a VPA ocorre em momento posterior à arrecadação da receita orçamentária. Há troca de um direito (entrada antecipada dos valores) por uma obrigação de prestar o serviço, constituindo uma variação patrimonial qualitativa. O lançamento contábil correto na Natureza da Informação de Controle é
D. Caixa e Equivalentes de Caixa em Moeda Nacional.
C. Variação Patrimonial Aumentativa Diferida.
D. Variação Patrimonial Aumentativa (VPA) Diferida.
C. Valor bruto de exploração de bens e direitos e prestação de serviços.
D. Controle da Disponibilidade de Recursos.
C. Disponibilidade por Destinação de Recursos.
D. Receita a Realizar.
C. Receita Realizada.
D. Caixa e Equivalentes de Caixa em Moeda Nacional.
C. Valor Bruto de Exploração de Bens e Direitos e Prestação de Serviços.
O valor das variações patrimoniais aumentativas foi inferior a R$ 7.000.
Conforme preconizado pelas normas vigentes aplicadas ao setor público, dentre as transações a seguir, efetuadas por uma determinada prefeitura durante o exercício financeiro, aquela que NÃO se classifica como sendo uma variação patrimonial aumentativa é a de:



