







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nos termos do Código de Defesa do Consumidor, da Lei dos planos de saúde e do Estatuto do Idoso, qual das práticas ou cláusulas expostas a seguir NÃO poderia ser considerada abusiva, em relação aos contratos de planos de saúde?
Limitação ao contrato de plano de saúde familiar se a soma das idades do casal for superior a 100 anos.
Reajuste das prestações dos planos de saúde de titulares não idosos em valor superior ao da sua faixa etária, que tenham como dependentes ou agregados idosos.
Limitação da compra da carência de planos de saú de por contratantes idosos.
Reajuste por mudança de faixa etária das prestações dos planos de saúde vinculado a contrato vigente há mais de 10 anos.
Exigência de entrevista qualificada do idoso prévia a pactuação dos contratos de plano de saúde, negandose o acesso ao contrato em caso de constatação de lesão ou doença preexistente, que possa gerar impacto nos custos, de modo a não se oferecer qualquer alternativa além da cobertura básica, tais como a cobertura parcial temporária e o agravo do contrato.
Nos contratos de crédito bancário,
são livres os juros remuneratórios, limitada a taxa de comissão de permanência, em caso de inadimplência, aos juros contratados, e a multa moratória a 2% mensais nas relações consumeristas.
são livres os juros remuneratórios, bem como a taxa de comissão de permanência, limitada a multa a 10% mensais, em qualquer caso.
os juros remuneratórios obedecem ao limite de uma taxa diária do Banco Central, bem como a comissão de permanência; a multa moratória não pode ultrapassar 2% mensais, nas relações de consumo.
os juros remuneratórios são limitados a 1% ao mês, bem como a comissão de permanência, com multa moratória de 2% mensais nas relações de consumo.
os juros remuneratórios são livres, é potestativa a comissão de permanência, que não pode ser cobrada, e a multa moratória limita-se em qualquer caso a 2% mensais.
As cláusulas consideradas abusivas são nulas de pleno direito.
Analise as assertivas sobre o tema cláusulas abusivas.
I. É abusiva a cláusula que limite indenização nas relações de consumo firmadas entre o fornecedor e o consumidor pessoa jurídica, mesmo que em situações justificáveis.
II. Presume-se exagerada, entre outros casos, a vontade que ofende os princípios fundamentais do sistema jurídico a que pertence.
III. A nulidade de uma cláusula contratual abusiva não invalida o contrato, exceto quando de sua ausência, apesar dos esforços de integração, decorrer ônus excessivo a qualquer das partes.
Assinale a alternativa correta.
Os itens I e III estão incorretos.
Somente o item II contempla uma idéia falsa.
Apenas os itens II e III estão corretos.
Todas as afirmações são verdadeiras.
Todas as afirmações são falsas.
A invalidade de uma cláusula abusiva, em princípio, não invalida todo o contrato.
Mévio, brasileiro, solteiro, advogado, residente à Rua da Matriz nº 55, Belém/PA, efetua a abertura de uma conta corrente em instituição financeira regularmente estabelecida, denominada Cifra S/A.
Após longo tempo de duração do contrato, é surpreendido pelo saque de vultosa quantia de sua conta, ocorrido em final de semana prolongado, estando o mesmo em viagem de lazer no interior do Estado. Comunica o fato à instituição financeira, que após trinta dias, afirma que os saques foram realizados pelo próprio correntista, visto que eles não poderiam ocorrer sem a utilização de senha pessoal.
Surpreso e angustiado, Mévio consulta advogado que, prontamente, inicia negociações com o estabelecimento financeiro aduzindo que a cláusula de não indenizar constante do contrato seria abusiva, bem como indicando que o foro contratual ali escolhido, como sendo a cidade de São Paulo, também o seria. Comunica que, do mesmo modo, a arbitragem não pode ser imposta em contrato de adesão. Quanto aos saques, solicitou cópias das gravações realizadas pelo Banco nas agências onde os saques ocorreram, não tendo sua solicitação atendida.
Diante desse contexto, analise as afirmativas a seguir.
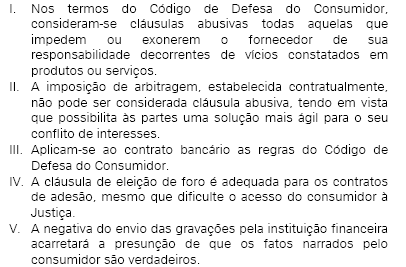
Assinale:
se somente a afirmativa IV estiver correta.
se somente as afirmativas II e IV estiverem corretas.
se somente as afirmativas III e IV estiverem corretas.
se somente as afirmativas I, III e V estiverem corretas.
se somente as afirmativas II, III e V estiverem corretas.
I. É legalmente permitida a inscrição de consumidores inadimplentes nos serviços de proteção ao crédito enquanto permanecer o inadimplemento, observado o prazo máximo de cinco anos.
II. Pode ser considerada abusiva a cláusula contratual de plano de saúde que limita no tempo a internação hospitalar do segurado.
III. A limitação de multa de mora prevista no Código de Defesa do Consumidor não se aplica às cédulas de crédito comercial emitidas anteriormente à sua vigência.
IV. É possível a desconsideração da pessoa jurídica sempre que sua personalidade representar obstáculo ao ressarcimento dos prejuízos causados aos consumidores.
Somente as proposições I e II são corretas.
Somente as proposições I e IV são corretas.
Somente as proposições II e III são corretas.
Somente as proposições III e IV são corretas.
As proposições I, II, III e IV são corretas.
Considere que um consumidor tenha firmado contrato de compra e venda de imóvel residencial, mediante o pagamento de prestações mensais. Nesse caso, consideramse nulas de pleno direito as cláusulas contratuais que estabeleçam a perda total das prestações pagas em benefício do credor que, no caso de inadimplemento, pleitear a resolução do contrato e a retomada do imóvel alienado.
Dada a proteção que a vedação à cláusula abusiva proporciona aos consumidores, considerados como a parte mais fraca da relação contratual, a nulidade de uma cláusula abusiva acarreta, via de conseqüência, a nulidade de todo o contrato no qual se encontra prevista.
Em matéria de cláusulas abusivas, o CDC enumera hipóteses em que o caráter abusivo estaria configurado, adotando, no entanto, um sistema aberto ao admitir outras situações.
PELA SISTEMÁTICA DO CÓDIGO DE DEFESA DO CONSUMIDOR (CDC, ART. 51), AS CLÁUSULAS ABUSIVAS SÃO NULAS DE PLENO DIREITO. ANTE ESTE ENUNCIADO É CERTO AFIRMAR QUE:
em qualquer situação definida no rol contido no art. 51, opera a nulidade de pleno direito;
somente opera a nulidade de pleno direito, nas hipóteses previstas no citado dispositivo legal, se o vício é manifesto, visível a partir do próprio instrumento contratual ou passível de prova literal;
à vista do sistema de nulidades adotado no direito positivo brasileiro, não constitui exagero retórico o legislador equiparar nulidade de pleno direito e nulidade dita absoluta;
todas as hipóteses de invalidade previstas no citado art. 51 , do CDC, dependem de rescisão.
Os contratos de consumo que contiverem qualquer cláusula contratual abusiva são considerados nulos de pleno direito.
O CDC veda expressamente cláusulas que impossibilitem, exonerem ou atenuem a responsabilidade do fornecedor por vícios de qualquer natureza dos produtos ou serviços. No entanto, essa disposição é mitigada na relação de consumo entre fornecedor e consumidor pessoa jurídica, haja vista que, em determinadas situações, a indenização poderá ser limitada.
O CDC dispõe, expressamente, que as cláusulas dos contratos de consumo somente podem ser modificadas quando, em razão de fato imprevisto e extraordinário, as prestações se tornam onerosas ao consumidor e excessivamente vantajosas ao fornecedor.
O Código de Defesa do Consumidor (CDC), Lei nº 8.078/1990, ao disciplinar as relações contratuais de consumo, estabelece como sendo nulas de pleno direito, entre outras, as cláusulas contratuais relativas ao fornecimento de produtos e serviços elencadas no artigo 51. Qual das interpretações a seguir confere com o disposto nesta Lei?
As cláusulas previstas no artigo 51 são taxativas e, portanto, não podem ser ampliadas pelos agentes de políticas públicas.
As cláusulas abusivas previstas no CDC não se aplicam em acordos verticais midstream, pois estes contratos não consistem em relações de consumo.
As cláusulas previstas na Seção II do CDC não podem ser ampliadas, porque compete ao Departamento de Proteção e Defesa do Consumidor fazê-lo.
A vinculação do produto ou serviço a outro produto ou serviço pode não ser uma cláusula abusiva, segundo a interpretação do artigo 51 do CDC.
O âmbito de aplicação das cláusulas abusivas pode alcançar cláusulas tipicamente abusivas em contratos de distribuição, tornando-as nulas.
A LOCUÇÃO CONTIDA NA 2ª PARTE, DO INCISO I, DO ART. 51, DO CÓDIGO DE DEFESA DO CONSUMIDOR: "NAS RELAÇÕES DE CONSUMO ENTRE O FORNECEDOR E O CONSUMIDOR-PESSOA JURÍDICA, A INDENIZAÇÃO PODERÁ SER LIMITADA, EM SITUAÇÕES JUSTIFICÁVEIS", ENCERRA:
contradição com o disposto no art. 25 que veda estipulação contratual de cláusula que impossibilite, exonere ou atenue a obrigação de indenizar;
exceção ao sistema de responsabilidade civil objetiva;
negócio que implica risco e, no caso, não está presente a vulnerabilidade;
as alternativas acima estão incorretas.



