




Questões de Concurso sobre Imposto sobre Circulação de Mercadorias e Serviços - ICMS


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
1.116 questões encontradas
Questões por página
20
Mais recentes
 
É legítima a posição do estado de São Paulo, no que diz respeito ao ICMS, desde que os benefícios sejam semelhantes ou em montante inferior aos concedidos pelos demais estados.

C
Certo

E
Errado

A respeito das alíquotas de ICMS fixadas no Estado do Mato Grosso do Sul, é incorreto afirmar que:


A

é de vinte e sete por cento nas prestações internas de serviços de comunicação.


B

é de treze por cento nas exportações para o exterior de mercadorias e serviços de comunicação, acaso tributáveis.


C

é de dezessete por cento nas operações internas com energia elétrica destinada a produtores.


D

é de vinte e cinco por cento nas operações internas e de importação com gasolina automotiva.


E

é de vinte por cento nas prestações internas de serviços de transporte.

A base de cálculo do ICMS em operação sem valor pode ser:


A

o custo da mercadoria em estabelecimento industrial.


B

o custo da mercadoria em estabelecimento comercial, mesmo que ela seja destinada a estabelecimento industrial


C

o preço da mercadoria em estabelecimento comercial do domicílio do destinatário.


D

o custo da mercadoria em estabelecimento industrial, caso o remetente seja comerciante.


E

o preço corrente da mercadoria, ou sua similar, no mercado atacadista do local da operação.

A empresa de construção civil é contribuinte do ISSQN e os bens adquiridos para integrar seu ativo fixo estão sujeitos ao recolhimento do ICMS no estado de origem, não podendo o estado de destino, onde é realizada a obra, proceder a cobrança do imposto.

C
Certo

E
Errado
Em atendimento ao princípio da não-cumulatividade, o comerciante deverá estornar o crédito do ICMS quando vender a mercadoria por preço inferior ao da aquisição.

C
Certo

E
Errado

O contribuinte A, situado no Ceará, vendeu mercadoria para o contribuinte B, no mesmo Estado, a qual deveria ser entregue no depósito fechado DF, situado no Rio de Janeiro, e de propriedade de B.

 Considerando as operações acima, e tendo em vista a legislação do ICMS, assinale a afrmativa correta.


A
A deverá emitir nota fiscal constando como destinatário DF.

B
DF emitirá nota fiscal de saída simbólica para B.

C
A nota fiscal emitida por A ficará arquivada em B.

D
A nota fiscal emitida por A deverá ser remetida por DF para B, depois de aposta a data da entrada efetiva da mercadoria.

E
DF creditar-se-á do ICMS destacado.

Considerando as normas relativas ao ICMS, as afirmativas a seguir estão corretas, exceto:


A

a sociedade civil de fim não-econômico, que explore atividade de produção agropecuária, inclui-se entre os contribuintes do ICMS.


B

no caso de prestação onerosa de serviços de comunicação feita mediante utilização de ficha ou cartão necessário à prestação, local da prestação, para fins de cobrança do imposto e definição do estabelecimento responsável, é o do estabelecimento da concessionária ou permissionária que forneça a ficha ou cartão.


C

na hipótese de captura de peixes, local da operação, para fins de cobrança do imposto e definição do estabelecimento responsável, é o da capitania dos portos onde estiver matriculada a embarcação.


D

é contribuinte do ICMS a pessoa jurídica que adquirir, de outro Estado da Federação, combustíveis líquidos derivados de petróleo para seu próprio consumo.


E

inclui-se entre os contribuintes do ICMS o extrator de substância mineral.

A empresa A, enquadrada como microempresa, utilizando o regime favorecido, calculou o ICMS devido para os meses de janeiro e fevereiro nos valores de, respectivamente, R$ 300,00 e R$ 500,00. Nesses meses pagou, pela entrada de mercadorias, respectivamente, R$ 280,00 e R$ 300,00. Considere não ter ocorrido qualquer situação de crédito decorrente de pagamento de ICMS antecipado, do diferencial de alíquota, do presumido ou decorrente de restituição.

Na situação descrita, o valor do ICMS a recolher relativo aos meses 1 e 2, nessa ordem, é de:


A
R$ 300,00 e R$ 500,00

B
R$ 60,00 e R$ 100,00

C
R$ 60,00 e R$ 200,00

D
R$ 20,00 e R$ 200,00

E
R$ 60,00 e R$ 160,00

Ocorre o fato gerador do ICMS,


A
na prestação de serviços compreendida na competência tributária dos municípios, se houver fornecimento de mercadoria.

B
na prestação de serviços não-compreendidos na competência tributária dos municípios.

C
no fornecimento de mercadoria com prestação de serviços compreendidos na competência tributária dos municípios, mas que, por indicação expressa da Lei no 6.374/89, que dispõe sobre a instituição do ICMS no Estado de São Paulo, sujeitem- se à incidência do imposto de competência estadual.

D
no fornecimento de mercadoria com prestação de serviços compreendidos na competência tributária dos municípios, mas que, por indicação de lei complementar, sujeitem-se à incidência do imposto de competência estadual.

E
no fornecimento de mercadoria com prestação de serviços compreendidos na competência tributária dos municípios, mas que, por indicação da lei municipal, sujeitem-se à incidência do imposto de competência estadual.

Considere a Decisão Normativa seguinte (I) e o julgado que o segue (II), a respeito do ICMS:
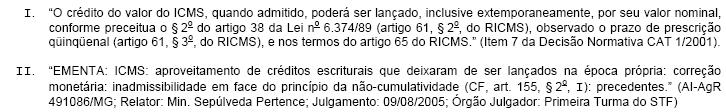
Imagem associada para resolução da questão

Em relação aos textos I e II acima, é correto afirmar que


A
tratam apenas de créditos acumulados.

B
não há correlação entre os textos I e II.

C
são convergentes e importam, em suma, que o contribuinte que não exercer seu direito ao crédito, no momento previsto pela legislação, poderá fazê-lo no qüinqüênio que se lhe seguir, mas apenas pelo seu valor nominal, sem qualquer atualização monetária.

D
apenas o texto II concerne ao princípio da não-cumulatividade.

E
o texto II, por ter sido emitido pelo Supremo Tribunal Federal, posteriormente ao texto I, o torna sem efeito jurídico.

Considere o artigo 8o da Lei Estadual no 6.374/89:
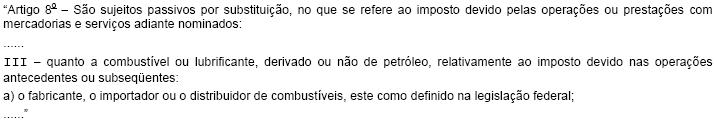
Imagem associada para resolução da questão

A norma legal, acima,


A
depende de inclusão no Regulamento do ICMS para se tornar de observância obrigatória.

B
aplica-se a uma refinaria, localizada no Estado do Rio de Janeiro, que venda gasolina a um posto de serviços localizado em território paulista, independentemente da celebração de Convênio que trate da extraterritorialidade da referida norma legal.

C
aplica-se a um distribuidor com estabelecimento, localizado no Rio de Janeiro, que importe gasolina pelo porto de Santos e a remeta diretamente para outro estabelecimento de sua propriedade, localizado no Estado de Minas Gerais.

D
é, em relação às operações interestaduais com combustíveis ou lubrificantes derivados de petróleo, simples decorrência lógica da Constituição Federal de 1988, que elegeu o Princípio do Destino para essas mercadorias.

E
considerada em si só, é impositiva apenas para fabricante, importador ou distribuidor de combustíveis localizado em território paulista.

Se o estado de Minas Gerais conceder moratória individual, quanto ao ICMS devido por Alfredo Mecânica de Automóveis Ltda., considerar-se-á suspensa a exigibilidade do crédito tributário.

C
Certo

E
Errado
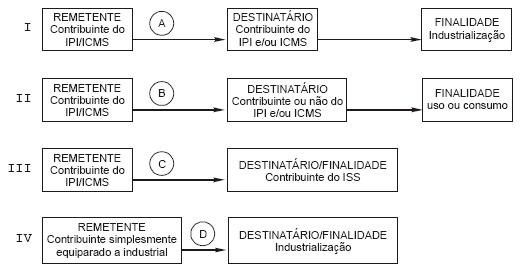
Analise os esquemas abaixo:

Imagem associada para resolução da questão

Considerando que segundo o artigo 155, § 2o, XI, da Constituição Federal, que cuida do ICMS, o IPI não integra a base de cálculo do imposto em determinadas situações. Dos esquemas representados, o IPI integra a base de cálculo do ICMS APENAS em


A
I e II.

B
I e III.

C
II e III.

D
II e IV.

E
III e IV.

Determinado contribuinte do ICMS importou um equipamento do exterior para o seu ativo permanente, com os seguintes dados da operação:
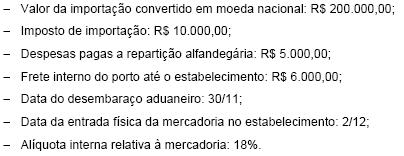
Imagem associada para resolução da questão

Considerando que o montante do ICMS integra sua própria base de cálculo, inclusive na importação, o valor do ICMS devido e o momento da ocorrência do fato gerador são, nessa ordem,


A
R$ 39.780,00 e 30/11.

B
R$ 39.780,00 e 02/12.

C
R$ 47.195,12 e 30/11.

D
R$ 47.195,12 e 02/12.

E
R$ 262.195,12 e 02/12.
O estabelecimento X, responsável pela retenção e recolhimento do ICMS nas operações subseqüentes, efetuou venda de mercadoria para o estabelecimento Y, situado no mesmo Estado. A margem de agregação (lucro) para o referido produto é de 20%. Sabendo que o valor total da operação foi de R$ 30.000,00, assinale a opção que indica o valor do ICMS a ser retido por X.

A
R$ 6.120,00

B
R$ 5.100,00

C
R$ 4.165,00

D
R$ 2.040,00

E
R$ 1.020,00

Considerando as normas relativas à fiscalização, aplicáveis ao ICMS, marque as afirmativas abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que contém a seqüência correta.

( ) No caso em que o depósito de mercadoria retida em órgão fazendário seja desaconselhável ou impraticável, a guarda e o depósito podem ser confiados a terceiro, desde que contribuinte ou responsável devidamente inscrito no CGF.

( ) Sendo a guarda e o depósito da mercadoria retida confiados a terceiro, será exigida garantia, exclusivamente sob a forma de depósito do valor correspondente ao imposto, multa e acréscimos legais.

( ) Em caso de perecimento ou avaria da mercadoria submetida à sua guarda e depósito, o depositário só responderá perante o Fisco pelos prejuízos que, por dolo, causar-lhe.


A
V, V, V

B
F, V, V

C
F, F, V

D
V, F, F

E
F, V, F

Somente o ICMS, o Imposto de Importação e o de Exportação podem incidir sobre as operações relativas a energia elétrica, serviços de telecomunicações e derivados de petróleo.


C

Certo


E

Errado

A pizzaria O2B, que ainda não está inscrita no Cadastro de Contribuintes do ICMS, não tem salão para receber clientes em seu estabelecimento. As pizzas são preparadas e vendidas no balcão, para serem consumidas fora do estabelecimento ou entregues no domicílio da clientela, no próprio bairro da pizzaria, mediante uma taxa de entrega. Essa pizzaria



A
é contribuinte do ICMS, porque fornece refeições.

B
é contribuinte do ICMS, porque efetua saídas de mercadorias de seu estabelecimento.

C
é contribuinte do Imposto Municipal sobre Serviços, e não do ICMS.

D
é contribuinte tanto do ISSQN quanto do ICMS, por prestar serviço de transporte.

E
será contribuinte do ICMS a partir da inscrição no Cadastro Estadual de Contribuintes do ICMS.
O transporte realizado dentro de um único município gera a obrigação de recolhimento do ISSQN, ficando afastada tal incidência tributária para dar ensejo ao recolhimento do ICMS, caso o transporte abranja mais de um município.

C
Certo

E
Errado
   
Gerar simulado
