







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando as normas relativas ao ICMS, as afirmativas a seguir estão corretas, exceto:
O ICMS
I. será não cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores.
II. poderá ser seletivo, em função da essencialidade das mercadorias e dos serviços.
III. incidirá nas prestações de serviço de comunicação nas modalidades de radiofusão sonora e de sons e imagens de recepção livre e gratuita.
IV. compreenderá, em sua base de cálculo, o montante do imposto sobre produtos industrializados, quando a operação realizada entre contribuintes e relativa a produto destinado à industrialização, configure fato gerador dos dois impostos.
Está correto o que se afirma APENAS em
I e II.
I e III.
I e IV.
II e III.
III e IV.
Fabricante de bebidas submetido ao regime de sujeição passiva por substituição com retenção antecipada do imposto, estabelecido em S. Paulo, foi objeto de fiscalização, tendo o AFR verificado, em relação ao ICMS, que o fabricante:
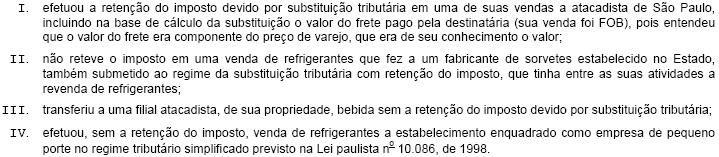
Com base na disciplina legal que rege o regime da sujeição passiva por substituição com retenção antecipada do imposto, especialmente em relação à base de cálculo e às hipóteses de aplicação ou não do regime, o AFR corretamente impugnou APENAS os procedimentos
Em relação ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), é correto afirmar que
Considere as seguintes afirmações:
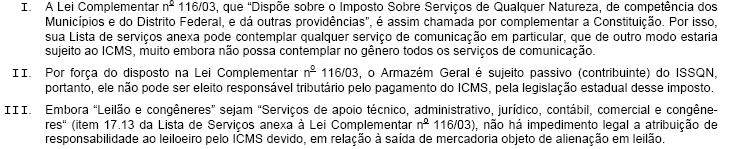
Está correto o que se afirma APENAS em
Considerando as normas relativas à fiscalização, aplicáveis ao ICMS, marque as afirmativas abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que contém a seqüência correta.
( ) Para exercício da ação fiscal, os estabelecimentos e depósitos do contribuinte são franqueados aos agentes do Fisco a qualquer hora do dia ou da noite.
( ) Para fins de apuração do movimento do estabelecimento, o agente do fisco pode se valer de papéis ou arquivos eletrônicos de outros estabelecimentos que transacionaram com o fiscalizado.
( ) A ação fiscal inicia-se com a exibição, pelo agente do fisco, de sua identidade funcional e do ato que o credencia à prática do ato administrativo.
( ) Na solicitação de livros e documentos, no curso da ação fiscal, deve constar o prazo para sua apresentação, que não pode ser inferior a 15 (quinze) dias.
Sobre o ICMS - Imposto sobre a Circulação de Mercadorias e Serviços, de competência impositiva dos estados e do Distrito Federal, é correto afirmar-se que não incide
As assertivas abaixo são verdadeiras, exceto:
é vedado o aproveitamento do ICMS, a título de crédito, quando o documento fiscal indicar como destinatário estabelecimento diverso daquele que o registrar.
como regra, é vedado o aproveitamento do ICMS, a título de crédito, quando deva não ocorrer, por qualquer motivo, operação posterior com a mesma mercadoria ou com outra dela resultante.
deve ser estornado o crédito do ICMS referente a mercadorias adquiridas e consumidas em processo de produção de mercadorias que venham a ser objeto de operação de exportação para o exterior.
é vedado o aproveitamento do ICMS, a título de crédito, quando o imposto se relacionar à entrada de bens ou ao recebimento de serviços alheios à atividade do estabelecimento.
o contribuinte deve efetuar o estorno do crédito de ICMS relativo a mercadoria que venha a ser objeto de extravio.
Em relação ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) e sua disciplina na Constituição Federal, é correto afirmar que
São obrigações dos contribuintes do ICMS, dentre outras determinadas na legislação tributária, comunicar à repartição fazendária as alterações contratuais ou estatutárias de interesse do Fisco, no prazo de:
5 dias;
10 dias;
15 dias;
20 dias;
30 dias.
Considerando as normas relativas ao ICMS, é correto afirmar que:
a importância indevidamente paga aos cofres do Estado, a título de ICMS, somente será restituída em espécie ao contribuinte que possuir crédito acumulado do imposto ou que, em razão de suas operações ou prestações, não apresentar, com habitualidade, débito do imposto.
pode ser objeto de restituição o crédito do imposto corretamente destacado em documento fiscal e não aproveitado na época própria.
os documentos e os livros fiscais que se relacionarem com crédito tributário sem exigência formalizada devem ser mantidos sob arquivamento pelo prazo de 5 (cinco) anos, contado a partir da data em que ocorreu o fato gerador.
pode ser objeto de restituição o saldo credor do imposto eventualmente existente, no caso de encerramento das atividades do contribuinte.
para o estabelecimento que realize exclusivamente operações ou prestações amparadas por não-incidência e isenção, a inscrição no cadastro de Contribuintes do ICMS é facultada.
Considerando as normas do Regulamento do ICMS, assinale as afirmativas abaixo com (F), para falsa, e (V), para verdadeira e, a seguir, indique a opção que traz a seqüência correta.
( ) Poderão ser apreendidos os livros e documentos fiscais quando constituam prova ou indício de infração à legislação tributária.
( ) Sempre que houver dificuldade para a verificação da mercadoria no momento da fiscalização, a autoridade pode apreendê-la para fazer a verificação em momento oportuno.
( ) Em hipótese alguma, a apreensão de livros e documentos fiscais pode perdurar por mais de oito dias.
( ) A liberação da mercadoria apreendida só poderá ser autorizada após o julgamento definitivo do processo.
Distintos fatos geradores do ICMS cujas alíquotas são aumentadas nos dias 30 de agosto e 30 de novembro de determinado exercício poderão ser cobrados a partir
de 1º de janeiro e 1º de março do exercício seguinte, respectivamente.
de 1º de dezembro do mesmo exercício e 1º de janeiro do exercício seguinte, respectivamente.
de 1º de março do exercício seguinte.
da respectiva publicação e vigência.
do primeiro dia do exercício seguinte.
João adquiriu, no estabelecimento comercial varejista Loja A, bem de consumo durável, obtendo financiamento da instituição financeira X. Como garantia do financiamento, o bem ficou alienado fiduciariamente à instituição X. João não adimpliu o financiamento, e X executou a garantia. Considerando a situação descrita, assinale as assertivas abaixo com (F) para falsa e (V) para verdadeira e, a seguir, assinale a opção que indica a seqüência correta.
( ) Na saída do bem de Loja A para João, incide o ICMS.
( ) Na transmissão do domínio do bem de João para X, não incide o ICMS.
( ) Na transferência da posse do bem de João para X em virtude da execução da garantia em razão do inadimplemento de João, incide o ICMS.
Considerando as normas sobre ICMS, assinale as assertivas abaixo com (F), para falsa, e (V), para verdadeira, e a seguir, indique a opção que traz a seqüência correta.
( ) O valor a ser exigido a título de multa de revalidação, quando decorrer de falta de recolhimento de imposto retido em razão de substituição tributária, será equivalente ao dobro do valor do imposto.
( ) Se o pagamento do crédito tributário exigido mediante ação fiscal ocorrer após 30 dias do recebimento do auto de infração e da impugnação, mas antes da inscrição da dívida ativa, o valor da multa de revalidação a ser recolhido será 30% do valor do imposto.
( ) A reincidência no cometimento de infrações acarreta o agravamento da penalidade em 50%.
( ) A multa de mora será exigida em dobro, mediante ação fiscal, quando o contribuinte houver pago espontaneamente apenas o valor do tributo.
Considerando as normas relativas ao imposto sobre a circulação de mercadorias e sobre a prestação de serviços de competência do Estado (ICMS), assinale os enunciados abaixo com (F) para falso e (V) para verdadeiro e, a seguir, assinale a opção que indica a seqüência correta.
( ) Como regra geral, a isenção para operação com determinada mercadoria alcança a prestação do serviço de transporte a ela relacionada.
( ) A pessoa física que, mesmo sem habitualidade, importe mercadorias do exterior, é contribuinte do imposto.
( ) Em caso de remessa de bem em que a incidência fica condicionada a evento futuro, deve ser registrada, no documento fiscal respectivo, a circunstância de que o bem pertence ao ativo permanente ou é de uso ou consumo do remetente.
Na substituição tributária diferida, em tema de ICMS, calcula-se a base de cálculo pelo somatório:
do valor de operação realizada pelo substituído intermediário;
do valor da operação do seguro, do frete e outros encargos;
do valor agregado da operação, inclusive lucro;
do valor da operação praticado pelo contribuinte substituído;
do valor da operação do valor agregado e do seguro e frete.
Nas operações interestaduais com lubrificantes, que tenham como destinatário consumidor final, o ICMS incidente na operação será devido ao Estado onde estiver localizado o:
consumidor;
comprador;
adquirente;
usuário;
remetente.
Assinale a afirmativa correta.
Uma vez comprovada a invalidade do título jurídico pelo qual a mercadoria se encontrava na posse do titular do estabelecimento, a respectiva saída efetiva não constitui fato gerador do ICMS.
O ICMS não incide sobre operações com livros em branco, destinados à escrituração.
O ICMS não incide sobre a saída de mercadoria do estabelecimento do comerciante, destinada a armazém geral de terceiro, para guarda em nome do adquirente.
Não ocorre o fato gerador do ICMS na saída de mercadoria de estabelecimento de contribuinte, quando em decorrência de bonificação.
O ICMS não incide na saída de bem em decorrência de comodato.



