







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere o seguinte modelo de regressão loglinear que apresenta as estimativas para a demanda de embalagens (X) em função da variação do seu preço (P), em determinado período de tempo:
InXt = 𝟎, 𝟒𝟓𝟓 − 𝟎, 𝟐𝟖𝟎 𝒍𝒏𝑷 𝒓 𝟐 = 𝟎, 𝟖𝟖𝟒
ep= (0,0121) (0,023)
Valor p = (0,00012) (0,00025)
Em que X = demanda de embalagens e P = preço unitário da embalagem, ep = erro-padrão, p = probabilidade e 𝒓𝟐 é o coeficiente de ajustamento. Supondo que o modelo esteja corretamente especificado e os parâmetros apresentem significância estatística, é correto afirmar que
a demanda de embalagens é inelástica em relação ao preço.
a queda de 1% no preço das embalagens aumenta em aproximadamente 0,455 a demanda.
o aumento de 1% no preço das embalagens reduz em aproximadamente 0,28% a demanda.
o ajuste do modelo aos dados, ou o seu poder explicativo, pode ser considerado relativamente baixo.
o modelo apresentado é não linear nos parâmetros e não linear nas variáveis.
Considere as seguintes afirmativas:
I. Na análise de correlação, o objetivo principal é medir a força ou o grau de associação linear entre duas variáveis.
II. Na análise de variância de um modelo de regressão múltipla, aplica-se a estatística F para testar a significância de cada parâmetro da equação de regressão individualmente.
III. O coeficiente de determinação linear, R2, mede a proporção de variação da variável dependente explicada pela(s) variável(is) explicativa(s).
IV. Na análise de regressão, o objetivo é estimar ou prever o valor médio de uma variável com base nos valores fixos de outras.
Assinale a alternativa CORRETA:
Somente a afirmativa I é verdadeira.
Somente as afirmativas I e II são verdadeiras.
Somente as afirmativas I, III e IV são verdadeiras.
Somente as afirmativas II e III são verdadeiras.
Somente as afirmativas III e IV são verdadeiras.
Sabe-se que além de estimar os parâmetros dos modelos, uma parte importante da econometria está relacionada aos testes de hipóteses que são feitos com as estimações. Nesse contexto, o intervalo de confiança torna-se uma ferramenta importante para realizar testes de hipóteses e sair da estimativa “pontual” e entrar na estimativa de “intervalo”.
Considerando os estimadores de Mínimos Quadrados Ordinários, assumindo que todas as hipóteses do Modelo Clássico de Regressão Linear são satisfeitas, para um modelo de regressão simples amostral do tipo Yt=β^1+β^2Xt+u^t considere as proposições sobre o intervalo de confiança para o parâmetro β^2 .
I. Mantendo os demais fatores constantes, quanto maior a variabilidade nos valores da variável X, maior tende a ser a amplitude do intervalo de confiança.
II. Mantendo os demais fatores constantes, quanto maior o nível de significância escolhido, maior tende a ser a amplitude do intervalo de confiança.
III. Mantendo os demais fatores constantes, quanto maior o número de observações da amostra, menor tende a ser a amplitude do intervalo de confiança.
Assinale a alternativa correta.
Somente a afirmativa III é verdadeira.
Somente a afirmativa I é verdadeira.
Somente a afirmativa II é verdadeira.
Somente as afirmativas I e II são verdadeiras.
Somente as afirmativas II e III são verdadeiras.
Considere o modelo de regressão linear múltipla com variável dependente y e variáveis explicativas x1, x2, ... , xk, representado por yi=β0+β1 x1i+β2 x2i+...+βk xki+ui , em que ui significa o termo de erro aleatório e i = 1, 2, ..., n, o índice relativo às observações amostrais. O erro de especificação causado por inclusão de variável explicativa irrelevante resulta em estimadores de MQO
não-tendenciosos e consistentes.
não-tendenciosos mas inconsistentes.
tendenciosos e ineficientes.
tendenciosos e inconsistentes.
A partir de uma amostra contendo informações sobre postos de combustíveis na cidade de Goiânia, um economista decide estimar uma função de demanda por gasolina, dada pela seguinte equação: Qi=β0+β1Pi+ui , em que Qi representa a quantidade de gasolina vendida pelo posto (medida em litros), Pi é o preço da gasolina cobrada pelo posto (em reais) e ui é o termo de erro aleatório. O resultado do modelo estimado por MQO, para uma amostra de tamanho n = 100, foi
Q^i=430,21−70,0 Pi
Considerando que o preço médio da gasolina, calculado com base na amostra, foi de R$ 3,00 e o volume médio de gasolina vendido pelos postos foi de 120 litros, qual é a elasticidade-preço da demanda por gasolina?
-0,7.
-0,95.
-1,75.
-70.
Com relação ao Método dos Mínimos Quadrados aplicados em Estatística para otimizar matematicamente o melhor ajuste para um conjunto de dados, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) A soma dos quadrados dos resíduos pode ser calculada pela diferença entre a soma dos quadrados totais e a soma dos quadrados da regressão.
( ) O método é sugerido para regressões lineares e não-lineares.
( ) A solução do método é aplicado através da minimização da soma do quadrado dos resíduos.
( ) Uma das premissas deste método é que o erro é aleatório e tem esperança matemática diferente de 0.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
F, F, V, V
V, V, V, V
V, F, V, V
V, F, V, F
Um modelo de regressão linear múltipla do tipo Yt = β^1 + β^2 X21 + β^3 X31 + ut foi utilizado para analisar a relação entre Poluição por emissão de CO2 (Y) em função do Número de Veículos (X2) e Produção industrial (X3) ao longo de 20 meses. Utilizando o estimador de Mínimos Quadrados Ordinários, um pesquisador conseguiu obter os seguintes resultados:
∑(Yt− Yt)2 = 330 ; ∑(X2t−X2t)2=30 ; ∑(X3t− X3t)2 = 60;
∑(Yt − Yt)(X2t− X2t) = 60; ∑ (Yt − Yt)(X3t − X3t)2 = 90;
∑(X2t − X2t)(X3t− X3t) = 30; ∑(u^t)2=180; ∑(u^t−u^ t-1)2=360
Onde Yt ,X2t e X3t são, respectivamente, as médias amostrais de Yt , X2t e X3t . O pesquisador pensou em testar algumas das hipóteses do Modelo Clássico de Regressão Linear (MCRL), como por exemplo, a autocorrelação de primeira ordem dos resíduos, genericamente representada por u^t=ρ^u^t-1 +et (onde et é White Noise com média zero e variância constante) e também a Multicolinearidade medida pelo Fator de Inflação de Variância.
Mantendo as demais hipóteses do MCLR, analise as proposições.
I. O teste de Fator de Inflação de Variância (FIV) do modelo é igual a 2.
II. O teste Durbin-Watson para autocorrelação de primeira ordem nos resíduos é igual a 2.
III. Sendo válidas as aproximações assintóticas, o valor de ρ^ será aproximadamente igual a 1.
Assinale a alternativa correta.
Somente a afirmativa I é verdadeira.
Somente a afirmativa II é verdadeira.
Somente a afirmativa III é verdadeira.
Somente as afirmativas I e III são verdadeiras.
Somente as afirmativas I e II são verdadeiras.
Considere por simplificação que o sistema de equações simultâneas, a seguir, é adequado para representar, sinteticamente, a espiral de preços e salários de uma economia:
{w=a2p+a3d+e1p=β2w+e2
onde w =variação no salário e p=variação no preço são variáveis endógenas; d=taxa de desemprego é variável exógena; e1 e e2 são erros aleatórios com média zero, variância constante, não autocorrelacionados e Cov( e1,e2)=0
Mantendo as demais hipóteses do Modelo Clássico de Regressão linear, considerando apenas as comparações entre os estimadores de Mínimos Quadrados Ordinários (MQO), Mínimos Quadrados Indiretos (MQI), Variáveis Instrumentais (VI) e Mínimos Quadrados em 2 Estágios (MQ2E), analise as proposições e assinale (V) para verdadeira e (F) para falsa.
( ) O estimador de MQO produzirá coeficientes viesados, inconsistentes e ineficientes de β2 do modelo 2.
( ) Quando p e d forem independentes entre sí, o estimador de MQO produzirá um estimador eficiente do parâmetro a3 do modelo 1.
( ) O parâmetro β2 do modelo 2 poderá ser estimado de maneira consistente apenas por MQ2E já que a equação do modelo 2 é sobre-identificada.
( ) Para o modelo 2, os estimadores de MQI, VI e MQ2E produzirão os mesmos resultados para o parâmetro β2 quando usamos a variável d como instrumento para w.
( ) A equação do modelo 1 tem as condições necessárias e suficientes para ser exatamente identificada.
Assinale a alternativa correta, de cima para baixo.
V – V – F – V – V
F – V – F – V – F
V – F – F – V – F
V – F – F – F – F
F – F – V – V – V
No modelo de regressão linear clássico, a premissa de linearidade do modelo, necessária para a estimação dos parâmetros do modelo pelo método de mínimos quadrados ordinários, indica que:
apenas os parâmetros do modelo de regressão devem estar na forma linear.
apenas as variáveis do modelo de regressão devem estar na forma linear.
os parâmetros e variáveis do modelo de regressão devem estar na forma linear.
independente do modelo, não existe uma relação linear exata entre qualquer variável.
Sempre que desejamos estudar determinada variável em função de outra (regressão linear simples), fazemos uma análise de regressão. Podemos dizer que a análise de regressão tem por objetivo descrever, através de um modelo matemático, a relação entre duas variáveis, partindo de n observações das mesmas. Neste sentido, a variável sobre a qual desejamos fazer uma estimativa recebe o nome de:
Variável simples
Variável complexa
Correlação
Variável dependente
Variável independente
O processo de globalização vem mudando a forma como as empresas competem e cooperam nos mercados, e para se manterem sempre competitivas é necessária a busca constante por eficiência e conhecer bem os custos de produção. Considere por simplicidade que a estimação da função Custo Marginal de Produção de Curto Prazo envolve a utilização da função de regressão múltipla, representada genericamente por:
CMgi=β^1+β^2Qi2+β^3Q12+β^4Ki+β^5Li+u^1
que relaciona os Custos Marginais (CMg) em reais R$ em função da Quantidade Produzida (Q ) em unidades, a quantidade de Capital (K) em número de máquinas utilizadas e a quantidade de trabalho (L) em número de funcionários utilizados. Com objetivo de analisar os CMg de 500 empresas de mesmo porte, um economista estimou o modelo e os resultados foram:
CMg=362,25−2Q+0,05Q2+1,5K+0,3L+u
(30) (0,4) (0,01) (0,03) (0,03)
R2=0,8
Os erros padrões dos coeficientes estão entre parênteses. Quando necessário, considere um valor crítico de teste t igual a 2 e um valor crítico de teste F igual a 3,8 para 5% de nível de significância.
Com base nestes resultados, assumindo que as Hipóteses do Modelo Clássico de Regressão Linear são válidas, e mantendo os demais fatores constantes, assinale a alternativa correta.
Quando o K aumenta em uma máquina utilizada, o CMg aumenta, em média, aproximadamente 1,5%.
A elasticidade do CMg em relação ao K é aproximadamente igual a 2 quando K =6 e CMg =3.
Ao converter a quantidade produzida de unidades para dúzias, ou seja, ao dividir a quantidade produzida por 12, os coeficientes das variáveis K e L não sofrerão alteração de escala, mas os coeficientes de Q e Q2 serão alterados na proporção de 1x12 e ficarão, respectivamente, 24 e 0,6.
Quando comparamos modelos com a mesma variável dependente, mas com número diferente de variáveis independentes, é importante analisar o valor do R² ajustado, pois o simples fato de adicionar variáveis independentes no modelo tende a aumentar naturalmente a Soma dos Quadrados Totais.
O Teste F de Contribuição Marginal da variável K é de aproximadamente 2500 e a hipótese nula de que a variável K não traz uma contribuição marginal estatisticamente significativa pode ser rejeitada ao nível de significância de 5%.
Um economista tentando estimar os preços dos apartamentos disponíveis para venda definiu o seguinte modelo: lnyi=β0+β1 lnxi+β2 Di+ui , em que Yi representa o preço dos apartamentos em reais, xi é o tamanho do imóvel, medido em m2 , Di é uma variável dummy indicando se existe um parque ou praça pública, no raio de 200 metros de distância do imóvel, e ui é o termo de erro aleatório. O modelo foi estimado pelo método dos mínimos quadrados ordinários, com uma amostra de tamanho n = 732 e o resultado da estimação está descrito, a seguir.
Parâmetro | Coeficiente | Erro-padrão | p-valor |
β0 | 10,66 | 0,085 | 0,000 |
β1 | 0,30 | 0,019 | 0,000 |
β2 | 0,12 | 0,06 | 0,067 |
R 2 = 0,95 R 2 ajust. = 0,94
De acordo com os resultados estimados, a existência de um parque próximo ao imóvel, aumenta o seu valor, ceteris paribus, em
R$ 0,12.
R$ 12,00.
0,12%.
12%.
Suponha que o Governo Federal tenha desenvolvido um modelo econométrico para avaliar os cursos de graduação ofertados no país. O modelo de regressão múltipla foi estimado pelo método de mínimos quadrados ordinários (MQO) e apresentou os seguintes resultados para o Fator de Tolerância (1/VIF) e Fator Inflacionário da Variância (VIF):
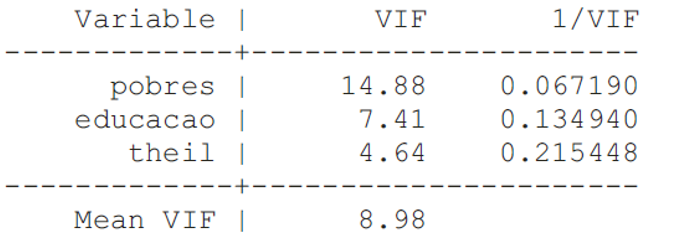
Pelos valores apresentados para o (1/VIF) e (VIF), é correto afirmar que o modelo apresenta
multicolinearidade.
heterocedasticidade.
autocorrelação.
autocorrelação espacial.
homocedasticidade.
Assinale a alternativa que apresenta a premissa da homocedasticidade que é subjacente ao método dos mínimos quadrados no modelo de regressão linear clássico.
Dado o valor de X, o valor médio ou esperado do distúrbio aleatório ui é zero.
Não há autocorrelação entre os termos de erro.
Ausência de covariância entre ui e Xi.
Dado o valor de X, a variância de ui é a mesma para todas as observações.
Os valores de X em uma dada amostra não devem ser os mesmos.
A respeito da análise de regressão, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Na análise de regressão, o objetivo é verificar como o valor médio da variável dependente varia com o valor dado da variável explanatória.
( ) Funções de regressão amostral lineares necessariamente são lineares no regressando ou nos regressores.
( ) Para fins empíricos, o que importa é a Função de Regressão Populacional estocástica.
V – V – F.
F – F – V.
V – F – V.
F – V – F.
V – F – F.
Considerando um modelo de regressão linear simples e os dados a seguir, assinale a opção correta com relação aos valores dos coeficientes estimados do modelo: y = α + βx
Onde:
y = 72; 57 ;38 ;60 ;25 ;58 ;52 ;86 ;72 ;41 ;54 ;55 ;92 ;75 ;51
e
x = 56; 5; 43; 62; 25; 31; 69; 13; 58; 38; 89; 47; 4; 62; 39
y = -0,12 + 64,33x
y = 64,33 - 0,12x
y = -0,15 + 54,37x
y = -54,37 + 0,15x
y = 64,37 - 0,15x
Acerca do modelo clássico de regressão linear, marque a alternativa INCORRETA:
Considera-se que o termo de erro de regressão ui tem distribuição normal, E(ui)=0eVar(ui)= σ2.
O modelo Yi=α+log(β)Xi+ui pode ser estimado por mínimos quadrados ordinários.
É possível afirmar que, o termo de erro da observação i e o termo de erro da observação j, ui e uj respectivamente, não são correlacionados, ou seja, E (uiuj)=0, em que i ≠ j.
O pressuposto de normalidade dos resíduos garante a possibilidade de testes t e F acerca de hipóteses construídas a partir dos modelos econômicos construídos.
As estimativas baseadas nos pressupostos clássicos de regressão, são estimativas não tendenciosas e de mínima variância.
Assumindo os problemas causados pela violação dos pressupostos clássicos de regressão linear, assinale a alternativa CORRETA.
Sendo ui o termo de erro estocástico, em que E(ui2) = σi2 = Xi2 σ2, o problema associado a heterocedasticia pode ser corrigido transformando o modelo de regressão original, de forma tal que as variáveis associadas a ele sejam divididas por Xi2.
Caso E(ui2) = σi2, então os quadrados dos desvios devem ser ponderados pela variância, de forma diretamente proporcional para correção dos problemas associados à heterocedasticia.
Quando um pesquisador recomenda o uso do Teste de Durbin-Watson, o mesmo está se referindo ao teste associado à presença de autocorrelação em um modelo, em que o teste é indicado quando a variável Yt surge defasada no tempo como variável independente.
Uma vez assumindo o pressuposto de autocorrelação no modelo de regressão, é possível afirmar que os estimadores de mínimos quadrados ordinários serão não tendenciosos, porém não serão eficientes.
Ao se omitir uma variável relevante de um modelo de regressão, poderá surgir o problema de autocorrelação dos erros.
Considere as seguintes informações acerca de um conjunto de 20 observações com duas variáveis: ∑Xi = 30, ∑Xi2 = 50, ∑Xi Yi = 20 e ∑Yi = 10. Assumindo Yi = α + βXi + ui como modelo de regressão, e as estimativas dos parâmetros como sendo a e b (associadas, respectivamente, às estimativas de α e β), marque a alternativa em que indique a+b.
0
1
2
3
4
Com o objetivo de estimar o seu faturamento anual (y), em milhões de reais, no ano (2005 + t), uma empresa optou pela utilização do modelo linear yt = α + βt + ϵt , em que α e β são parâmetros desconhecidos e ϵt corresponde ao erro aleatório com as respectivas hipóteses da regressão linear simples. Utilizando o método dos mínimos quadrados e com base nas informações dos faturamentos anuais de 2006 até 2015 da empresa, obteve-se que as estimativas de α e da variância σ2 do modelo teórico foram 11,5 e 29,70, respectivamente.
Dados: ∑t = t10t = 55 , ∑t = 110t2 = 385 e ∑t=t10yt = 352,6
Com relação ao modelo adotado pela empresa, as informações acima e a reta obtida pelo método dos mínimos quadrados, é correto afirmar que
quando t varia de um ano, y varia de 5,6 milhões de reais.
o primeiro ano em que a previsão do faturamento anual será superior a 60 milhões de reais será em 2018.
para testar a existência de regressão por meio do teste t de Student, dadas as hipóteses H0 : β = 0 (hipótese nula) e H1: β ≠ 0 (hipótese alternativa), encontra-se que o valor da estatística t (t calculado) para ser comparado com o t tabelado é igual a 12.
a previsão do faturamento de 76,3 milhões de reais é verificada em 2020.
a previsão do faturamento em 2016 é igual a 58,5 milhões de reais.



