







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as variáveis aleatórias X1 e X2 com matriz de covariância ∑ = (5222). Em uma análise de componentes principais, as proporções de explicação dos componentes Y1 e Y2 são dadas por
43 e 41
76 e 71
54 e 51
53 e 52
21 e 21
O coeficiente de determinação do modelo (R2) é igual a 0,8.
Certo
Errado
Um estudo teve como objetivo comparar a satisfação no trabalho de professores no Ensino Médio entre professores de 4 áreas. No estudo, com base em uma amostra aleatória de 27 professores, mediu-se a satisfação por meio do escore de um questionário que professores das áreas de Educação Física, Português, Matemática e Ciências responderam. Para comparar a satisfação no trabalho com a área de atuação, utilizou-se a Análise de Variância (ANOVA), e os resultados estão apresentados na tabela a seguir.
Fontes de Variação | gl | SQ | QM | F | p-valor |
Áreas | 3 | 250 | 83,3333 | 19,1667 | <0,0001 |
Erro | 23 | 100 | 4,3478 | ||
Total | 26 | 350 |
Considerando os resultados da ANOVA, o coeficiente de determinação R2 é, aproximadamente:
28,6%.
5,0%.
71,4%.
40,0%.
95,0%.
Um modelo de regressão linear simples tem a forma y=ax+b+ε, em que y denota a variável resposta, x é a variável regressora, a e b são os coeficientes do modelo, e ε, representa um erro aleatório com média 0 e variância v. Com base em uma amostra aleatória simples de tamanho n= 51, pelo método dos mínimos quadrados ordinários, a estimativa da variância v foi igual 3. A variância amostral da variável y é 42.
Nesse modelo, o valor do coeficiente de determinação (R2) é igual a
0,07.
0,21.
0,93.
0,42.
0,79.
O coeficiente de determinação (ou de explicação) da reta de regressão linear da variável X em função da variável Y é igual ou superior a 0,60.
Certo
Errado
Consulte as tabelas normal padrão, t-Student e F, disponíveis ao final do caderno, para responder às questões de 21 a 26, se necessário.
Um modelo ajustado Y^=a−bX apresenta os seguintes valores para uma tabela ANOVA:
Fonte de variação | g.l. | S.Q. | Q.M. | F | p-valor |
Regressão | 1 | 610 | 610 | 11,9 | 0,007 |
Resíduo | 9 | 209 | 23,2 | ||
Total | 10 | 819 |
Sobre a análise dessa tabela, é CORRETO afirmar que o relacionamento entre as variáveis
é estatisticamente significativo ao nível de significância de 1%, e o coeficiente de determinação é 74,5%.
é estatisticamente significativo ao nível de significância de 5%, e o coeficiente de determinação é 99,3%.
é estatisticamente significativo ao nível de significância de 0,5%, e o coeficiente de determinação é 74,5%.
é estatisticamente significativo ao nível de significância de 5%, e o coeficiente de determinação é 25,5%.
não é estatisticamente significativo ao nível de significância de 5%, e o coeficiente de determinação é 96,3%.
Numa regressão linear, as afirmativas a seguir, acerca do coeficiente de determinação, estão corretas, exceto uma. Assinale-a.
Mede a porcentagem da variação total da variável resposta que é explicada pela regressão.
É o quadrado do coeficiente de correlação estimado.
É um número entre 0 e 1.
Determina se as estimativas e predições dos coeficientes são tendenciosas.
Em geral, mas nem sempre, quanto maior seu valor, melhor o modelo se ajusta aos dados.
Em uma análise de regressão, se o coeficiente de determinação r2 = 1, então:
(Considere SQT = Soma de quadrados total; SQE = Soma de quadrados do erro; SQR = Soma de quadrados da regressão.)
SQE = SQT.
SQE = 1.
SQR = SQE.
SQR = SQT.
SQR > SQT.
O coeficiente de determinação (R2) definido como sendo o resultado da divisão da variação explicada pela variação total é igual a
95,0%
90,0%
87,0%
82,5%
80,0%
Assinale a alternativa que preencha corretamente a lacuna.
Em regressão linear simples, um valor elevado do coeficiente de determinação (R²) implica que as observações estão mais próximas _____.
do ponto cujas coordenadas são os valores esperados das variáveis dependente e independente
do valor esperado do termo de erro
da média amostral da variável independente
da média amostral da variável dependente
da reta de mínimos quadrados
Numa regressão linear simples em que foi utilizada uma amostra com 52 observações, a soma dos quadrados totais é de 50 e a soma dos quadrados dos resíduos é de 20. O coeficiente de determinação e a estatística F dessa regressão são, respectivamente:
0,6 e 75.
0,6 e 12.
0,8 e 1,5.
0,8 e 12.
0,8 e 75.
Considere que duas variáveis 𝒀𝒊 e 𝒙𝒊 se relacionam de acordo com um modelo de regressão linear simples clássico 𝒀𝒊 = 𝜶 + 𝜷𝒙𝒊 + 𝒆𝒊 , em que 𝒀𝒊 é a variável resposta, 𝒙𝒊 a variável preditora e 𝒆𝒊 são os erros supostamente normais, independentes, com média zero e variância constante. Suponha que num determinado experimento foram obtidas amostras de pares 𝒙𝒊 , 𝒀𝒊 . Para estes dados amostrais, tem-se o seguinte quadro da análise de variância na regressão:
C.V. | G.L. | S.Q. | Q.M. | F |
Regressão | 1 | 1.584 | 1.584 | 64,83 |
Resíduo | 14 | 342 | 24,43 | |
Total | 15 | 1.926 |
Nos estudos que envolvem análise de regressão, sabe-se que a proporção da soma de quadrados total que é “explicada” pela regressão é denominada de coeficiente de determinação, comumente representada por 𝒓𝟐 . Considerando as informações apresentadas neste enunciado, pode-se dizer que o valor de 𝒓𝟐 para os dados em questão é aproximadamente igual a:
64,83%.
82,24%.
85,34%.
87,24%.
91,05%.
O coeficiente de determinação é:
4/5.
6/7.
7/8.
19/20.
Suponha que, ao propor um modelo de regressão linear, um pesquisador omitiu uma variável explicativa de tal forma que, ao invés de usar Yi=2,5+3Xi+3wi+εi empregou um modelo de regressão simples e, através de uma amostra com n = 10, obteve a reta de regressão estimada:
Yi=δ^0+δ^1X1
Estão disponíveis ainda as seguintes informações:
Cov (X,W) = 8; ∑(Yi−Y)2=4000; ∑(Yi−Y).Xi=600 e Var(X) = 12.
Seja R2 = Coeficiente de Determinação da reta estimada, T(δ^1) = Tendenciosidade do estimador δ^1 e s^2 = Variância estimada dos resíduos da regressão estimada.
Assim sendo:
R2=0,6,T(δ^1)=1 e S^2=125;
R2=0,6,T(δ^1)=1 e S^2=120;
R2=0,75,T(δ^1)=2 e S^2=125;
R2=0,8,T(δ^1)=2 e S^2=120;
R2=0,75,T(δ^1)=1 e S^2=150;
O coeficiente de determinação do modelo estimado será aproximadamente:
0,89
0,80
0,91
0,97
0,99
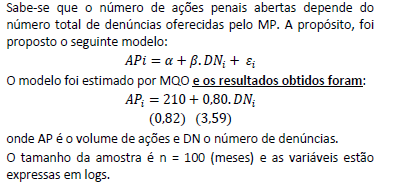
Assim, é correto afirmar que:
A respeito das regressões, é correto afirmar que
o modelo de regressão Yi = 1/(β1 + β2Xi) não é linear e nem pode ser convertido em linear em seus parâmetros.
em uma regressão de modelo Yi = β^1 +β^2Xi + ûi, a linha de regressão não passa pelas médias amostrais de Y e X.
uma vantagem dos modelos de regressão é a eliminação da necessidade do suporte teórico para explicação da relação entre as variáveis.
um diagrama de Venn com dois círculos, os quais estão completamente superpostos, indica r2 = zero.
o coeficiente de determinação r2 evidencia uma medida do ajustamento da linha de regressão amostral aos dados.



