Questões de Concurso sobre Coeficiente de Determinação


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
80 questões encontradas
Questões por página
20
Mais recentes
 

Se, em uma amostra de tamanho n = 25, o coeficiente de correlação entre as variáveis X e Y for igual a 0,8, o coeficiente de determinação da regressão estimada via mínimos quadrados ordinários, com base nessa amostra, terá valor R2 = 0,64.


C

Certo


E

Errado

No gráfico abaixo, y = a + bx corresponde à equação da reta obtida pelo método dos mínimos quadrados com relação ao modelo de regressão linear simples de equação yi = α + βxi + εi (i refere-se a i-ésima observação). Os parâmetros α e β são desconhecidos e suas estimativas, que foram obtidas pelo método dos mínimos quadrados com base em 10 pares de observações (xi , yi), são a e b, respectivamente. Considere que εi é o erro aleatório com as respectivas hipóteses do modelo de regressão linear simples.
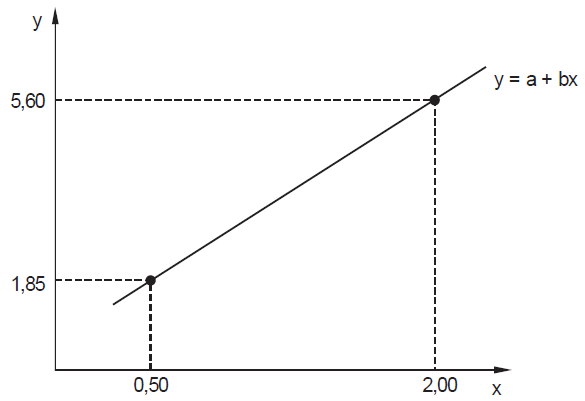

Imagem associada para resolução da questão


Dados:


xiyi = 49,60 , y = 149,60 e = 3.


Observação: e são as médias das 10 observações xi e yi, respectivamente.


Utilizando os dados do quadro de análise de variância obtiveram-se as seguintes informações:


I. O coeficiente de determinação (R2), definido como sendo o resultado da divisão da variação explicada pela variação total, é igual a 80%.

II. O valor da estatística tc (t calculado) utilizado para testar a existência da regressão, considerando a distribuição t de Student, é igual a 8.

III. O valor da estimativa da variância (σ2) do modelo teórico é igual a 0,5.

IV. O valor da estatística Fc (F calculado) utilizado para testar a existência da regressão, considerando a distribuição F, é igual a 32.


Está correto o que se afirma em


A

I, II, III e IV.


B

I, II e III, apenas.


C

II, III e IV, apenas.


D

I, III e IV, apenas.


E

I, II e IV, apenas.

Os resultados obtidos permitem afirmar que

A
o baixo valor verificado para cada desvio padrão reforça a correlação entre T e V.

B
96% dos funcionários são bastante eficientes.

C
as variabilidades dos conjuntos T e V são iguais.

D
funcionários com mais tempo de experiência sempre vendem menos do que os outros.

E
o coeficiente de determinação da relação entre T e V é, aproximadamente, 0,92.
Os coeficientes estimados do modelo linear seriam os mesmos, independentemente de serem estimados por mínimos quadrados ordinários ou por máxima verossimilhança.

C
Certo

E
Errado

Numa regressão linear simples, obteve-se um coeficiente de correlação igual a 0,78. O coeficiente de determinação é aproximadamente igual a


A

0,36.


B

0,48.


C

0,50.


D

0,61.


E

0,69.

Considere que um analista judiciário cometeu um equívoco na especificação de um modelo de regressão linear simples, de modo que a variável explicativa, que era categorizada, foi codificada com os valores 1 e 2 e tratada como uma variável discreta. Nesse caso, se, para corrigir o erro, o analista transformou a variável em uma dummy, então essa transformação alterou o coeficiente de determinação do modelo.

C
Certo

E
Errado
Em um modelo de regressão linear simples, o coeficiente de determinação cresce à medida que a correlação entre a variável resposta e a variável regressora aumenta.

C
Certo

E
Errado

As seguintes afirmativas se referem à área de regressão simples:

I - Coeficiente de Determinação é um parâmetro que varia entre -1 e 1 que permite avaliar a precisão da reta de regressão.

II - Se a relação entre as variáveis X e Y é dada por Y=a+bX+c, sendo c uma variável aleatória com distribuição normal de média nula, as estimativas de a e b obtidas pelo método dos mínimos quadrático são não tendenciosas.

III - Se as variáveis X e Y possuem Coeficiente de Correlação próximo de zero, então não há grande relacionamento linear ou não linear entre tais variáveis.

É correto apenas o que se afirma em


A

I.


B

II.


C

III.


D

I e II.


E

II e III.

A medida de precisão que expressa o quanto as variações da variável dependente são explicadas pela (s) variável (eis) independente (s) é chamada:


A

Medidas de tendência central.


B

Variância.


C

Coeficiente de correlação.


D

Medidas de dispersão.


E

Coeficiente de Determinação.

Quando após o ajuste de um modelo linear simples, verifica-se que o ajuste é perfeito, ou seja, todos os resíduos são 0 (zero), isso implica que o coeficiente de determinação R2:


A

será 0.


B

será 1/2.


C

será 1.


D

será 1/4.


E

não poderá ser calculado.

Se um modelo de regressão linear simples tivesse coeficiente de determinação igual a 0,75, então, nesse modelo, a soma de quadrados do resíduo seria menor que a metade da soma de quadrados totais.

C
Certo

E
Errado
Considere que um conjunto de dados usado para o ajuste de um modelo de regressão linear simples tenha a variância da resposta igual a 4 vezes a variância da variável explicativa. Nesse caso, se o coeficiente de determinação for igual a 0,95, então o coeficiente de inclinação da reta de regressão será menor que 3,5.

C
Certo

E
Errado

Em uma empresa de produção de energia elétrica, no período de 6 meses, ocorreram 12 acidentes do trabalho com lesão sem afastamento e 6 acidentes do trabalho com lesão com afastamento. A empresa possui 2.000 empregados que trabalham em média 200 horas por mês.

A taxa de frequência de acidentes acumulada é de


A

1,25


B

2,50


C

3,00


D

3,25


E

3,75

Imagem associada para resolução da questão

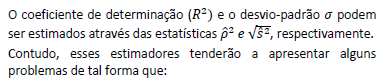
Calcule o coeficiente de determinação R2 da reta de regressão ajustada na Questão 92.

A

0,45


B

0,56


C

0,64


D

0,72


E

0,75

   
Gerar simulado