Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

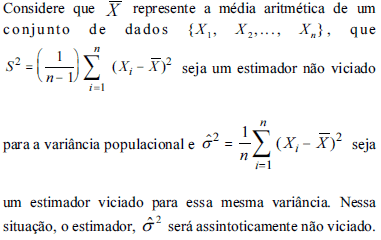
Na situação hipotética em apreço, as estimativas pontuais da média e da mediana são as mesmas e ambos estimadores são consistentes, suficientes e não viesados.
Certo
Errado
Considere:
I. Um estimador não viciado da variância populacional, baseado em uma amostra aleatória Xi i = 1.2, ..., n, extraída dessa população é dado por S²=nn∑i=1(Xi−X)² , onde X=nn∑i=1Xi.
II. Dados dois estimadores, e θ^1 e θ^2 de um parâmetro θ, diz-se que θ^1 é mais eficiente que θ^2 se a variância de θ^1 for menor que a variância de θ^2 .
III. O estimador θ^ , baseado em uma amostra de tamanho n, de um parâmetro populacional θ é consistente se, à medida que n aumenta, o seu valor esperado converge para θ e a sua variância converge para zero.
IV. O nível de significância de um teste de hipóteses é a probabilidade de se cometer erro do tipo I.
Está correto o que consta APENAS em
III e IV.
II e III.
I, II e IV.
IV.
I, III e IV.
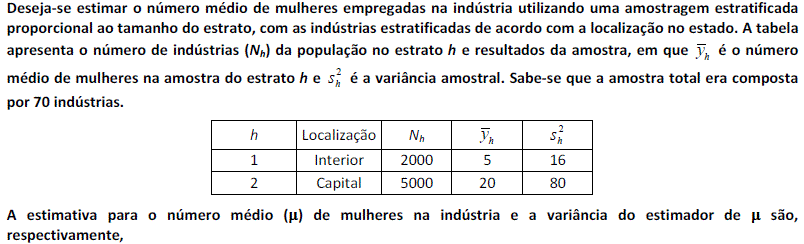
18,0 e 64,0.
15,7 e 0,88.
12,0 e 0,88.
12,0 e 61,71.
15,7 e 61,71.
Uma revista acadêmica publicou um artigo no qual estava inserida a Tabela a seguir.
Classes de rendimento mensal (em salários mínimos) | Frequência relativa (%) |
Total | 100 |
Até 1 | 30 |
Mais de 1 a 2 | 30 |
Mais de 2 a 3 | 10 |
Mais de 3 a 5 | 10 |
Mais de 5 a 10 | 8 |
Mais de 10 a 20 | 2 |
Sem rendimentos | 10 |
A melhor estimativa para a média do rendimento mensal, em salários mínimos, é
2,05
2,15
2,35
2,45
2,65
X e Y são dois estimadores (por ponto) do parâmetro θ. Sabe-se que a estimativa de X é modelada por uma variável aleatória (V A) gaussiana de média θ e desvio padrão σ1 que a estimativa de Y é modelada por uma V A gaussiana de média θ+∈ ( ∈ ≠ 0) e desvio padrão σ2 e que σ1 tende para zero quando mais dados são utilizados para obter a estimativa, tendência que não é verificada com o estimador Y. Com relação aos estimadores X e Y é correto afirmar que
X é consistente e não viciado, enquanto Y é não consistente e viciado.
X e Y são consistentes e viciados.
X e Y são viciados, mas X é não consistente e Y consistente.
X e Y são consistentes e não viciados.
X é Y são não consistentes, mas X é não viciado e Y é viciado.
Sobre as técnicas de amostragem, analise.
I. O estimador Horvitz-Thompson não é tendencioso se as probabilidades de inclusão de primeira ordem forem estritamente positivas.
II. Na amostragem aleatória simples sem reposição, a probabilidade de inclusão é igual à ρi(θ)=∏i=1nf(yi,θ), na qual yi é um vetor dos valores observados da variável de interesse e ϑ um vetor de parâmetros conhecidos de interesse.
III. O método de máxima pseudo-verossimilhança incorpora os pesos amostrais no processo de inferência.
Assinale
se apenas as afirmativas I e II estiverem corretas.
se apenas as afirmativas II e III estiverem corretas.
se apenas as afirmativas I e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Se E(T) for igual a
, então T será um estimador não viciado.
Estimadores mais eficientes da média populacional podem ser obtidos a partir de estimadores do tipo regressão, que são um caso particular dos estimadores do tipo razão.

É correto afirmar que


E’ é mais consistente que E’’.
E’’ é mais eficiente que E’.
Se T for estimador de máxima verossimilhança, então E(T) = ![]()
As principais motivações para usar estimadores de razão e regressão são:
estimação sem vício de totais e médias e calibração.
estimação de razões populacionais e de parâmetros de modelos de regressão.
simplicidade de implementação e estimação sem vício das variâncias.
calibração e ausência de um cadastro das unidades populacionais.
calibração e ganho de eficiência estatística na estimação de totais e médias.