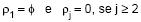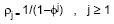Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dado um número real R e sabendo que i é o número imaginário, a densidade espectral do processo mencionado no texto pode ser corretamente representada como


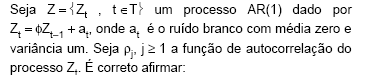
Considere o processo AR(1) estacionário  com t ∈ Z(conjunto dos inteiros). A seqüência ε, é o ruído branco com variância unitária e φ = 0,5. Assinale a opção que dá o valor da função de autocovariância γ (h) do processo para h = 2.
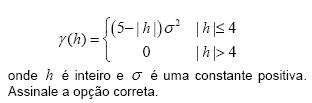
A função de auto-covariância de uma série temporal estacionária vem dada por