Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
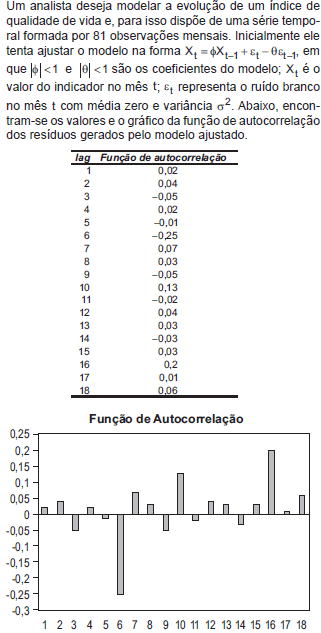
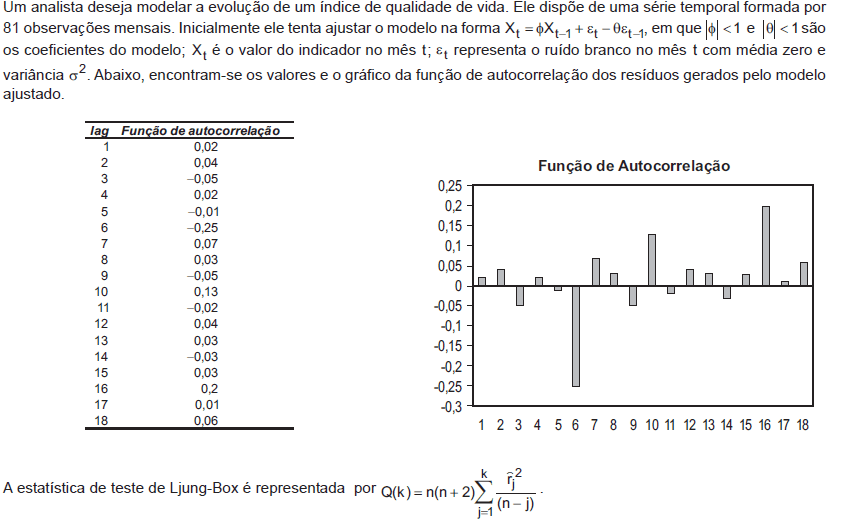
A partir desses dados , conclui-se que os resíduos do modelo



A autocorrelação entre Zt e Zt +h , em que 1  h 11, é igual a zero.
Considere o modelo autorregressivo de ordem dois AR(2) dado por:
Zt = φ1Zt−1 + φ2Zt−2 + at
Onde t a é o ruído branco de média zero e variância 2a σa2 . Se Zt é estacionário, então o valor da função de autocorrelação no lag 1 é


 possui três autovalores e 7,2 é o maior deles.
A autocovariância entre Xt e Xt-1 é igual a