Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A matriz de covariância do vetor aleatório  é a matriz de informação de Fisher.



A função de transferência do filtro linear é igual a 
Considere que xt = (XA, XB) seja um vetor aleatório transposto. Nesse caso, os autovalores da matriz de covariância de x são iguais a 800 × PA × PB e 0, e os respectivos autovetores são 
 , em que representa uma variável aleatória no instante t cuja distribuição tem média zero e variância
 . Nessa situação, assinale a opção correta..
Se X é um vetor, com p componentes, que tem distribuição normal multivariada com vetor de médias  e matriz de covariâncias
 , e se C é uma matriz p×p não singular, com transposta C', então Y = CX tem distribuição normal multivariada com vetor de médias C
 e matriz de covariâncias:
 .
Considerando as informações apresentadas no texto, julgue os próximos itens.
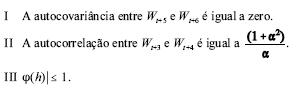
A quantidade de itens certos é igual a
A variância do processo {Xt} é igual a  .