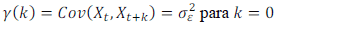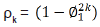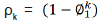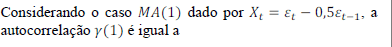Questões de Concurso sobre Funções de Autocovariância e Autocorrelação


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
105 questões encontradas
Questões por página
20
Mais recentes
 
Na presença de autocorrelação de erros, o estimador mais eficiente da regressão por mínimos quadrados ordinários continua sendo BLUE (best linear unbiased estimator), ou seja, melhor estimador linear não viesado.

C
Certo

E
Errado

Sendo Yt um processo estacionário e γk a função de autocovariância, ou seja γk = Cov(Yt, Yt+k), com k ∈ R, é correto afirmar que


A

| γk| ≥ | γk+1|.


B

| γk|/γ0 ≤ 1.


C

γk – γ-k > 0.


D

γk + γ-k < 2γk.


E

γ2k = γk.

Considere a série temporal expressa da forma Yt = μ + εt + 0,5εt-1, em que εt é um processo de ruído branco. Seja ρj a j-ésima autocorrelação do processo Yt., ou seja Cor(Yt, Yt-j). As autocorrelações ρ1 e ρ2 são, respectivamente,


A
ρ1 = 0,50 e ρ2 = 0,25.

B
ρ1 = 0,25 e ρ2 = 0,10.

C
ρ1 = 0,50 e ρ2 = 0,00.

D
ρ1 = 0,40 e ρ2 = 0,16.

E
ρ1 = 0,40 e ρ2 = 0.00.

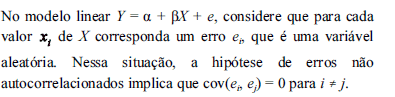
Suponha que um economista esteja trabalhando com dados de uma série temporal trimestral, envolvendo a regressão do produto sobre trabalho e capital. Suponha ainda que ocorra uma greve em um dos trimestres, com queda do produto. Suponha que a greve termine e, mesmo assim, o produto permaneça em queda nos trimestres seguintes, ou seja, verifica-se que os termos de perturbação desta regressão apresentam comportamento tal que E(µi µj ) 0 e i j. Com relação a este caso específico, ocorre o seguinte fenômeno:


A

viés de especificação.


B

comportamento homoscedástico.


C

presença de autocorrelação.


D

forma funcional incorreta.


E

covariância com mudança de fase.

Na estimação das componentes principais da estrutura de covariância de um vetor aleatório X, tem-se a matriz de covariância desse vetor a seguir. Determine a primeira componente principal Y1 e assinale a alternativa que apresenta o percentual da variância que cabe a essa componente.
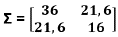

Imagem associada para resolução da questão


A

Y1 = -0,538459X1 + 0,842652X2 e 4,226%


B

Y1 = -0,439558X1 + 0,732753X2 e 90,775%


C

Y1 = 0,439558X1 - 0,732753X2 e 4,226%


D

Y1 = 0,842652X1 + 0,538459X2 e 95,774%


E

Y1 = 0,678201X1 + 0,430912X2 e 90,254%

Considere as seguintes afirmações, concernentes à análise de regressão.


I Multicolinearidade ocorre quando duas variáveis independentes do modelo explicando o mesmo fato contêm informações similares.

II A autocorrelação serial nos resíduos é um dos pressupostos da análise de regressão e ocorre quando o efeito de uma dada variável X influencia as observações seguintes.

III Homoscedasticidade indica que as variáveis de um modelo de regressão devem ter, obrigatoriamente, a mesma variância.

IV A condição de normalidade dos resíduos é necessária para a definição de intervalos de confiança e testes de significância.


Está(ão) correta(as) as afirmações


A

II e III.


B

I, II e IV.


C

I e III.


D

I e IV, somente.


E

II e IV.

Seja a série temporal Zt que foi observada em uma realização de tamanho n = 5, ou seja, 4, 6, 10, 12, 15. As estimativas da autocorrelação e da autocorrelação 1 parcial Φ11 de lag ρ1 (defasagem) são, respectivamente:


A

0,536371 e 0,95125.


B

0,409596 e 0,409596.


C

0,686546 e 0,409125.


D

0,758154 e 0,129725.


E

0,101010 e 0,677777.

Seja o modelo MA(q) que pode ser escrito na forma Zt = θ(B)at em que Zt corresponde a série temporal modelada, θ(B) é o polinômio característico e at é o ruído branco aleatório, é correto afirmar que as funções de autocorrelação, Pk (FAC) e autocorrelação parcial, Φkk, (FACP) são, respectivamente:


A

ρk é infinita exponencial e/ou senoide amortecida e Φkk é infinita, exponencial e/ou senoide amortecida.


B

ρk é finita exponencial e/ou senoide amortecida e Φkk é finita exponencial e/ou senoide amortecida.


C

ρk é infinita exponencial e/ou senoide amortecida e Φkk é finita com corte brusco zerando após o lag q (defasagem).


D

ρk é finita com corte brusco zerando após o lag q (defasagem) e Φkk é infinita exponencial e ou senoide amortecida.


E

ρk é finita exponencial e/ou senoide amortecida e Φkk é infinita, exponencial e/ou senoide amortecida.

Quais são os autovalores da matriz de covariância Imagem associada para resolução da questão ?
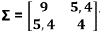

A

λ1 = 3,00 e λ2 = 2,00


B

λ1 = 12,45 e λ2 = 0,55


C

λ1 = 3,00 e λ2 = 2,50


D

λ1 = 3,00 e λ2 = 3,00


E

λ1 = 12,00 e λ2 = 0,40

Determine os autovetores da matriz de covariância Imagem associada para resolução da questão


A

e1 ´ = [0,604 ; 0,797] e e2 ´ = [0,797 ; -0,604]


B

e1 ´ = [0,595 ; 0,652] e e2 ´ = [0,595 ; -0,652]


C

e1 ´ = [0,652 ; 0,595] e e2 ´ = [0,652 ; -0,595]


D

e1 ´ = [0,604 ; 0,797] e e2 ´ = [-0,797 ; 0,604]


E

e1 ´ = [0,590 ; 0,497] e e2 ´ = [0,590 ; -0,590]

Considere o processo autorregressivo de 1ª Ordem, ou seja, AR(1) modelado por Zt = ∅1Zt-1 + at onde Zt é a observação temporal no instante t, ∅1 é um parâmetro e at é o ruído branco em correspondência. Então, a sua função de autocorrelação FAC e a sua função de autocorrelação parcial FACP são, respectivamente:


A

a FAC é Imagem associada para resolução da questão = 1, 2, ... , com k sendo a defasagem e a FACP é Imagem associada para resolução da questão para k = 1, 2, ... , com Pk sendo a autocorrelação na defasagem k.


B

a FAC é Imagem associada para resolução da questão , k = 1, 2, ... , com k sendo a defasagem e a FACP é Imagem associada para resolução da questão para k = 1, 2, ... com Pk sendo a autocorrelação na defasagem k.


C

a FAC é Imagem associada para resolução da questão k = 1, 2, ... com k sendo a defasagem e a FACP é ∅kk = P1 para  k = 1 e ∅kk = 0 para k > 1 , com Pk sendo a autocorrelação na defasagem k.


D

a FAC é Imagem associada para resolução da questão , k = 1, 2, ... , com k sendo a defasagem e a FACP é Imagem associada para resolução da questão para K = 1, 2, ... , com Pk sendo a autocorrelação na defasagem k.


E

a FAC é Imagem associada para resolução da questão , k = 1, 2, ... , com k sendo a defasagem e a FACP é ∅kk = (1 - Pk) para k = 1 e ∅kk = 0 para k > 1, com Pk sendo a autocorrelação na defasagem k.
   
Gerar simulado