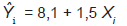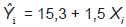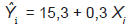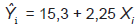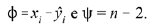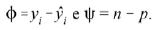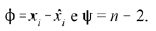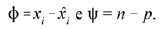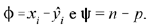Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.



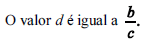
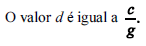
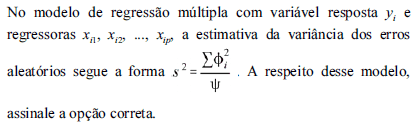
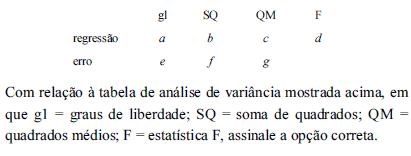
A variância da variável resposta do modelo de regressão é estimada pelo valor g.
O valor a + e é igual ao tamanho amostral.
O valor a é igual ao valor e.
Instruções: Para responder às questões de números 48 e 49 considere os dados abaixo, extraídos de um quadro de análise de variância correspondente a uma regressão linear múltipla, contendo uma variável dependente, 4 variáveis explicativas e com base em 20 observações.
I. Valor da estatística F (F calculado) utilizado para verificar a existência da regressão: 21,25.
II. Variação total: 250,0.
A variação explicada, fonte de variação devida à regressão, é igual a
200,0.
208,0.
212,5.
216,0.
222,5.


O objetivo de um estudo é verificar a hipótese de igualdade das médias obtidas em um teste aplicado para 5 grupos de trabalhadores, que tiveram treinamentos diferentes, independentemente. Cada grupo foi formado por 10 trabalhadores e a estatística F (F calculado) no quadro de análise de variância foi igual a 3,75. A porcentagem que a fonte de variação entre grupos representa da fonte de variação total é de
15%.
20%.
25%.
60%.
75%.

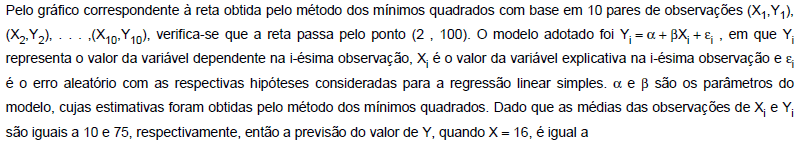
60,75.
56,25.
50,75.
48,25.
40,75.
A equação de regressão linear simples que representa a relação entre duas variáveis X e Y, sendo que a inclinação da reta é igual a 0,54, a média da variável X é igual a 10 e a média da variável Y é igual a 3,6 , é descrita como:
y = 0,18 x + 0,54
y = 0,54x + 9
y = -0,54 x + 1,8
y = 0,18 x – 3,6
y = 0,54x – 1,8
Dado que a média das observações de Y é igual ao dobro da média das observações de X, então a média das observações de Y é
6.
7.
8.
9.
10.

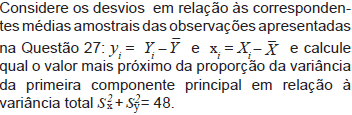
Determine a equação da reta que representa a direção da primeira componente principal referida na Questão 30.
yi = xi

yi = 3xi

yi = 1,5xi

I e III.
I e IV.
II e III.
I, III e IV.
II, III e IV.

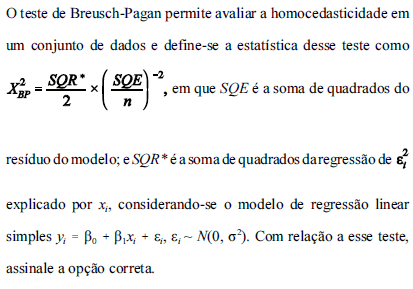
Se o modelo for heterocedástico, então SQR* será pequeno, fazendo que a estatística do teste tenha um valor baixo.
Se o modelo for heterocedástico, então SQR* será muito maior que SQE, fazendo que a estatística do teste tenha um valor alto.
A sensibilidade do teste para detectar heterocedasticidade não depende do tamanho amostral.
Se o modelo for homocedástico, então SQR* será muito maior que SQE, fazendo que a estatística do teste tenha um valor alto.
A heterocedasticidade é a propriedade dos modelos de regressão cujas observações amostrais são independentes.
Para testar se a variável faturamento da empresa é significativa em um modelo de regressão linear simples, é correto afirmar que o teste t de student utilizado possui 48 graus de liberdade.
O teste de Durbin-Watson poderá ser usado para medir a correlação serial dos resíduos de uma regressão linear simples.

115.
130.
150.
170.
190.
Um quadro de análise de variância referente a uma regressão linear múltipla com uma variável dependente, 3 variáveis explicativas e com base em 24 observações forneceu a informação de que o valor da estatística F, utilizada para verificar a existência da regressão é igual a 35. A porcentagem que a variação explicada, fonte de variação devida à regressão, representa da variação total é
96%.
93%.
90%.
87%.
84%.
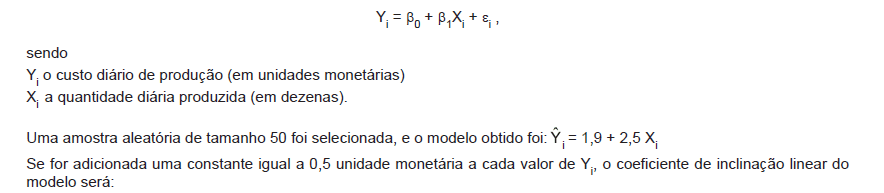
Para se avaliar o custo de produção de uma empresa, utilizou-se um modelo de regressão linear simples:
XY19293644516697108891910161126
Com os dados da questão 32, calcule o valor mais próximo da variação de Y explicada pela regressão.
250,6
154
110
424
215,6
Em um modelo regressivo linear múltiplo, com uma variável dependente e 4 variáveis explicativas, obteve-se um coeficiente de explicação de 94%. Os parâmetros da regressão foram obtidos com a utilização do método dos mínimos quadrados com base em 20 observações. Considerando o quadro de análise de variância, observa-se que o valor da estatística F (F calculado) utilizado para verificar a existência da regressão é igual a
70,20.
64,25.
62,50.
60,00.
58,75.
A matriz de covariâncias é a inversa de X’X.
Na matriz σ² (X’X)-1, os valores fora da diagonal principal definem o intervalo de confiança para cada parâmetro.
As estimativas pontuais dos parâmetros da regressão são dadas pelo sistema de equações normais dado por (X’X) X’Y.
A diagonal principal de σ² (X’X)-1 , sendo σ² constante, contém as variâncias dos parâmetros do modelo.
O produto X’X fornece as variâncias dos parâmetros do modelo.
Considere os valores da variável aleatória Y observados para determinados valores da variável X.
XY19293644516697108891910161126
Obtenha a expressão mais próxima da reta de regressão de Y em X.
Yi = 6 + 1,4 Xi
Yi = 3,6 + 0,714 Xi
Yi = 12 + 0,714 Xi
Yi = 12 + 1,4 Xi
Yi = 3,6 + 1,4 Xi