





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

De acordo com a Lei de Acesso à Informação do Município do Recife, assinale V para a afirmativa verdadeira e F para a falsa.
( ) As informações que coloquem em risco a vida, a segurança ou a saúde da população são passíveis de restrição de acesso.
( ) As informações que coloquem em risco projetos de pesquisa e desenvolvimento científico ou tecnológico, assim como áreas de interesse estratégico municipal, são passíveis de restrição de acesso.
( ) As informações que coloquem em risco as operações estratégicas dos órgãos vinculados à proteção dos bens municipais, dos seus serviços e de suas instalações são passíveis de restrição de acesso.
As afirmativas são, respectivamente,
V, V e F.
V, V e V.
F, V e V.
F, F e V.
F, V e F.
Com relação à Comissão Central de Ética, prevista no Código de Ética do Servidor Público do Poder Executivo do Município do Recife, assinale a opção correta.
Ela deve apurar, exclusivamente mediante denúncia qualificada, fatos ou condutas de servidores, a fim de verificar a sua adequação às normas éticas pertinentes.
Ela deve fazer recomendações preferencialmente de forma individualizada, visando a orientar o servidor quanto à sua postura ética, em quaisquer situações.
Ela deve determinar ao dirigente máximo do órgão ou da entidade a exoneração de ocupante de cargo de confiança.
Ela deve divulgar o Código de Ética e suas alterações, sem, contudo, colocá-lo em discussão ou propor revisão de suas normas.
Ela deve atuar como instância consultiva na aplicação do referido código.
O Imposto Sobre Serviços de Qualquer Natureza – ISS, de competência municipal, tem como fato gerador a prestação de determinados serviços e, como contribuinte, o prestador do serviço. No entanto, a lei pode prever alguns responsáveis pelo pagamento do imposto devido ao Município.
De acordo com o Código Tributário Municipal do Recife, aqueles considerados responsáveis tributários pelo pagamento do ISS, estão listados a seguir, à exceção de um. Assinale-o.
O tomador do serviço, quando o prestador do serviço estabelecido ou domiciliado no Município do Recife não comprovar a sua inscrição no Cadastro Mercantil de Contribuintes.
As incorporadoras e construtoras, em relação aos serviços que lhes forem prestados.
As empresas e entidades que explorem loterias e outros jogos, inclusive apostas, em relação às comissões pagas aos seus agentes, revendedores, concessionários ou congêneres.
O tomador do serviço, quando o prestador de serviço emitir a Nota Fiscal de Serviços, mas não realizar o pagamento do ISS.
As empresas seguradoras, quando se tratar de tomador, intermediário ou responsável pelo pagamento do serviço.
O Município do Recife instituiu, através da Lei nº 17.403, de 28 de dezembro de 2007, o programa de incentivo fiscal condicionado ao investimento em esporte amador. O programa concede abatimento no imposto sobre a propriedade territorial urbana – IPTU e na Taxa de Limpeza Pública – TLP aos clubes sociais que apresentarem declaração das despesas específicas, que serão objeto de dedução.
Nesse sentido, as opções a seguir apresentam despesas com esporte amador, que são consideradas para fins de dedução no programa, exceto uma.
Assinale-a.
Despesas operacionais relacionadas à manutenção de instalações e equipamentos para a prática do esporte amador.
A aquisição de equipamentos esportivos necessários à prática do esporte amador.
O pagamento de auxílio financeiro ao atleta amador, ainda que relacionado à contraprestação desvinculada da atividade desportiva.
O pagamento de despesas com alimentação e tratamento médico e odontológico de atleta amador.
O pagamento de salários de técnicos, auxiliares, médicos, massagistas e demais profissionais vinculados à prática do esporte amador.
O processo administrativo-tributário do Município do Recife será apreciado em segunda instância pelo pleno do Conselho Administrativo Fiscal – CAF. Nesse sentido, as opções a seguir apresentam atribuições do pleno do Conselho Administrativo Fiscal – CAF, à exceção de uma. Assinale-a.
Processar e julgar originariamente as consultas formuladas sobre a interpretação e aplicação da legislação tributária municipal.
Processar e julgar, em grau de recurso ou reexame necessário, os processos administrativo-tributários decididos em primeira instância.
Processar e julgar pedidos de restituição de tributo recolhido indevidamente.
Sumular, semestralmente, suas decisões tomadas por unanimidade.
Rever as súmulas.
Dentre as abaixo, qual a competência que não cabe às Coordenadorias de Defesa Civil Estadual?
Manter atualizadas e disponíveis as informações relacionadas com a defesa civil.
Orientar as vistorias de áreas de risco, intervir ou recomendar a intervenção preventiva, o isolamento e a evacuação da população de áreas e de edificações vulneráveis.
Vistoriar, periodicamente, locais e instalações adequadas a abrigos temporários, disponibilizando as informações relevantes à população.
Capacitar recursos humanos para as ações de defesa civil.
Realizar exercícios simulados para treinamento das equipes e aperfeiçoamento dos planos de contingência.
Aplicando-se a Lei Municipal nº. 16. 292/97 que trata das Edificações e Instalações no Município do Recife é correto afirmar:
as construções, reformas e demolições somente poderão ser iniciadas, depois de devidamente licenciadas pelo órgão técnico competente, observadas as disposições desta Lei e das demais normas legais e regulamentares pertinentes.
os alvarás de construção para as obras com área de até 500m² (quinhentos metros quadrados) terão validade de 24 meses;
a renovação do alvará de construção dependerá da revalidação do projeto;
é necessário o alvará de construção para reconstituição de danos causados por rachaduras e infiltrações;
o alvará de construção será cancelado pelo Município apenas quando constatada a irregularidade no deferimento do pedido.
A Reforma Urbana no seu sentido mais recente tem como objetivos específicos:
1. Coibir a especulação imobiliária.
2. Reduzir o nível de disparidade sócio-econômica e espacial entre as diversas áreas da cidade.
3. Democratizar o mais possível o planejamento e a gestão do espaço urbano.
Segundo a legislação vigente, um dos principais instrumentos utilizados na perspectiva de se alcançar esses objetivos é o parcelamento, edificação ou utilização compulsórios. Sobre esse instrumento é correto afirmar:
O Município poderá utilizar esse instrumento independentemente de estar previsto em lei municipal, uma vez que já se encontra regulamentado no Estatuto da Cidade (Lei 10.257/2001).
Para a utilização do instrumento o Plano Diretor Municipal apenas deverá ratificá-lo enquanto um dos instrumentos passíveis de utilização pelo município.
Com base no Estatuto da Cidade o proprietário será notificado pela Administração Municipal, sendo desnecessária a averbação dessa notificação no Cartório de Registro de Imóveis.
Caso o imóvel seja vendido, extingue-se a obrigação de parcelar, edificar ou utilizar aplicada pela Administração ao antigo proprietário.
No caso de empreendimentos de grande porte, o Estatuto da Cidade possibilita em caráter excepcional que a lei municipal específica possa prever a conclusão das obras em etapas, redefinindo assim os prazos previstos no próprio Estatuto para a aplicação do instrumento.
De acordo com a LUOS – Lei de Uso e Ocupação do Solo do Recife vigente, os principais parâmetros urbanísticos reguladores da ocupação do solo são:
1. Taxa de Solo Natural do Terreno - TSN;
2. Coeficiente de Utilização do Terreno - µ;
3. Afastamentos das Divisas do Terreno - Af.
Sobre esses parâmetros contidos nessa Lei é correto afirmar:
A TSN em nenhuma hipótese poderá ser tratada com revestimento permeável, ao contrário da Área Verde.
As quadras esportivas e passeios ou acessos, quando revestidos por material impermeável, poderão ser consideradas áreas de solo natural
Na Zona de Urbanização de Morros, a taxa de solo natural será de 20% (vinte por cento) da área total do terreno, não sendo permitido dentro deste percentual o revestimento permeável.
Nos terrenos com largura máxima de 13m (treze metros), as edificações com 3 (três) ou mais pavimentos poderão ter afastamentos iniciais de 1,50m (um metro e cinqüenta centímetros), para as divisas laterais e de fundos, desde que erigidas sobre pilotis
Nos loteamentos destinados a habitações ou conjuntos habitacionais populares, as edificações poderão ter afastamento frontal de 5m (cinco metros), desde que a profundidade do terreno não ultrapasse 20m (vinte metros).
Considerando as disposições relativas ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
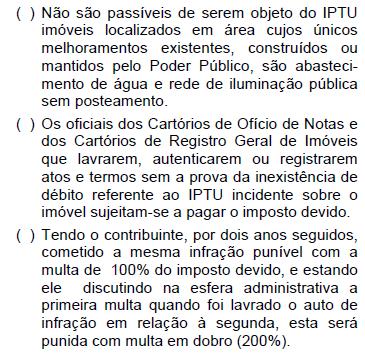
F, V, F
F, V, V
V, F, V
F, F, V
V, V, V
Considerando as disposições relativas ao imposto, de competência do Município, incidente sobre serviços de qualquer natureza (ISS), assinale as assertivas abaixo com F para falsa e V para verdadeira, e, a seguir, assinale a opção que contém a seqüência correta.
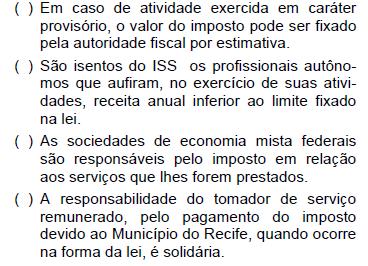
F, F, F, V
V, V, F, F
F, V, F, V
V, F, V, V
V, F, V, F
Ao ser submetido à primeira fiscalização após a inscrição do seu estabelecimento, o sujeito passivo, regularmente intimado, deixou de exibir à fiscalização os elementos necessários à comprovação do valor dos serviços prestados, alegando não possuí-los. Diante disso, a autoridade fiscal lavrou auto de infração para exigência do ISS mediante arbitramento da base de cálculo. Para tanto, somou os valores, devidamente corrigidos, de determinadas despesas do período anterior (matérias-primas, combustíveis e outros materiais consumidos ou aplicados; folha de salários, honorários, "pró-labore" de diretores, retiradas de proprietário, sócios ou gerentes com os encargos trabalhistas e fiscais incidentes, aluguel de bens; aquisição de bens de uso ou consumo e manutenção de bens que compõem o ativo imobilizado; consumo de água, luz, telefone, telex e fax, com os encargos obrigatórios do contribuinte), adicionando à soma 30% do respectivo valor. No auto de infração foi devidamente indicada a penalidade aplicável, com citação dos dispositivos legais respectivos.
Nessas circunstâncias, a atitude da autoridade fiscal:
Foi errada, pois o arbitramento deveria ter sido feito com base na receita tributável média do exercício anterior.
Foi errada, pois quando o parâmetro de arbitramento são as despesas, devem ser tomadas por referência as do próprio exercício.
Foi errada, porque, em se tratando da primeira fiscalização após a inscrição do estabelecimento, não poderia ter sido lavrado o auto de infração
Foi correta.
Foi errada, pois o arbitramento obsta a cominação de penalidades.
João, devendo R$ 300.000,00 a José e não tendo como quitar a dívida, vendeu-lhe sua casa por R$ 500.000,00, reservando-se, por cláusula constante do contrato, o direito de recobrá-la no prazo de 2 anos, restituindo o preço mais as despesas feitas por José. O valor da avaliação fiscal do imóvel foi de R$ 600.000,00. Ao final de 1 ano, João exerceu o direito, previsto no contrato, de recobrar a casa. Considerando a situação descrita, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
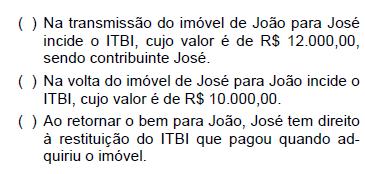
V, V, F
F, F, V
V, F, F
V, V, V
V, F, V
Assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta
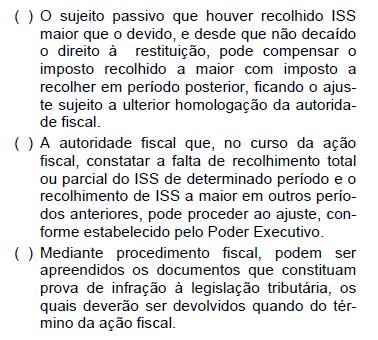
F, F, V
V, V, V
V, F, V
V, V, F
F, V, V
Assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
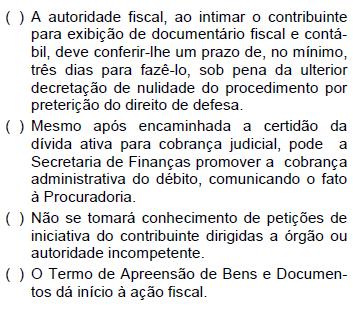
F, F, F, V
F, F, V, V
V, F, V, F
V, V, F, F
F, V, V, F
Considerando as disposições relativas ao Imposto sobre a Transmissão Inter Vivos de Bens Imóveis e de direitos a eles relativos (ITBI), assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
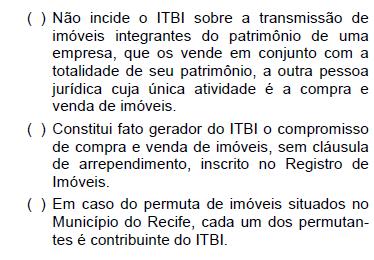
F, F, V
F, V, V
V, F, V
F, V, F
V, V, V
Determinado contribuinte obteve isenção do ITBI em 4 operações realizadas, tendo instruído o pedido de isenção com documentos falsos. Apurados os ilícitos, foram lavrados quatro autos de infração. Os valores de ITBI que deixaram de ser pagos em razão da isenção foram de, respectivamente, R$ 10.000,00 (operação A), R$ 120.000,00 (operação B), R$ 5.000,00 (operação C) e R$ 50.000,00 (operação D). Ciente dos autos de infração, o autuado, no prazo da defesa, recolheu o crédito relativo à operação C e impugnou os demais autos de infração, que foram todos mantidos (julgadas improcedentes as impugnações) pela primeira instância julgadora. O contribuinte pagou o crédito relativo à operação A 20 dias após cientificado da decisão de primeira instância. Quanto aos dois outros autos de infração, não apresentou recurso e, 50 dias após a decisão de primeira instância e antes da inscrição na dívida ativa, pagou integralmente o relativo à operação D e iniciou o pagamento parcelado do relativo à operação B. O valor total da multa que acabou por onerar as operações foi de:
R$ 136.000,00
R$ 157.500,00
R$ 148.000,00
R$ 92.500,00
R$ 78.750,00
Considerando as disposições relativas ao Imposto Sobre Serviços de Qualquer Natureza (ISS) de competência do Município, assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
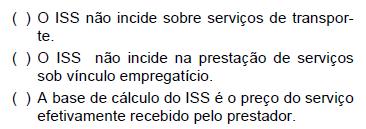
F, F, V
V, F, V
F, V, F
V, V, F
V, V, V
José de Arimatéia faleceu no Recife, deixando para seus dois únicos filhos e herdeiros, Pedro e Paulo, seu patrimônio, que era composto de 6 imóveis, cujos valores, segundo avaliação das Fazendas Públicas, não contestada, eram os seguintes:
Imóvel A R$ 300.000,00
Imóvel B R$ 250.000,00
Imóvel C R$ 280.000,00
Imóvel D R$ 300.000,00
Imóvel E R$ 400.000,00
Imóvel F R$ 120.000,00
Na partilha, os imóveis C, E e F couberam a Pedro.
Considerando a situação descrita, assinale a opção correta.
Paulo deve pagar o ITBI sobre R$ 50.000,00.
Pedro deve pagar ITBI sobre R$ 800.000,00 e Paulo sobre R$ 850.000,00.
Não ficou caracterizado fato gerador do ITBI.
O ITBI total a ser pago é de R$ 33.000,00, sendo contribuintes Paulo e Pedro, na proporção de 50% para cada um.
Apenas Pedro é contribuinte do ITBI.
O proprietário de um terreno plano com área de 6.000 m2, situado na zona urbana, obteve licença e de acordo com ela edificou, no terreno, imóvel residencial com 500 m2 de área construída total, concluído em julho de 2002. Foram observadas as condições de ocupação do terreno definidas na legislação que disciplina o uso e ocupação do solo. O imóvel encontra-se ocupado desde agosto de 2002, embora ainda não tenha sido concedido "habite-se". Considerando as normas relativas à incidência do Imposto sobre a Propriedade Predial e Territorial Urbana, é correto afirmar que:
A partir de 01/01/2003, sobre a propriedade do imóvel descrito (terreno e construção) incide o IPTU calculado à alíquota relativa a imóvel edificado.
O Imposto sobre a Propriedade Predial e Territorial Urbana, calculado à alíquota relativa a imóvel edificado, só passará a incidir a partir de 1º de janeiro do ano subseqüente à data da concessão do "habite-se".
O IPTU será calculado à alíquota para imóvel não edificado sobre 3.000 m2 e à alíquota de imóvel edificado sobre os restantes 3.000 m2 apenas a partir de 1º de janeiro do ano subseqüente à data da concessão do "habite-se".
A partir de 01/01/2003, o IPTU será calculado à alíquota para imóvel não edificado sobre 3.500 m2 e à alíquota para imóvel edificado sobre os restantes 2.500 m2.


