







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Acerca do controle da despesa com pessoal estabelecido na Lei de Responsabilidade Fiscal, não se pode afirmar que:
é nulo o ato aumentativo da despesa com pessoal que não indique a fonte dos recursos para o seu custeio.
é o ato aumentativo da despesa com pessoal que promova a vinculação ou equiparação de quaisquer espécies remuneratórias.
é nulo o ato aumentativo da despesa com pessoal que, mediante concessão de vantagem ou aumento de remuneração, não esteja previsto na lei de diretrizes orçamentárias ou não tenha prévia dotação orçamentária suficiente.
é nulo o ato aumentativo da despesa com pessoal expedido no último semestre do mandato do titular do respectivo poder ou órgão.
é nulo o ato aumentativo da despesa com pessoal que não atenda os limites para a despesa com pessoal ativo.
De acordo com a legislação vigente sobre os critérios de classificação orçamentária das despesas públicas, o critério de classificação programática é aquele por meio do qual as despesas públicas são segregadas em
correntes e de capital.
funções e subfunções.
órgãos setoriais e em suas respectivas unidades orçamentárias.
programas, projetos e atividades, bem como as operações especiais quando efetivamente contribuírem para a consecução dos objetivos dos programas.
funções , programas , subprogramas , projetos/atividades e subprojetos/subatividades.
A despesa orçamentária será efetivada por meio do cumprimento de estágios. Com relação aos estágios da despesa pública, identifique a opção incorreta.
É vedada a realização de despesa sem prévio empenho.
O empenho global é destinado a atender a despesa de valor não quantificável durante o exercício.
A liquidação é o estágio que consiste na verificação do direito do credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição.
O pagamento representa a fase final do processo de despesa pública e somente poderá ser efetuado quando ordenado após sua regular liquidação.
Caso ocorra incentivo fiscal proveniente de tributo de competência de ente da Federação, este não será computado como despesa de capital.
A Lei Complementar 101/2000 estabelece que o ato que dê ensejo a aumento de despesa com o objeto de que trata e não atenda às disposições legais pertinentes:
será nulo de pleno direito;
será anulável;
será passível de emenda ou correção;
será relativamente nulo;
poderá ser convalidado.
Com base na Lei de Responsabilidade Fiscal, não é correto afirmar acerca da apuração dos limites com pessoal:
não serão computados no limite de pessoal da União os valores transferidos ao Distrito Federal e aos Estados do Amapá e Roraima.
as despesas com pessoal da administração direta decorrentes de sentenças judiciais serão incluídas no limite do respectivo órgão ou entidade.
não serão computadas as despesas com pessoal decorrentes da convocação extraordinária do Congresso Nacional.
serão computadas as despesas com pessoal decorrentes de decisão judicial da competência do mesmo período de apuração do limite.
não serão computadas as despesas com pessoal inativo custeadas por meio de fundo específico decorrentes da contribuição dos servidores inativos.
A existência de regras acerca de restos a pagar e de despesas de exercícios anteriores tem fulcro na adoção do regime de apropriação da despesa pública pela competência do exercício na contabilidade pública.
Quanto aos limites de despesa com pessoal determinados pela LRF, levando em consideração o entendimento do STF, assinale a opção correta.
A despesa com pessoal em cada período de apuração no estado de Roraima não poderá exceder a 60% da receita corrente líquida.
Se o Poder Judiciário ultrapassar os limites percentuais da LRF para gasto com pessoal, o Poder Executivo poderá reduzir os repasses para adequação às limitações financeiras.
Se a despesa total de pessoal exceder a 95% do limite, é vedada a concessão de vantagem, aumento ou reajuste, ainda que decorrentes de decisão judicial transitada em julgado.
Na hipótese de o Poder Executivo ultrapassar as limitações de gastos com pessoal impostas pela LRF, é facultada a redução temporária da jornada de trabalho dos servidores com adequação dos vencimentos à nova carga horária.
O demonstrativo da execução orçamentária do Setor Público, em um determinado exercício, apresentou o seguinte resultado em unidades monetárias:
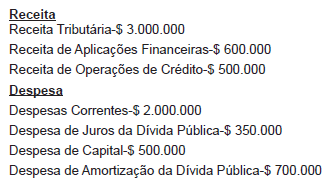
Identifi que, nas opções abaixo, o montante que corresponda ao resultado primário desse exercício.
$ 1.050.000
$ 550.000
$ 700.000
$ 500.000
$ 200.000
A classificação institucional da despesa é um critério indispensável para a fixação de responsabilidades e os conseqüentes controles e avaliações. Aponte a única opção que não pode ser considerada vantagem do critério institucional.
Permite comparar imediatamente os vários órgãos, em termos de dotações recebidas.
Usado de forma predominante, impede que se tenha uma visão global das finalidades dos gastos do governo, em termos das funções precípuas que deve cumprir.
Permite identificar o agente responsável pelas dotações autorizadas pelo Legislativo, para dado programa.
Serve como ponto de partida para o estabelecimento de um programa de contabilização de custos dos vários serviços ou unidades administrativas.
Quando combinado com a classificação funcional, permite focalizar num único ponto a responsabilidade pela execução de determinado programa.
Acerca da repartição dos limites globais da despesa com pessoal estabelecidos na Lei Complementar n. 101/2000, é correto afirmar que:
a despesa com pessoal dos Tribunais de Contas será inclusa nos limites do respectivo Poder Judiciário.
na esfera municipal, o limite para o Ministério Público está incluído no do respectivo Poder Executivo.
na União, inclui-se no limite do Poder Executivo as despesas com pessoal do Tribunal de Justiça e do Ministério Público do Distrito Federal e Territórios.
no ministério público de cada esfera, o limite será repartido entre seus ramos proporcionalmente à média das despesas com pessoal, em percentual da receita corrente líquida, verificadas nos três exercícios financeiros imediatamente anteriores ao da publicação da LRF.
a entrega dos recursos financeiros correspondentes à despesa total com pessoal do Poder Executivo será a resultante da aplicação dos limites com pessoal.
Consideram-se como despesas financeiras aquelas que
Os restos a pagar são tratados como dívida fundada.
A Portaria n. 42/99 atualizou a discriminação de despesas por funções e estabeleceu os conceitos de função, programa, projeto, atividade e operações especiais. Com base na referida lei, identifique a Função que corresponde à Subfunção.
Função Defesa Nacional: Subfunção Informação e Inteligência.
Função Previdência Social: Subfunção Assistência ao Idoso.
Função Saúde: Subfunção Alimentação e Nutrição.
Função Agricultura: Subfunção Reforma Agrária.
Função Administração: Subfunção Transferências.
Considerando os dispositivos da Lei de Responsabilidade Fiscal, a geração da despesa pública ou a assunção de obrigação deve obedecer a diversos requisitos, exceto:
a despesa é adequada com a lei orçamentária anual quando objeto de dotação específica e suficiente, ou esteja abrangida por crédito genérico, de forma que, somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para três exercícios.
a criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhada de estimativa do impacto orçamentáriofi nanceiro nos exercícios em que se der o aumento.
a despesa obrigatória de caráter continuado é a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
a criação da despesa obrigatória de caráter continuado dar-se-á mediante comprovação de que não afetará as metas de resultados fiscais, devendo seus efeitos financeiros, nos períodos seguintes, ser compensados pelo aumento de receita ou pela redução de despesa.
as condições para aumento ou criação da despesa obrigatória de caráter continuado não se aplicam ao serviço da dívida nem à implantação de planos de carreira dos servidores.
Uma unidade orçamentária pode, eventualmente, não corresponder a uma estrutura administrativa, embora esse fato constitua exceção.
É nulo de pleno direito o ato de que resulte aumento da despesa com pessoal, expedido, ao final do mandato do titular do respectivo Poder, nos:
30 dias anteriores;
60 dias anteriores;
90 dias anteriores;
120 dias anteriores;
180 dias anteriores.
A fase de empenho da Despesa
consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
consiste no despacho exarado pela autoridade competente, determinando que a despesa seja paga.
é o ato que cria, para o Estado, obrigação de pagamento pendente ou não de implemento de condição, desde que emanado por autoridade competente.
é o ato emanado por qualquer Servidor Público, que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
consiste na entrega de numerário a Servidor Público, precedido de dotação própria, para o fim de realizar despesas que não possam subordinar-se ao processo normal de aplicação.
A Lei de Responsabilidade Fiscal (Lei Complementar no 101, de 4 de maio de 2000) determina que o(a):
superavit primário da economia brasileira deve ser de, no mínimo, 4,75% por ano.
superavit nominal da economia brasileira deve ser de, no mínimo, 4,75% por ano.
despesa total com pessoal, em cada período de apuração, não poderá exceder, para os Estados, o percentual de 80%.
despesa total com pessoal, em cada período de apuração, não poderá exceder, para a União, o percentual de 60%.
despesa total com pessoal, em cada período de apuração, não poderá exceder, para os Estados, o percentual de 60%.



