







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O orçamento pode ser definido como a expressão quantitativa de um plano futuro de ação da administração para dado período. Nesse contexto, a teoria tipifica maneiras diferentes de constituir e utilizar essa ferramenta.
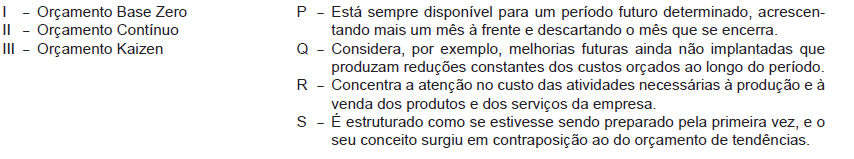
As associações corretas são:
I - P , II - S , III - R
I - R , II - Q , III - S
I - R , II - P , III - Q
I- S , II - P , III - Q
I - S , II - R , III - P
O Orçamento de base zero
prevê que cada item precisa ser explicitamente aprovado e não apenas as alterações em relação ao ano anterior, o que permite uma alocação eficiente dos recursos pois a mesma é baseada nas necessidades e benefícios, e não no histórico.
caracteriza-se por permitir que se faça previsão orçamentária de um setor ou órgão público, tomando por base os resultados nulos obtidos em exercícios anteriores.
é um instrumento gerencial que exige que o gestor identifique os diferentes níveis de esforço para cada atividade, identificando as diferentes maneiras de realizá-la.
representa o processo pelo qual o administrador elabora o orçamento da empresa, utilizando como referência os dados alcançados no ano posterior, os quais passam a ser a base inicial do mesmo.
No processo orçamentário que se caracteriza por apresentar duas dimensões do orçamento: o objeto de gasto é um programa de trabalho, contendo as ações desenvolvidas, toda a ênfase reside na performance organizacional, sendo também conhecido como orçamento funcional. Esta técnica orçamentária é conhecida como orçamento
programa.
clássico.
de desempenho.
fixo.
contínuo.
A respeito de orçamento público, analise as afirmações abaixo:
I. A regra geral em matéria orçamentária é que não devam constar do orçamento elementos estranhos à previsão da receita e fixação da despesa, embora possa haver algumas exceções permitidas pela legislação.
II. O orçamento é elaborado através de projeto de lei submetido ao Poder Executivo pelo Poder Legislativo.
III. O orçamento tradicional é instrumento eficiente para compatibilizar as programações anuais com o Plano de Trabalho do Governo.
IV. O orçamento base-zero exige que todas as despesas das unidades orçamentárias sejam detalhadamente justificadas a cada ano.
Estão corretas APENAS
I e II.
I e III.
II e III.
I e IV.
II e IV.
Um sistema de planejamento, programação e orçamentação, introduzido sob a denominação de PPBS (Planning Programning Budgeting System), em que algumas das principais características são: integração, planejamento, orçamento; quantificação de objetivos e fixação de metas; relações insumo-produto; acompanhamento físico-financeiro e avaliação de resultados. Esta técnica orçamentária é conhecida como orçamento
clássico.
programa.
de desempenho.
variável
contínuo.
Assinale qual é o instrumento de planejamento financeiro e operacional estruturado em torno de uma classificação funcional-programática:
Orçamento-programa
Fluxo de fundos.
Análise e decisão de investimentos.
Administração de faturamento e recebimentos.
Administração do capital de giro.
Técnica utilizada para a confecção do orçamento, que consiste, basicamente, em uma análise crítica de todos os recursos solicitados pelos órgãos governamentais. Na fase de elaboração de sua proposta orçamentária, os órgãos governamentais deverão justificar, anualmente, a totalidade de seus gastos, sem utilizar o ano anterior como valor inicial mínimo. O conceito descrito acima trata do
Orçamento-programa.
Orçamento tradicional ou clássico.
Orçamento base zero ou por estratégia.
Orçamento de desempenho ou por realizações.
O instrumento ou ferramenta de planejamento da ação governamental, no qual a principal característica da metodologia é exigir que todas as despesas de cada repartição pública sejam justificadas detalhadamente como se cada item programático fosse uma nova iniciativa, isto é, direitos adquiridos sobre despesas anteriormente autorizadas são desprezadas. Esta metodologia de orçamentação é conhecida como Orçamento
estratégico.
funcional.
clássico.
programa.
base-zero.
O Orçamento-Programa tem como característica principal:
dar ênfase ao objeto do gasto.
promover a ampla integração da sociedade civil no processo de discussão da elaboração da peça orçamentária.
incentivar que a fixação das despesas das unidades orçamentárias sejam baseadas nas realizadas no ano anterior acrescidas de um percentual que refletirá a inflação esperada.
ser um instrumento de fiscalização dos gastos do Poder Executivo pelo Poder Legislativo.
efetuar a integração entre o planejamento do Governo e orçamento anual.
O instrumento ou ferramenta de planejamento da ação governamental, no qual os aspectos administrativos e econômicos se sobrepõem aos políticos, introduzido no Brasil pela Lei no 4.320/64 e Decreto Lei no 200/67, consolidado pela Constituição Federal de 1988, adaptado a partir do ano 2000 para incluir o nível de detalhamento da ação e que atua como modulo integrador entre o plano e o orçamento refere-se
ao Quadro de detalhamento da despesa.
à Classificação econômica da despesa.
à Classificação da receita.
ao Programa.
à Classificação funcional da despesa.
Dadas as proposições abaixo sobre o conceito, a evolução e as técnicas de elaboração do orçamento público,
I. O orçamento base zero (OBZ) visa especialmente instrumentalizar as ações gerenciais, que se caracterizam por apresentar duas dimensões do orçamento: o objeto de gasto e um programa de trabalho.
II. O orçamento-programa pode ser definido como um plano de trabalho que contém um conjunto de ações a realizar e a identificação dos recursos necessários à sua execução. O orçamento-programa não é apenas documento financeiro, mas instrumento de operacionalização das ações do governo, em consonância com planos e diretrizes estabelecidos.
III. No orçamento de desempenho, que é voltado especialmente para as avaliações dos resultados do orçamento em curso, todos os programas devem ser justificados cada vez que se inicia um novo ciclo orçamentário.
IV. O orçamento público é uma autorização do legislativo que compreende a previsão das receitas e a fixação das despesas.
verifica-se que estão corretas apenas
I e II.
II e III.
II e IV.
I e IV.
III e IV.
Um plano de governo como instrumento de gestão no qual não se adota programa de trabalho, projetos, atividades, nem objetivos a atingir e cujo principal critério de distribuição dos recursos a disposição do governo é o montante de gastos do exercício financeiro anterior, ajustado em algum percentual discricionário, é conhecido como orçamento
clássico ou tradicional.
programa.
de desempenho.
base zero.
variável.
O orçamento que enfatiza os fins, em vez de os meios, e que a base fundamental é o planejamento, em vez de ser apenas um instrumento contábil de controle, é o orçamento
programa.
base zero.
clássico.
tradicional.
legislativo.
Com relação aos tipos de orçamentos, considere as afirmativas abaixo:
I. No orçamento de tipo tradicional há grande preocupação com a clareza dos objetivos econômicos e sociais que motivaram a elaboração da peça orçamentária.
II. O orçamento base-zero exige a reavaliação de todos os programas cada vez que se inicia um novo ciclo orçamentário e não apenas as das solicitações que ultrapassam o nível de gasto já existente.
III. O orçamento-programa considera os objetivos que o Governo pretende atingir, num prazo pré-determinado.
IV. O orçamento de desempenho não pode ser considerado um orçamento-programa, pois não incorpora o controle contábil do gasto e o detalhamento da despesa.
V. No orçamento-programa a alocação dos recursos para unidades orçamentárias se dá com base na proporção dos recursos gastos em exercícios anteriores.
Está correto o que se afirma SOMENTE em:
I e IV.
I, III e IV.
II, III e V.
I, III, IV e V.
II e III.
O tipo de orçamento utilizado no Brasil, atualmente, é o tradicional, em que as ações do governo organizam-se sob a forma de programas, com o objetivo de proporcionar maior racionalidade e eficiência à administração pública.
Os processos de planejamento e de programação são dissociados no orçamento tradicional; já as técnicas utilizadas na elaboração do orçamento-programa primam pelo orçamento como elo entre o planejamento e as funções executivas da organização.
A maior precisão na elaboração dos orçamentos e, consequentemente, melhores condições para obtenção de redução dos custos em razão de facilidade para a identificação de duplicação de funções, é uma vantagem da técnica orçamentária denominada Orçamento
de Desempenho.
de Planejamento e Gestão.
Programa.
Base Zero.
por Estratégia.
O processo de planejamento-orçamento, adotado no Brasil, baseiase em três instrumentos: plano plurianual, diretrizes orçamentárias e orçamento anual. A respeito do processo orçamentário, assinale a alternativa que retrata uma das principais características do orçamento por programas:
É uma modalidade de orçamento que se fundamenta pela utilização de recursos financeiros para um conjunto de unidades orçamentárias, desvinculadas dos objetivos a serem alcançados.
É um instrumento, cujo objetivo principal é estabelecer as metas e prioridades da administração pública, incluindo as despesas de capital para o exercício financeiro subsequente.
É fundamentado pela fixação antecipada de objetivos e dos recursos financeiros necessários, o que permite a realização de um trabalho mais eficiente, pois se concentram os esforços comuns na busca do atingimento de uma meta estabelecida.
É um processo operacional de planejamento e orçamento que exige de cada administrador a fundamentação da necessidade dos recursos totais solicitados, e em detalhes lhe transfere o ônus da prova, a fim de que ele justifique a despesa.



