







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Todas as ações de auditoria, seus apontamentos e recomendações devem ser documentadas em papéis de trabalho de tal sorte a externar as análises realizadas e as evidências produzidas ou coletadas pelos auditores internos governamentais em decorrência dos exames. Assim, a elaboração dos papeis de trabalho é uma das ações mais importantes na consecução das atribuições do auditor interno governamental. Dessa forma, dentre as alternativas abaixo, aponte aquela que divirja do preceituado nos normativos referentes à matéria, assim como dos princípios que regulamentam a atuação da Auditoria Interna.
As evidências devem estar organizadas e referenciadas apropriadamente e constituir informações suficientes, confiáveis, fidedignas, relevantes e úteis, de modo a suportar as conclusões expressas na comunicação dos resultados dos trabalhos.
Os papéis de trabalho devem ser organizados de forma a permitir a identificação dos responsáveis por sua elaboração e revisão.
A revisão periódica dos papéis de trabalho deve ser realizada por comissão constituída pela gestão da Instituição, tendo em vista a vinculação hierárquica da Unidade de Auditoria Interna.
A revisão dos papéis de trabalho deve ser realizada com a finalidade de assegurar que o trabalho foi desenvolvido com consistência técnica, que seguiu o planejamento estipulado e que as conclusões e os resultados da auditoria estão adequadamente documentados.
Os papéis de trabalho são o conjunto de formulários e documentos extraídos na realização da auditoria, ou seja, constituem-se de evidências do trabalho realizado, bem como de fundamento de sua opinião. Esses papéis podem estar separados em permanentes ou correntes. Dessa forma, assinalar a alternativa que apresenta exemplos de papéis de trabalho permanentes:
Balancetes e composição de capital social.
Balancetes e relatório de participação da empresa no mercado.
Estatuto social e composição de capital social.
Demonstrações contábeis e análise de contas.
Sobre os papéis de trabalho, é correto afirmar que
o auditor não deve documentar discussões de assuntos significativos com a administração, com os responsáveis pela governança e outros, nem a natureza dos assuntos significativos discutidos, bem como quando e com quem as discussões ocorreram.
após a montagem do arquivo final de auditoria ter sido completada, o auditor pode apagar e descartar documentação de auditoria de qualquer natureza, mesmo antes do fim do período de guarda dessa documentação.
o auditor pode incluir resumos ou cópias de registros da entidade (por exemplo, contratos e acordos significativos e específicos) como parte da documentação de auditoria a qual não substitui os registros contábeis da entidade.
o auditor deve incluir na documentação de auditoria versões superadas de papéis de trabalho e demonstrações contábeis, notas que reflitam entendimento incompleto ou preliminar, bem como cópias anteriores de documentos corrigidos em decorrência de erros tipográficos.
explicações verbais do auditor, por si só, não representam documentação adequada para o trabalho executado ou para as conclusões obtidas, bem como não podem ser usadas para explicar ou esclarecer informações contidas na documentação de auditoria.
Sobre os papéis de trabalho, é INCORRETO afirmar, conforme Almeida (2012), que eles:
Auxiliam o auditor durante a execução do trabalho.
Espelham as características dos auditores que os elaboram.
Não podem ser usados como evidências do trabalho executado.
Servem como base para a avaliação dos auditores.
De acordo com ALMEIDA, sobre quais os objetivos dos papéis de trabalho da auditoria, analisar os itens abaixo:
I. Identificar fisicamente o bem declarado nas demonstrações financeiras.
II. Acumular as provas necessárias para suportar o parecer do auditor.
III. Facilitar a revisão por parte do auditor responsável, para que ele se assegure de que o serviço foi efetuado de forma correta.
Está(ão) CORRETO(S):
Somente o item I.
Somente o item II.
Somente os itens I e III.
Somente os itens II e III.
É dever do auditor, de acordo com as normas de auditoria independente das demonstrações contábeis, documentar as questões importantes com evidências. Sobre papeis de trabalho da auditoria, marque a opção verdadeira:
É exigida a confidencialidade dos papéis de trabalho ao auditor por cinco anos;
Servem para ajudar no planejamento e na execução da auditoria, facilitar a revisão do trabalho e registrar evidências para fundamentar o parecer;
Os papeis de trabalho não são de propriedade exclusiva do auditor, devendo este, sempre que partes solicitarem os documentos, fornecê-los;
Os papeis de trabalho são sempre elaborados, estruturados e organizados igualmente, independente das necessidades de cada auditoria.
Leia as afirmativas a seguir:
I. A documentação de auditoria, também denominada papéis de trabalho, compreende todos os documentos e anotações que registram as evidências dos trabalhos executados pelo auditor e fundamentam sua opinião e comentários.
II. Registrar os procedimentos de trabalho realizados pelo auditor e seus resultados, omitindo se foram executados conforme o planejado, é um dos objetivos da documentação de auditoria.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Em relação aos papéis de trabalho, um dos seus requisitos considera que as informações devem estar dispostas em ordem lógica, de modo que facilite o entendimento para qualquer leitor, e o texto deve ser claro e direto, sem margem para duplicidade de interpretação. A referência é ao requisito:
clareza.
precisão.
organização.
revisão.
conteúdo adequado e completo.
São objetivos dos papéis de trabalho, EXCETO:
propiciar a compreensão do planejamento.
permitir o acompanhamento da auditoria.
possibilitar a revisão dos procedimentos.
permitir a verificação das observâncias das normas.
servir como base para avaliação da organização.
No tocante à Norma Brasileira de Contabilidade NBC TI 01, que trata da atividade de auditoria interna, analise as afirmativas abaixo e assinale a alternativa correta.
I. A auditoria interna deve ser documentada por meio de papéis de trabalho, elaborados em meio físico ou eletrônico, que devem ser organizados e arquivados de forma sistemática e racional.
II. A auditoria interna compreende os exames, análises, avaliações, levantamentos e comprovações, metodologicamente estruturados para a avaliação da integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações e de controles internos integrados ao ambiente, e de gerenciamento de riscos, com vistas a assistir à administração da entidade no cumprimento de seus objetivos.
III. A auditoria interna deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, obrigando-se a informá-la, por escrito ou verbalmente, conforme a urgência do fato, de maneira reservada, sobre quaisquer indícios ou confirmações de irregularidades detectadas no decorrer de seu trabalho.
IV. A atividade da auditoria interna está estruturada em procedimentos, com enfoque técnico, objetivo, sistemático e disciplinado, e tem por finalidade descobrir fraudes e agregar valor ao resultado da organização, apresentando subsídios para os órgãos de controle da administração pública.
V. A auditoria interna é exercida nas pessoas jurídicas de direito público, interno ou externo, e de direito privado.
Todas as afirmativas estão corretas.
Somente as afirmativas II e V estão corretas.
Somente as afirmativas III, IV e V estão corretas.
Somente as afirmativas I, II e III estão corretas.
Somente as afirmativas I, II e V estão corretas.
Os papéis de trabalho elaborados pelo auditor têm a finalidade de
determinar os procedimentos que a empresa precisa alterar, visando a uma gestão adequada.
justificar as decisões tomadas pela empresa, como os financiamentos bancários obtidos.
apresentar a melhor maneira de cumprir as normas estabelecidas nos respectivos controles internos.
registrar todas as evidências obtidas durante a execução do serviço de auditoria.
estabelecer o melhor período para exercer o trabalho de auditoria em uma empresa.
Segundo a NBC TA 230 (R1), Documentação de Auditoria é o registro dos procedimentos de auditoria executados, da evidência de auditoria relevante obtida e conclusões alcançadas pelo auditor (usualmente também é utilizada a expressão “papéis de trabalho”).
(Conselho Federal De Contabilidade, NBC TA 230 (R1), item 6.)
Ao tratar dos papéis de trabalho, Almeida (2017) e Crepaldi (2016) apontam que estes devem ser organizados conforme sua natureza e finalidade, sendo a forma mais prática mantê-los em pastas apropriadas de acordo com o assunto a que se referem, sendo maneira usual separá-los em pelo menos dois grupos: pasta permanente e pasta corrente. Observe as informações a seguir.
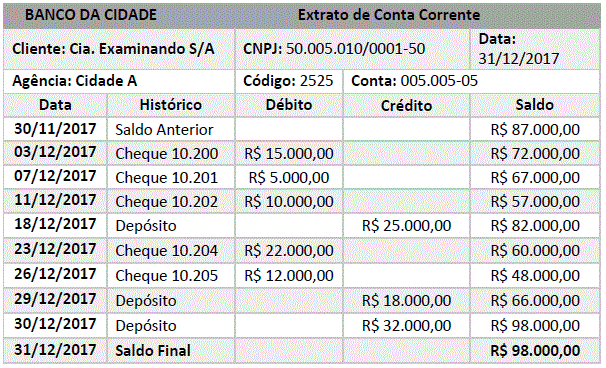
Levando em consideração as informações, é correto afirmar que o documento representado pela imagem constitui-se em documento de auditoria que deve ser arquivado em:
Pasta Corrente.
Pasta Permanente.
Listas de Verificação.
Resumos de Assuntos Significativos.
Em auditoria, os papéis de trabalho
não são de propriedade exclusiva do auditor; partes, excertos ou mesmo a integralidade destes, a depender da necessidade, devem ser postos à disposição da entidade.
são elaborados, estruturados e organizados para atender às circunstâncias do trabalho e satisfazer às necessidades da entidade auditada, tanto na auditoria interna quanto na auditoria externa.
devem documentar todas as questões de que o auditor trata, razão pela qual a extensão dos papéis de trabalho não é assunto de julgamento profissional individual, sendo objeto de norma própria.
podem ser quaisquer documentos e demonstrações preparados ou fornecidos pela entidade, desde que o Auditor avalie sua consistência e se satisfaça com sua forma e conteúdo.
não devem incluir o juízo do auditor acerca das questões significativas ou da conclusão a que chegou, nem mesmo se referir às áreas que envolvem questões de difícil julgamento.
Os papéis de trabalho são os meios onde estão evidenciados todos os exames executados, todas as provas e conclusões obtidas pelo auditor.
Quais são os tipos de papéis de trabalho e suas finalidades? Assinale a alternativa incorreta.
Parecer de auditoria: o auditor pode vir a descobrir quaisquer erros ou irregularidades nos dados contábeis sob exame, que requererão correções por parte da companhia auditada.
Lançamento de ajuste e/ou reclassificação: o auditor pode vir a descobrir quaisquer erros ou irregularidades nos dados contábeis sob exame, que requererão correções por parte da companhia auditada.
Memorando: é utilizado para subsidiar trabalhos realizados pelo auditor, dando a estes uma sequência mais longa ou um breve resumo dependendo das circunstâncias que são utilizadas.
Balancete de trabalho: também denominado como balancete do razão, é a base fundamental para o trabalho de auditoria. Todos os demais papéis de trabalho, de alguma forma, com ele se relacionam, apenas diferenciando por este ser mais sintético, conquanto os demais são analíticos.
Ponto para recomendação: na execução de seu trabalho, ou mesmo durante a revisão do controle interno, o auditor pode determinar a existência de fraquezas de procedimentos, ou mesmo de aprimoramentos de controle que por sua experiência sejam de grande valia para o fortalecimento do controle interno.
Assinale a alternativa correta em relação aos Papéis de Trabalho da Auditoria Interna.
Os papéis de trabalho da Auditoria Interna não devem ser documentados em meio físico.
Os papéis de trabalho da Auditoria Interna devem ser elaborados somente em meio físico para que sistemas de informação não os alterem no caso de fraude.
Os papéis de trabalho da Auditoria Interna devem ser organizados de forma sistemática e racional e não precisam ser arquivados.
Os papéis de trabalho constituem documentos e registros dos fatos, informações e provas obtidas no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações.
Os papéis de trabalho da Auditoria Interna não precisam ter abrangência e grau de detalhe pois os procedimentos de Auditoria Interna, bem como os do julgamento exercido pelo auditor, darão suporte às conclusões alcançadas.
Uma das Normas Brasileiras de Contabilidade, a NBC 230, estabelece que o auditor deve preparar documentação de auditoria (papéis de trabalho) que seja suficiente para
permitir que um auditor experiente, sem nenhum envolvimento anterior com a auditoria, entenda.
embasar o resultado final de seu trabalho, sem que ele possa ser impugnado ou contestado pelo seu cliente.
poder obter a remuneração adequada da auditoria, sem a qual não poderá receber pelo seu trabalho.
que ele mesmo possa entender a conclusão do seu trabalho e embasar o relatório final da auditoria.
atender plenamente aos interesses de seu cliente e de sua chefia e não precise refazer o relatório final da auditoria realizada.
Sobre os papéis de trabalho de auditoria, é correto afirmar que
correspondem ao registro dos procedimentos de auditoria executados, da evidência de auditoria relevante obtida e das conclusões alcançadas pelo auditor.
constitui dever do auditor incluir, na documentação de auditoria, todas as versões de papéis de trabalho e demonstrações contábeis disponíveis e utilizadas, ainda que representem entendimento preliminar ou incompleto.
não há necessidade de serem registradas discussões de assuntos com a administração, com os responsáveis pela governança ou outros, ainda que significativas, sendo suficiente a indicação de datas e com quem as discussões ocorreram.
após a montagem do arquivo final de auditoria ter sido completada, o auditor pode descartar documentação de auditoria não referida no relatório, devendo guardar apenas aquelas que interferiram nos resultados e evidência de auditoria obtida.
concluído o relatório do auditor e finalizado o processo de montagem do arquivo final, não é possível executar procedimentos novos ou adicionais, em respeito aos princípios da integridade e objetividade.
A entrega dos papéis de trabalho do auditor interno ao auditor independente, em consonância com o acordado com a administração da entidade, será efetuada quando o auditor independente entender que são necessários ao seu trabalho.
Certo
Errado



