







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma determinada companhia optou pela tributação com base no Lucro Real trimestral no ano-calendário de 2015. Do Livro de Apuração do Lucro Real (LALUR) da companhia, relativo ao primeiro trimestre de 2015, foram extraídos os seguintes dados, em R$:
– Lucro Líquido do Exercício antes do Imposto de Renda ___________-420.000,00
– Adições na Parte A do LALUR ------------------------------------------90.000,00
– Exclusões na Parte A do LALUR -----------------------------------------130.000,00
A companhia tinha prejuízo a compensar de períodos de apuração anteriores do valor de R$ 150.000,00. A companhia compensou o máximo permitido pela legislação do Imposto de Renda. Sabendo-se que o imposto de renda das pessoas jurídicas é calculado com base numa alíquota de 15% e que incide um adicional de 10% sobre a parcela da base de cálculo que ultrapassar R$ 60.000,00 trimestrais, o valor do referido imposto devido no primeiro trimestre de 2015 correspondeu, em R$, a:
74.500,00.
71.500,00.
60.500,00.
55.000,00.
51.500,00.
A alíquota do PIS/PASEP sobre o faturamento mensal das empresas tributadas pelo Lucro Real é de:
0,65%
0,75%
0,85%
1%
1,65%
É INCORRETO afirmar:
O princípio da não cumulatividade do PIS e da COFINS incide para as empresas tributadas pelo Lucro Real.
As disposições tributárias do PIS são determinadas pela Lei 10.637 e da COFINS pela lei 10.833.
As alíquotas do PIS e da COFINS são de 0,65% e 3,00% para empresas do lucro presumido.
Só são tributadas pelo PIS e COFINS as empresas enquadradas no Lucro Real ou Lucro Presumido.
As vendas canceladas e os descontos incondicionais concedidos não integram a base de cálculo do PIS e da COFINS.
Marque a alternativa INCORRETA:
O lucro real comporta duas periodicidades: anual e trimestral, tanto para IRPJ quanto para CSLL.
A apuração do lucro real anual será realizada por meio de estimativas mensais ou por meio de balanço de suspensão ou redução, e ainda com a apuração do Lucro Real Anual ao final do período de apuração.
O lucro real poderá ser apurado em conformidade com o regime de competência ou regime de caixa, permanecendo a escolha ao contribuinte.
No LALUR a parte A é destinada aos lançamentos de ajuste do lucro líquido do exercício e à transcrição da demonstração do lucro real.
Todas as pessoas jurídicas podem optar pelo Lucro Real, sendo que algumas delas são obrigadas a esse regime ficando, portanto, impedidas de se enquadrarem no Lucro Presumido ou no Simples Nacional.
Marque a alternativa INCORRETA. A empresa estará obrigada ao Lucro Real quando:
Obter lucros, rendimentos ou ganhos de capital oriundos do exterior.
No decorrer do ano calendário, tenham efetuado pagamento mensal pelo regime de estimativa.
Que explorem atividades de prestação de serviços não financeiros e que obteve receita bruta mensal superior a R$ 6.000.000,00.
Que se dediquem à construção, incorporação, compra e venda de imóveis que tenham registro de custo orçado, nos termos das normas aplicáveis a essas atividades.
Que sejam Sociedade de Propósito Específico formada por Microempresas e Empresas de pequeno porte optantes pelo Simples Nacional.
Para empresas em início de atividade, qual o limite mensal máximo de faturamento que esta empresa pode auferir para ter direito de se enquadrar no regime tributário Lucro Presumido?
R$ 2.000.000,00.
R$ 2.500.000,00.
R$ 4.000.000,00.
R$ 6.000.000,00.
R$ 6.500.000,00.
A empresa A, enquadrada no regime de tributação Lucro Presumido, no dia 01/03/2014 comprou mercadorias para revenda no valor de R$ 10.000,00 e vendeu as mesmas mercadorias no dia 25/03/2014 pelo valor de R$ 18.500,00. Sabendo que a empresa tem despesa com aluguel de sala comercial mensal de R$ 2.000,00, cujo o locador também é uma pessoa jurídica, qual o valor que a Empresa A deverá pagar de PIS e COFINS respectivamente?
R$ 120,25 e R$ 555,00.
R$ 55,25 e R$ 255,00.
R$ 305,25 e R$ 1.406,00.
R$ 107,25 e R$ 494,00.
R$ 140,25 e R$ 646,00.
Não poderá optar pelo regime tributário Lucro Presumido as empresas que:
Que, estão impedidas pela sistemática de tributação simplificado.
Que, autorizadas pela legislação tributária, usufruam benefícios fiscais relativos à isenção ou redução do imposto (empresas geralmente sediadas nas áreas da SUDENE e SUDAM).
Que, no decorrer do ano-calendário, não tenham efetuado pagamento mensal pelo regime de estimativa.
Que, tiverem lucros, rendimentos ou ganhos de capital oriundos de operações nacionais.
Cuja receita no ano-calendário anterior seja superior ao limite de R$ 48.000.000,00.
Apresenta-se a seguir o balancete da Cia Horizonte Belo Ltda, apurado em 31/12/2014:
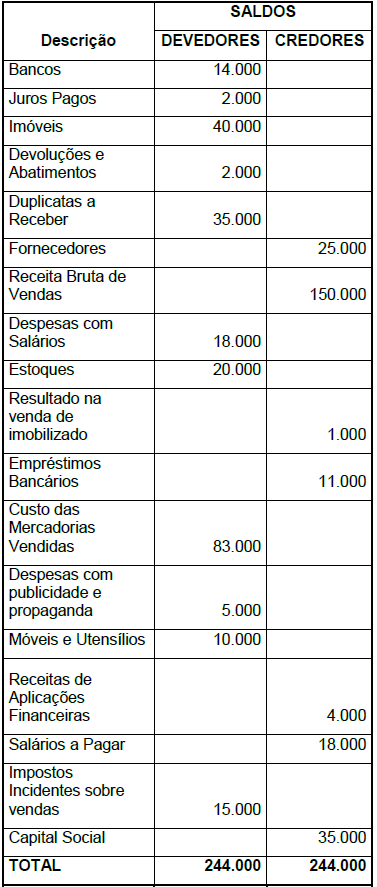
Assinale a alternativa que apresenta o Lucro ou Prejuízo antes dos impostos incidentes sobre o lucro (LAIR):
R$ 28 000,00
R$ 29 000,00
R$ 30 000,00
R$ 32 000,00
O lucro real será determinado:
a partir do lucro líquido do período de apuração obtido na escrituração comercial (antes da provisão para o imposto de renda).
de acordo com o lucro bruto da empresa ao final do período.
após a diminuição da receita obtida pelo valor dos custos (antes da provisão para o imposto de renda).
pelo valor encontrado da receita de vendas após a apuração do resultado do exercício.
de acordo com o valor real do lucro líquido entre os acionistas da empresa.
O Lucro Presumido é uma forma de tributação que utiliza apenas as receitas da empresa para a apuração do resultado tributável de IR e CSL. Assim, esses tributos são calculados por meio de um resultado estimado, encontrado a partir de percentuais definidos em lei. Existe um limite máximo de receita, que a empresa pode auferir em um determinado ano-calendário, para que ela possa ser enquadrada na tributação pelo lucro presumido. Assinale a alternativa em que se encontra um valor que deve ser incluído no montante da receita total, para fins de cômputo do limite anual do lucro presumido.
Uma venda calcelada.
Um desconto incondicional concedido.
Um ganho na venda de bens do imobilizado.
O IPI quando registrado como receita.
O ICMS Substituição Tributária quando registrado como receita.
Preencha as lacunas e assinale a alternativa correta:
A empresa SOS Comércio Ltda adquire mercadoria para revenda de um fornecedor que recolhe ICMS e IPI, além do PIS e COFINS. Por ser optante pela tributação do imposto de renda com base no lucro ___________, ela não pode recuperar as contribuições incidentes na aquisição de mercadorias. Em relação aos impostos (ICMS e IPI), ela recupera apenas o ICMS, pois para esse tributo ela é contribuinte de ___________ e de ____________. Como no caso do IPI ela é apenas contribuinte de ___________, não faz jus ao crédito referente ao valor do IPI que o fornecedor recolheu para o fornecedor.
No regime de tributação pelo Lucro Real, uma empresa pode optar entre a periodicidade de apuração trimestral e a periodicidade de apuração anual, com antecipações mensais em bases estimadas. Em uma empresa optante do Lucro Real, com apuração anual, não devem integrar a base de cálculo do imposto de renda mensal, calculado pela estimativa, os seguintes valores:
rendimentos e ganhos líquidos, produzidos por aplicação financeira de renda fixa, sem retenção na fonte.
recuperações de créditos que representem ingressos de novas receitas.
lucros decorrentes de participações societárias avaliadas pelo custo de reposição.
reversões de saldos de provisões posteriormente constituídas.
impostos não cumulativos , cobrado destacadamente do comprador ou contratante, do qual o vendedor dos bens seja mero depositário.
Uma empresa optante do regime de Lucro Presumido auferiu receitas de R$ 100 mil reais no período. Pagou de IR, CSL e PIS os valores conforme a tabela abaixo. Considerando uma alíquota de 32% para a apuração do lucro presumido, e considerando que incorreu em despesas operacionais no valor de R$ 50 mil, informe qual o maior valor que esta empresa pode distribuir de seus lucros, sem que os mesmos sofram tributação.
Tributo | Valor Pago |
IR | R$ 2.500,00 |
CSL | R$ 1.000,00 |
PIS + COFINS | R$ 3.500,00 |
R$ 32 mil
R$ 25 mil
R$ 16 mil
R$ 13,760 mil
R$ 43 mil
Em relação às formas de tributação, a opção que indica a alternativa correta é:
Lucro real é o lucro tributário do período ajustado pelas adições, exclusões e compensações descritas no Regulamento do Imposto de Renda (RIR 1999).
Lucro presumido é aquele apurado com base na aplicação de um percentual fixo sobre a receita bruta auferida ao final do período de apuração.
A empresa deverá apurar o lucro arbitrado quando houver compensação do prejuízo fiscal em períodos anteriores.
O lucro tributário do período é o resultado da soma do lucro operacional, dos resultados não operacionais e das participações nos resultados
O lucro real é a soma do lucro contábil ao lucro tributável, o qual deverá ser considerado como base de cálculo para determinar o valor do Imposto de Renda da Pessoa Jurídica (IRPJ).
O valor, em Reais, do lucro bruto e do lucro antes do imposto de renda e da contribuição social são, respectivamente,
72.300,00 e 22.400,00.
73.500,00 e 24.000,00.
71.000,00 e 20.500,00.
71.400,00 e 21.800,00.
73.100,00 e 23.000,00.
Uma companhia tributada pelo lucro real anual recolheu no Banco W o Imposto de Renda, apurado pela antecipação mensal em base estimada, no valor de 50.000,00, mediante débito em conta corrente.
O Banco W realizou o seguinte registro contábil da arrecadação do imposto de renda realizada:
Débito: BANCO CONTA MOVIMENTO _____ 50.000,00
Crédito: RECEBIMENTO DE TRIBUTOS FEDERAIS
IMPOSTO DE RENDA PJ __________ 50.000,00
Débito: DEPÓSITOS À VISTA ______ 50.000,00
Crédito: RECEBIMENTO DE TRIBUTOS FEDERAIS
IMPOSTO DE RENDA PJ ___ 50.000,00
Débito: RECEBIMENTO DE TRIBUTOS FEDERAIS
IMPOSTO DE RENDA PJ ______ 50.000,00
Crédito: DEPÓSITOS À VISTA _____ 50.000,00
Débito: CAIXA ______ 50.000,00
Crédito: RECEBIMENTO DE TRIBUTOS FEDERAIS
IMPOSTO DE RENDA PJ ____ 50.000,00
Débito: RECOLHIMENTO DE TRIBUTOS FEDERAIS ______ 50.000,00
IMPOSTO DE RENDA PJ
Crédito: BANCO CONTA MOVIMENTO __________________ 50.000,00
Considere que, no final do exercício, uma empresa tenha reconhecido provisão para crédito de liquidação duvidosa no valor de R$ 40.000,00 e perda no recebimento de crédito no valor de R$ 4.000,00. Considere, também, que as bases de cálculo tenham sido, respectivamente, o histórico de inadimplência de clientes e a parcela que excedeu o valor que um cliente, declarado concordatário, comprometeu-se a pagar. Nesse caso, as despesas operacionais dedutíveis para fins de apuração do lucro tributável (lucro real) somam R$ 36.000,00.



