







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma indústria que tem sua tributação pelo lucro presumido e, consequentemente, está enquadrada no sistema da cumulatividade obteve em um determinado mês uma receita operacional tributável hipotética de R$ 60.000,00. Com base nessa informação, indique qual o valor da contribuição para o PIS, em Reais, calculado sobre a receita operacional, considerando ainda que não há quaisquer benefícios ou mesmo alíquotas diferenciadas para tributo.
300,00.
390,00.
600,00.
990,00.
1.200,00.
Com relação à tributação de uma pessoa jurídica optante pelo Lucro Real, é CORRETO afirmar que
as receitas financeiras de renda fixa não são tributadas pelo imposto de renda na modalidade de lucro real, uma vez que os rendimentos são tributados pela fonte pagadora.
as despesas com multas registradas contabilmente pela empresa são consideradas indedutíveis na apuração do Lucro Real.
nem todas as pessoas jurídicas podem optar pelo Lucro Real.
na hipótese da pessoa jurídica apurar no mês de janeiro de um determinado ano-calendário Prejuízo Fiscal, poderá suspender o pagamento do Imposto de Renda Estimado Mensal, relativo ao mês de janeiro daquele ano-calendário.
as perdas prováveis identificadas pela pessoa jurídica são dedutíveis na apuração do Imposto de Renda no momento de sua contabilização.
Com base nos dados fornecidos, o valor, em reais, do lucro líquido do exercício é:
27.100,00.
28.850,00.
31.200,00.
36.400,00.
37.900,00.
A empresa Bom Sabor Ltda. paga o IRPJ sobre o lucro presumido trimestral. Faturou, no último trimestre de 2017, R$ 200.000,00. Sabendo que o percentual de presunção do lucro da sua atividade é de 8%, que a alíquota do Imposto de Renda é de 15% e que existe o adicional de Imposto de Renda à alíquota de 10%
Utilizando ainda os dados do enunciado da questão anterior, qual o valor do imposto de renda devido?
R$ 16.000,00;
R$ 30.000,00;
R$ 2.400,00;
R$ 2.640,00.
Considerando que essas operações ocorreram em um único mês, assinale a alternativa que contém o valor da COFINS a recolher.
R$ 63.320,00.
R$ 62.320,00.
R$ 41.040,00.
R$ 32.890,00.
R$ 21.280,00.
Você é o contador de uma empresa com fins lucrativos e durante uma reunião com acionistas recebeu a indagação: qual é a diferença, em termos de tributação do imposto de renda, entre a empresa distribuir dividendos ou juros sobre o capital próprio.
Você deve responder que:
Os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido não ficam sujeitos à incidência do imposto sobre a renda na fonte, nem integram a base de cálculo do imposto sobre a renda do beneficiário; enquanto que os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de quinze por cento, na data do pagamento ou do crédito.
Tanto os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido, quanto os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de quinze por cento, na data do pagamento ou do crédito.
Tanto os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido, quanto os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, não ficam sujeitos à incidência do imposto sobre a renda na fonte, nem integram a base de cálculo do imposto sobre a renda do beneficiário.
Tanto os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido, quanto os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de vinte e sete e meio por cento, na data do pagamento ou do crédito.
Os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, não ficam sujeitos à incidência do imposto sobre a renda na fonte, nem integram a base de cálculo do imposto sobre a renda do beneficiário; enquanto que os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de quinze por cento, na data do pagamento ou do crédito.
A Contabilidade atua em diversos campos dentro das organizações que passam desde o cumprimento de obrigações legais até o fornecimento de informações gerenciais para a tomada de decisões. Devido à amplitude do campo de atuação, o profissional da Contabilidade passou a ter extrema importância na sobrevivência das organizações, evitando divergências junto aos fiscos e fomentando os gestores com informações tempestivas e relevantes. Analise as afirmativas abaixo que tratam de conceitos gerais de contabilidade:
I - A base de cálculo trimestral das pessoas jurídicas optantes pelo lucro presumido prestadoras de serviços de manutenção predial cuja receita bruta anual seja de até R$ 120.000,00 (cento e vinte mil reais) será determinada por meio da aplicação do percentual de dezesseis por cento sobre a receita bruta auferida no período de apuração.
II - O estorno consiste em lançamento inverso àquele feito erroneamente, anulando-o total ou parcialmente.
III - Valor recuperável é o maior valor entre o valor justo menos os custos de venda de um ativo e seu valor em uso.
IV - O recolhimento de tributos e contribuições através do Simples Nacional, instituído pela Lei Federal nº 123/2006, não inclui o Imposto de Renda relativo aos pagamentos ou créditos efetuados pela pessoa jurídica a pessoas física.
Estão corretas:
Na apuração do lucro real, em bases anuais, é correto afirmar que:
os tributos são recolhidos trimestralmente.
os tributos são recolhidos no final do exercício.
o lucro real não está submetido ao recolhimento de adicional.
o lucro real está submetido ao recolhimento das estimativas mensais.
o adicional de imposto de renda é calculado para valores acima de R$ 60.000,00.
É vedado o cálculo da contribuição social sobre o lucro líquido com base no resultado presumido.
Certo
Errado
Lucro Real é uma expressão usada na legislação do Imposto de Renda para se referir:
A um valor obtido com base no resultado líquido do exercício e sobre o qual algumas empresas têm seu imposto de renda calculado.
Ao verdadeiro resultado da empresa, uma vez que a Contabilidade não registra todos os eventos que ocorrem na empresa.
A um valor obtido com base no lucro líquido do exercício e sobre o qual algumas empresas têm seu imposto de renda calculado.
A um valor obtido com base no resultado líquido do exercício e sobre o qual todas as empresas que mantêm escrituração comercial têm seu imposto de renda calculado.
Ao lucro líquido contábil, ajustado pelas adições, exclusões e compensações determinadas pela Legislação Fiscal.
Determinada empresa tributada com base no lucro real anual apresentou os seguintes saldos contábeis ao final do ano calendário:
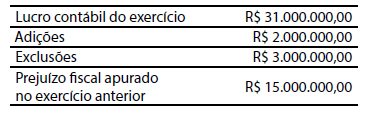
Então, o imposto de renda e a contribuição social devidos são, respectivamente, de:
A Cia. Aracaju optou pela tributação com base no lucro presumido em 2018. No primeiro trimestre do referido ano, a companhia apresentou os seguintes dados:
• Receita Bruta de Vendas | 1.000.000,00 |
• Receita Bruta da Prestação de Serviço | 200.000,00 |
• Descontos Incondicionais sobre Vendas | 50.000,00 |
• Ganho de capital na alienação de ativo imobilizado | 30.000,00 |
• Receitas financeiras | 40.000,00 |
O lucro presumido referente ao primeiro trimestre de 2018, sabendo-se que os coeficientes de presunção são de 8% sobre vendas e 32% sobre serviços, foi, em R$, igual a:
80.000,00
144.000,00
174.000,00
210.000,00
214.000,00
O valor, em reais, do adicional do imposto de renda sobre o lucro tributável ajustado em 31 de março de 2017, em uma base trimestral, é
26.700,00.
56.090,00.
65.900,00.
77.800,00.
88.700,00.
Assinale a alternativa que indica o valor, em reais, do imposto de renda sobre o lucro tributável ajustado em 31 de março de 2017, em uma base trimestral.
49.050,00.
59.600,00.
78.450,00.
93.135,00.
133.050,00.
As seguintes informações foram extraídas do Livro de Apuração do Lucro Real e da Demonstração de Resultado da Cia. Real de Alimentos, relativas ao exercício findo em 2017:
• Lucro antes do Imposto de Renda das Pessoas Jurídicas | 850.000,00 |
• Adições no e-Lalur | 220.000,00 |
• Exclusões no e-Lalur | 140.000,00 |
• Prejuízo fiscal de períodos anteriores a compensar | 350.000,00 |
O valor do lucro real anual da companhia, nesse exercício, foi, em R$,
420.000,00.
480.000,00.
561.000,00.
622.000,00.
651.000,00.
Do Livro de apuração do Lucro real de determinada empresa foram extraídas as seguintes informações:
Valores em R$
Temporárias | Definitivas | |
Adições | 180.000,00 | 160.000,00 |
Exclusões | 80.000,00 | 60.000,00 |
Carga tributária direta = 34%
Nas alternativas disponibilizadas, o valor da carga tributária direta diferida passiva é o seguinte:
R$ 54.400,00
R$ 61.200,00
R$ 20.400,00
R$ 27.200,00
R$ 47.600,00
Determinada empresa tributada pelo Lucro Real incorreu num volume de R$ 80.000,00 de adições temporárias e de R$ 50.000,00 de exclusões definitivas. Em relação a esses fatos especificamente, o valor da carga tributária diferida ativa e o valor da carga tributária diferida passiva, considerando o percentual de 30% de carga tributária, são, respectivamente:
R$ 9.000,00 e 0 (zero).
R$ 24.000,00 e 0 (zero).
R$ 9.000,00 e R$ 15.000,00.
R$ 24.000,00 e R$ 15.000,00.
R$ 15.000,00 e R$ 24.000,00.
Considere as seguintes informações relacionadas com a apuração do lucro real por uma determinada empresa:
Valores em R$
Temporárias | Definitivas | |
Adições | 200.000,00 | 250.000,00 |
Exclusões | 100.000,00 | 50.000,00 |
Carga tributária direta = 34%
Identifique nas alternativas disponibilizadas, o valor do ganho fiscal diferido ativo.
RS 17.000.00
RS 85.000.00
RS 102.000.00
RS 34.000.00
RS 68.000.00



