







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
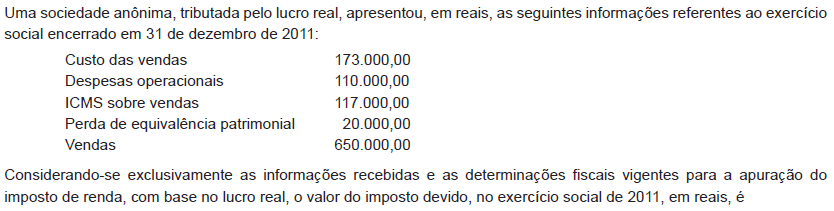
31.500,00
34.500,00
37.500,00
38.500,00
43.500,00
Atualmente no Brasil, existem os seguintes regimes de tributação federal para as pessoas jurídicas: lucro real, lucro presumido, lucro arbitrado e SIMPLES.
Nos termos da legislação tributária em vigor, as pessoas jurídicas, tributadas com base no lucro real, determinarão a base de cálculo da Contribuição Social sobre o Lucro (CSLL), tomando o lucro contábil antes do imposto de renda e da CSLL, ajustada pela
adição do valor de ajustes decorrentes de métodos de preços de transferência.
adição dos lucros e dividendos derivados de investimentos avaliados pelo custo da aquisição que tenham sido computados no resultado.
adição do valor das provisões técnicas das operadoras dos planos de saúde, cuja constituição é exigida por legislação especial a elas aplicável.
exclusão do valor da reserva de reavaliação, baixada no período base, cuja contrapartida tenha sido computada no resultado do período.
exclusão do resultado negativo da avaliação de investimentos pelo valor do patrimônio líquido.
As pessoas jurídicas sujeitas ao pagamento do IRPJ devem apurá-lo com base no lucro
estimado ou presumido ou arbitrado
provisório ou presumido ou estimado
real ou estimado ou arbitrado
real ou estimado ou provisório
real ou presumido ou arbitrado.
Para o recolhimento do IRPJ, a estimativa do lucro real deve ser reconhecida aplicando-se 8% sobre a receita operacional da empresa, exceto para as atividades de prestação de serviços.
As pessoas jurídicas tributadas pelo lucro real podem optar pela apuração do lucro real anual com antecipação mensal do imposto de renda (IR) e contribuição social sobre o lucro (CSLL) calculado, mensalmente, em bases estimadas, ou pela apuração do lucro real trimestral.
Optando pela tributação do IR e CSLL, com base no lucro trimestral, uma DESVANTAGEM dessa opção decorre da compensação do prejuízo fiscal de um trimestre, ainda que dentro do mesmo ano calendário, que só poderá ser feita no(s)trimestre imediatamente anterior até o limite de 30% do imposto
trimestre imediatamente seguinte até o limite de 30% do imposto
trimestres anteriores até o limite de 30% do lucro real do trimestre
trimestres seguintes até o limite de 30% do lucro real do trimestre
trimestres seguintes até o limite de 30% do prejuízo fiscal apurado
A Escrituração Contábil Digital (ECD) é parte integrante do projeto SPED e tem por objetivo a substituição da escrituração em papel pela escrituração transmitida via arquivo, ou seja, corresponde à obrigação de transmitir, em versão digital, os livros contábeis.
Estão obrigadas ao Sped Contábil todas as sociedades empresárias tributadas pelo lucro
presumido.
arbitrado.
estimado.
real.
provisório.
Ao final de cada exercício, o contador apura o resultado dele para saber se foi gerado lucro ou prejuízo, em decorrência dos gastos com despesas, custos e com os ingressos advindos das receitas. A contabilização e o resultado corretos do saldo pela apuração serão:
Debita: somente as receitas financeiras; e Credita: Reserva de lucro. Debita: Apuração do resultado do exercício (transitória); e Credita: Os custos. Se o saldo da conta Apuração do resultado do exercício (transitória) ficar devedora, é porque a empresa obteve lucro zero no período.
Debita: todas as despesas e custos; e Credita: Apuração do resultado do exercício (transitória). Debita: Apuração do resultado do exercício (transitória); e Credita: todas as receitas. Se o saldo da conta Apuração do resultado do exercício (transitória) ficar credor, é porque a empresa obteve prejuízo no período.
Debita: todas as contas de ativo; e Credita: Apuração do resultado do exercício (transitória). Debita: Apuração do resultado do exercício (transitória); e Credita: todas as contas de passivo. Se o saldo da conta Apuração do resultado do exercício (transitória) ficar credor, é porque a empresa obteve lucro no período.
Debita: somente as receitas de vendas; e Credita: Apuração do resultado do exercício (transitória). Debita: Apuração do resultado do exercício (transitória); e Credita: todas as despesas. Se o saldo da conta Apuração do resultado do exercício (transitória) ficar nulo, é porque a empresa obteve prejuízo no período.
Debita: todas as receitas; e Credita: Apuração do resultado do exercício (transitória). Debita: Apuração do resultado do exercício (transitória); e Credita: todas as despesas e custos. Se o saldo da conta Apuração do resultado do exercício (transitória) ficar credor, é porque a empresa obteve lucro no período.
As empresas que podem adotar a tributação do imposto de renda na forma do lucro presumido não são obrigadas a fazê-lo, podendo optar pela tributação com base no lucro real.
O PIS/PASEP das empresas tributadas pelo lucro presumido é calculado sobre
o faturamento mensal, à alíquota de 1,65%.
a receita líquida, à alíquota de 0,65%.
a receita líquida, à alíquota de 1,65%.
o faturamento mensal, à alíquota de 0,65%.
a folha de pagamento, à alíquota de 1%.
Em relação aos efeitos fiscais decorrentes da omissão de receitas, no regime de tributação com base no lucro presumido
a empresa passa automaticamente à tributação na modalidade de Lucro Real.
a receita omitida sofre multa de 100%.
o montante omitido será computado na determinação do Lucro Presumido, observado o percentual aplicável à receita de cada atividade.
empresa com atividade diversificada, não sendo possível identificar a atividade que se refere à receita omitida, esta será adicionada a aquela que corresponder ao percentual médio das atividades.
O procedimento de arbitramento da receita do contribuinte, pela autoridade tributária, decorre da:
opção do contribuinte.
determinação legal do tipo de lançamento utilizado no tributo.
presunção de omissão de receita.
existência de falhas no cumprimento de obrigações acessórias.
homologação do tributo antecipado pelo contribuinte.
Se o dono do supermercado vende tanto as garrafas de suco da marca local quanto as da de abrangência nacional por R$ 0,50 cada, seu lucro primário total diário obtido com a venda de sucos de laranja será inferior a R$ 10,00.
O arbitramento do lucro para fins de cálculo do imposto de renda pode ser feito pela autoridade fiscal ou pela própria empresa, sendo, nessa última situação, denominado arbitramento voluntário.
O lucro real obtido por Marcos na venda do terreno foi superior a R$ 49.800,00.
Assinale a alternativa correta sobre o LALUR (Livro de apuração do lucro real).
O LALUR é um livro fiscal, sendo obrigatório somente para as empresas tributadas pelo imposto de renda na modalidade de lucro real.
O LALUR contém apenas a parte onde são discriminados os ajustes, por data, ao lucro real, como: despesas indedutíveis, valores excluídos...
O LALUR contém apenas a parte onde são incluídos os valores que afetarão o lucro real de períodos-base futuros, como, por exemplo: Prejuízos a Compensar, Depreciação Acelerada Incentivada ...
O LALUR contém apenas a parte onde são excluídos os valores que afetarão o lucro presumido de períodos-base futuros, como, por exemplo: Prejuízos a Compensar, Depreciação Acelerada Incentivada ...
A função do LALUR é ajustar os demonstrativos contábeis à declaração do imposto de renda com adições e exclusões ao lucro líquido do período-base, apurando-se a base de cálculo do imposto de renda devido e o controle de valores que devam influenciar a determinação do lucro presumido de períodos-base futuros e que não constem da escrituração comercial.
Considere, tendo por base as informações da questão 37, que os impostos e contribuições incidentes sobre as vendas da HPW no trimestre foram de R$ 126.000,00 e, no mesmo período, as despesas de vendas, gerais e administrativas somaram R$ 128.500,00.
Sendo a HPW optante pela tributação com base no Lucro Real e, se o lucro contábil do trimestre foi ajustado por adições de R$ 5.300,00 e exclusões de R$ 2.400,00 para chegar ao Lucro Real, então o IRPJ do trimestre devido pela empresa foi de:
R$ 10.260,00
R$ 11.100,00
R$ 8.400,00
R$ 11.280,00
R$ 12.000,00
As empresas que adotam o regime tributário de apuração do lucro real podem compensar total ou parcialmente os prejuízos fiscais de exercícios anteriores no limite máximo de 20% do lucro liquidado ajustado pelas adições e exclusões previstas na legislação tributária, para o período atual.
As pessoas jurídicas que forem obrigadas ao regime de tributação com base no lucro real estarão sujeitas ao regime de incidência da contribuição social sobre o lucro líquido (CSLL), sobre o resultado ajustado. Esse resultado é apurado depois da provisão para o imposto de renda, ajustado pelas adições autorizadas e pelas exclusões ou compensações determinadas pela legislação da CSLL.



