







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A tributação do imposto de renda das pessoas jurídicas, decorrente da não validação da escrituração contábil, é feita pelo enquadramento da empresa no
Lucro Arbitrado.
Lucro Contábil.
Lucro Presumido.
Lucro Real.
Simples Federal.
Uma empresa possui margem de lucro bruto na ordem de 40%. Caso o valor da receita bruta aumente 20% e o custo das mercadorias vendidas sofra decréscimo de 5%, a nova margem bruta de lucro será de
55%
52,5%.
45%.
42,5%.
A Empresa Roma Ltda., no primeiro mês de suas operações, realizou as seguintes transações:
• constituição da empresa com capital inicial de R$ 30.000,00, totalmente integralizados em dinheiro;
• depósito de R$ 25.000,00 no Banco da Praça S.A.;
• aquisição de uma sala comercial por R$ 50.000,00, sendo 20% pagos à vista, através de cheque, e o restante em 8 prestações de R$ 5.000,00;
• aquisição de móveis e utensílios à vista, pagos em dinheiro, por R$ 2.000,00;
• aquisição de dois computadores completos a prazo, por R$ 4.500,00;
• aquisição de mercadorias para revenda, a prazo, por R$ 20.000,00;
• venda a prazo de 70% do estoque de mercadorias por R$ 24.000,00;
• pagamento, em cheque do pró-labore dos sócios – R$ 3.000,00;
• pagamento em dinheiro de aluguel e condomínio da sala comercial – R$ 1.500,00.
Considerando essas informações, ao final do mês o resultado apurado pela empresa, em reais, foi
lucro de 5.500,00.
lucro de 2.500,00.
prejuízo de 1.000,00.
prejuízo de 500,00.
nenhum lucro nem prejuízo.
Uma empresa auferiu lucros de R$ 50.000 no ano de 2007. Considerando que havia saldo devedor na conta de resultados acumulados no valor de R$ 10.000 e que a empresa distribuirá 50% do lucro disponível, assinale a opção que apresenta o montante a ser distribuído a um sócio que detenha 60% do capital da empresa.
R$ 12.000
$ 15.000
R$ 18.000
R$ 20.000
São dadas as informações abaixo (em R$) sobre a Cia. Montenegro, que é tributada pelo imposto de renda com base no lucro real:
I. Lucro líquido do exercício antes do imposto de renda 500.000,00
II. Adições conforme o LALUR 250.000,00
III. Exclusões conforme o LALUR 200.000,00
IV. Prejuízo fiscal de períodos de apuração anteriores 300.000,00
Com base nessas informações, se a companhia desejar minimizar o pagamento do imposto de renda, o valor do lucro real da companhia corresponderá, em R$, a
550.000,00
500.000,00
450.000,00
385.000,00
355.000,00
Na parte A do Livro de Apuração do Lucro Real (LALUR), devem ser contabilizados os ganhos de capital na participação extinta em fusão, incorporação ou cisão.
Com o intuito de manter a liquidez, a empresa deverá optar pela captação de empréstimos de longo prazo com carência, de preferência. Assim, a capacidade de pagamento de suas dívidas de curto prazo aumentará, mesmo com o aumento de seu índice de endividamento.
A pessoa jurídica AA Factoring e Fomento Mercantil Ltda. optou pela tributação de seu imposto sobre a renda e proventos de qualquer natureza com base no lucro presumido. Nessa situação, em face da legislação de regência, o imposto deve ser apurado pela autoridade tributária competente com base no lucro arbitrado.
Com base nas informações acima, o lucro operacional apurado no período foi:
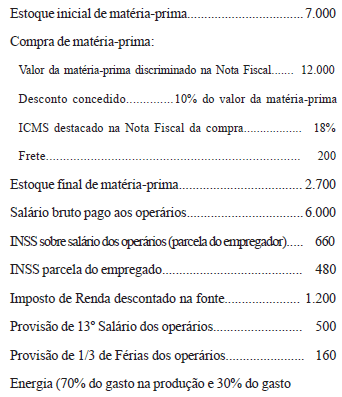
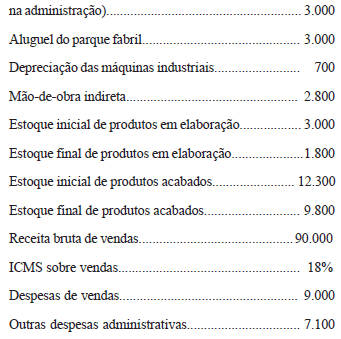
Com base nas informações acima, o lucro operacional apurado no período foi:
R$ 21.880
R$ 21.880
R$ 23.824
R$ 24.040
R$ 25.720
No método de custo aceito pela Receita Federal para fins de apuração da tributação sobre o lucro apurado, é considerado (a) despesa:
valor desembolsado com energia elétrica consumida na produção;
valor desembolsado em propaganda do produto produzido.
Determinada empresa comercial apresentou os seguintes dados ao final do ano de 2004, em R$:
√ Estoque Inicial | 140,00 |
√ Compras realizadas no mês | 600,00 |
√ Estoque Final | 150,00 |
√ Vendas realizadas no mês | 900,00 |
√ Despesas de Vendas | 75,00 |
√ Descontos Incondicionais (Comerciais) Concedidos | 20,00 |
√ Descontos Condicionais (Financeiros) Concedidos | 15,00 |
√ Despesas Administrativas | 35,00 |
√ Ganho na venda de bens do Ativo Imobilizado | 5,00 |
√ Impostos Incidentes sobre Vendas | 130,00 |
O lucro bruto e o lucro operacional da empresa, em reais, respectivamente, são:
135,00 e 25,00
145,00 e 30,00
145,00 e 35,00
160,00 e 30,00
160,00 e 35,00
A Contabilização do Imposto de Renda presumido no fi nal de cada trimestre será efetuada:
a débito da conta adiantamento com imposto de renda e a crédito da conta despesa com imposto de renda.
a débito da conta despesa com imposto de renda e a crédito da conta reserva para o imposto de renda.
a débito da conta despesa com imposto de renda e a crédito da conta provisão para o imposto de renda.
a crédito da conta despesa com imposto de renda e a débito da conta provisão para o imposto de renda.
Ao optar pela tributação pelo lucro presumido, a factoring restringe seu planejamento tributário durante todo o ano calendário da opção, permanecendo a modalidade imutável durante aquele período.
Quando não é possível o cálculo do imposto de renda, utilizando-se o critério do lucro real ou presumido, o fi sco impõe outra modalidade de cálculo denominada:
lucro agregado
lucro ajustado
lucro arbitrado
lucro atribuído
Dados extraídos da contabilidade e do Livro de Apuração do Lucro Real (LALUR) da Cia. Escorial:
Lucro líquido do exercício antes do Imposto de Renda .............. 120 000,00
Adições, conforme LALUR, parte A....................................................................... 50 000,00
Exclusões, conforme LALUR, parte A ................................................................. 20 000,00
Prejuízo fiscal de períodos anteriores, conforme LALUR
– parte B ....................................................................................................................................... 75 000,00
O lucro real da companhia, caso ela utilize o valor máximo de compensação permitido pela legislação tributária, será (em R$)
55 000,00
85 000,00
95 000,00
105 000,00
125 000,00
Para habilitar-se à opção pelo regime de tributação com base no lucro presumido, a empresa poderá demonstrar as suas receitas, quando não tiver escrituração completa, por meio do livro caixa, mas, nesse caso, deverá evidenciar toda a movimentação financeira, inclusive a bancária.
A retificação de erro imputável a exercícios anteriores, que não possa ser atribuída a eventos subseqüentes, não poderá ser lançada em lucros acumulados.
As empresas registram em sua escrituração mercantil todos os fatos que afetam o lucro real, fazendo extracontabilmente os ajustes determinados pela legislação comercial.
A parte B do livro de apuração do lucro real (LALUR) é destinada exclusivamente ao controle dos valores que não constem da escrituração comercial, mas que devam influenciar a determinação do lucro real de períodos futuros.



