







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O patrimônio líquido corresponde ao grupo patrimonial em que está demonstrada a participação residual nos ativos da entidade após a dedução de todos os seus passivos. Diferentes classes de direitos sobre o patrimônio líquido, tais como ações ordinárias e ações preferenciais, podem conferir a seus titulares diferentes direitos, por exemplo, direitos de receber a totalidade ou parte de itens do patrimônio líquido. Considerando os itens referidos, analise as assertivas abaixo:
I. Dividendos, se a entidade decide pagar dividendos aos titulares elegíveis.
II. Proventos pelo cumprimento dos direitos sobre o patrimônio líquido, seja integralmente na liquidação, ou parcialmente em outras ocasiões.
III. Outros direitos sobre o patrimônio líquido.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e III.
I, II e III.
Uma entidade paraestatal apresentou as informações seguintes necessárias a sua avaliação patrimonial, cujo fechamento é datado de 31/12/2021.
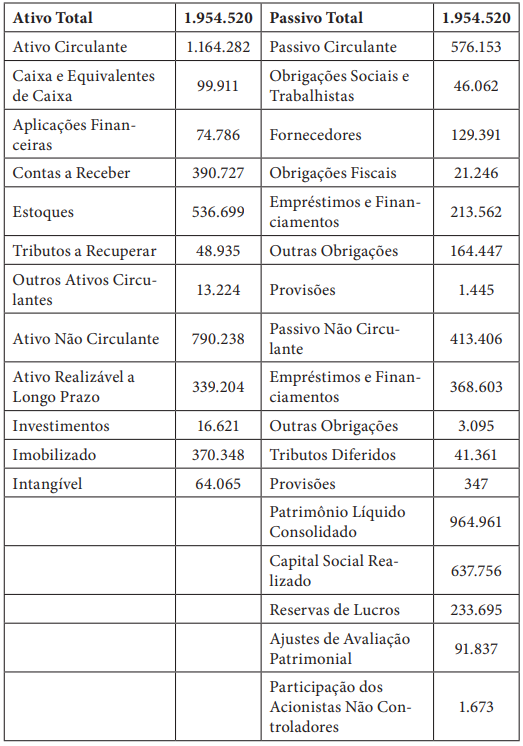
Se, caso a comissão do certame do município julgou esta empresa vencedora pois seus quocientes de liquidez e endividamento foram os melhores apresentados dentre os critérios de desempate, então:
O quociente de Liquidez Corrente é de 2,02 e a Composição do Endividamento é de 0,29.
O quociente de Liquidez Seco é de 1,09 e o de Participação das Dívidas de Curto Prazo sobre o Endividamento Total é de 0,58.
O quociente de Liquidez Geral é de 1,98 e o de Grau de Endividamento é de 0,49.
O quociente de Liquidez Imediato é de 0,17 e o de Dependência Financeira é de 0,85.
O patrimônio líquido de uma entidade do setor público deve evidenciar seus resultados acumulados, que devem englobar os resultados de todos os períodos anteriores; o resultado patrimonial é a diferença positiva, em cada período, entre as variações patrimoniais aumentativas e diminutivas, evidenciada na demonstração do resultado do exercício.
Certo
Errado
Analise as assertivas a seguir relacionadas com o Patrimônio Líquido das entidades que adotam a contabilidade aplicada ao setor público, de acordo com o Plano de Contas Aplicado ao Setor Público (PCASP):
I. A situação líquida patrimonial reconhecida no Balanço Patrimonial como Patrimônio Líquido é sempre positiva, ou seja, seu saldo é credor.
II. Entre outros desdobramentos, integram o patrimônio líquido o patrimônio ou capital social, reservas de capital, reservas de lucros e resultados acumulados.
III. Na estrutura básica do PCASP, a classe do patrimônio líquido é a de dígito 3, após as classes do Ativo (1) e do Passivo (2).
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
Mensuração do Patrimônio Líquido. Segundo o CPC 00 R2, o valor contábil total do patrimônio líquido (total do patrimônio líquido) não é mensurado diretamente. Equivale ao total dos valores contábeis de todos os ativos reconhecidos menos o total dos valores contábeis de todos os passivos reconhecidos. Como as demonstrações contábeis para fins gerais não se destinam a apresentar o valor da entidade, o valor contábil total do patrimônio líquido geralmente não equivale:
I. Ao valor de mercado total de direitos sobre o patrimônio na entidade.
II. Ao valor que poderia ser levantado, vendendo a entidade como um todo em regime de continuidade operacional.
III. Ao valor que poderia ser levantado, vendendo todos os ativos da entidade e liquidando todos os seus passivos.
Quais estão corretas?
Apenas I.
Apenas III.
Apenas I e II.
Apenas II e III.
I, II e III.
Considerando as seguintes informações (e apenas estas) sobre um município, qual é o valor da sua Receita Corrente Líquida?
Receitas Tributárias (receita realizada) | R$ 1.200.000,00 | |
Receitas de Transferências Correntes (receita realizada) | R$ 13.300.000,00 | |
Receita Patrimonial (receita realizada) | R$ 600.000,00 | |
Receita de Operações de Crédito (receita realizada) | R$ 400.000,00 | |
Receitas de Contribuições (receita realizada) | R$ 800.000,00 | |
Deduções para a formação do FUNDEB | R$ 1.500.000,00 | |
Despesas com Pessoal e Encargos (despesa empenhada) | R$ 7.200.000,00 | |
Despesas com Juros e encargos da dívida (despesa empenhada) | R$ 200.000,00 | |
Outras Despesas Correntes (despesas empenhadas) | R$ 6.500.000,00 | |
R$ 900.000,00
R$ 14.400.000,00
R$ 16.300.000,00
R$ 14.800.000,00
No patrimônio líquido, o resultado do período deve ser somado com os resultados acumulados de períodos anteriores.
Certo
Errado
Segundo a NBC TSP Estrutura Conceitual, de 23 de setembro de 2016, as demonstrações contábeis retratam os efeitos financeiros e não financeiros das transações e outros eventos ao agrupá-los em classes amplas que compartilham características econômicas comuns. Essas classes amplas são denominadas elementos das demonstrações contábeis.
Sobre esses elementos, assinale a alternativa CORRETA:
O ativo é um recurso controlado no presente pela entidade como resultado de evento passado ou futuro.
O passivo é uma obrigação futura, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
A situação patrimonial líquida é a diferença entre os ativos e os passivos após a inclusão de outros recursos e a dedução de outras obrigações, reconhecida na demonstração que evidencia a situação patrimonial como patrimônio líquido. A situação patrimonial líquida pode ser um montante residual positivo ou negativo.
A propriedade legal de um recurso, tal como um terreno ou equipamento, é característica essencial de um ativo, a fim de se verificar seu potencial de serviços ou seus benefícios econômicos futuros.
Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos. No entanto, existem outras formas de se referir ao patrimônio líquido que são muito utilizadas no dia a dia da prática contábil. Nesse sentido, assinale a alternativa que indica um sinônimo de patrimônio líquido na linguagem contábil.
Capital de terceiros.
Recursos totais.
Recursos próprios.
Aplicações dos recursos.
Capital a integralizar.
Determinado município registrou num certo dia as seguintes operações: reconhecimento do décimo terceiro para servidores públicos R$ 100.000,00, aquisição de uma ambulância R$ 150.000,00 e obtenção de empréstimo no Banco do Brasil no valor de R$ 500.000,00. Considerando apenas essas operações, pode-se dizer que o patrimônio líquido do município:
diminuiu R$ 750.000,00
aumentou R$ 150.000,00
diminuiu R$ 250.000,00
diminuiu R$ 100.000,00
aumentou R$ 500.000,00
Leia as afirmativas a seguir e marque a opção CORRETA:
As fundações devem ser controladas por empresas privadas de capital aberto, exclusivamente.
O orçamento público não deve contemplar as receitas de um ente público municipal.
O patrimônio líquido é a diferença entre o valor do ativo e o valor do passivo.
O gestor público responsável deve gerir de modo ineficaz as dívidas consolidada e mobiliária.
É vedado às autarquias ter autonomia nos serviços.
O capital social integra o patrimônio líquido dos órgãos da Administração Pública Federal direta.
Leia as afirmativas a seguir e marque a opção CORRETA:
A responsabilidade fiscal estimula o descumprimento de metas de resultados entre receitas e despesas.
O patrimônio líquido compreende os recursos próprios da entidade.
O orçamento base zero não pode ser usado para realizar o planejamento a longo prazo.
A desobediência a limites de despesas com serviços de transporte é uma premissa da responsabilidade fiscal.
A dívida pública mobiliária inclui os títulos emitidos pelo município, exclusivamente.
À luz do Manual de Contabilidade Aplicada ao Setor Público, pode-se afirmar que o valor residual dos ativos depois de deduzidos todos os passivos denomina-se
patrimônio líquido.
ativo real líquido.
resultado patrimonial.
variação patrimonial.
Leia as afirmativas a seguir e marque a opção CORRETA:
A lei orçamentária anual deve ser contrária ao princípio da finalidade.
O patrimônio líquido está compreendido no Balanço Patrimonial.
O gerenciamento de recursos humanos não possui relação com a melhoria da produtividade da equipe.
O ativo realizável a longo prazo representa os valores que se converteram em moeda no exercício anterior.
A teoria burocrática da administração é contrária à definição de padrões e métodos de trabalho e controle.
Qual o efeito das receitas efetivas no patrimônio líquido das entidades públicas?
Não altera o resultado.
Aumenta as despesas.
Diminui o resultado.
Diminui as receitas.
Aumenta o resultado.
Com relação às regras de contabilização de Subvenções Governamentais instituídas pela NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a alternativa INCORRETA:
A subvenção governamental não deve ser reconhecida até que exista uma razoável segurança de que a entidade cumprirá todas as condições estabelecidas e relacionadas à subvenção e de que ela será recebida.
A forma como a subvenção é recebida não influencia no método de contabilização a ser adotado. Assim, por exemplo, a contabilização deve ser a mesma independentemente de a subvenção ser recebida em dinheiro ou como redução de passivo.
A subvenção governamental pode ser creditada diretamente no patrimônio líquido.
O benefício econômico obtido com empréstimo governamental por uma taxa de juros abaixo da praticada pelo mercado deve ser tratado como subvenção governamental.
Enquanto não atendidos os requisitos para reconhecimento da receita com subvenção na demonstração do resultado, a contrapartida da subvenção governamental registrada no ativo deve ser feita em conta específica do passivo.
Leia as afirmativas a seguir:
I. As contas do Passivo e do Patrimônio Líquido possuem natureza devedora, exclusivamente.
II. À luz da lei nº 8.987/95, os contratos poderão prever mecanismos de revisão das tarifas, a fim de manter-se o equilíbrio econômico-financeiro.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Com relação Contabilidade Pública, indique V para Verdadeiro e F para Falso e na sequência selecione a opção correta:
(___) Ativo compreende as origens de recursos representados pelas obrigações para com terceiros, resultantes de eventos ocorridos que exigirão passivos para a sua liquidação;
(___) Passivo compreende os bens, os direitos e as demais aplicações de recursos controlados pela entidade, capazes de gerar benefícios econômicos futuros, originados de eventos ocorridos;
(___) Patrimônio Líquido compreende os recursos próprios da Entidade, e seu valor é a diferença positiva entre o valor do Ativo e o valor do Passivo;
V, V, F;
F, F, F;
F, V, F;
F, F, V;
V, V, V;
Leia as afirmativas a seguir e marque a opção CORRETA:
O Patrimônio Líquido é calculado através da multiplicação entre o passivo e o ativo.
O balanço patrimonial é composto pelo patrimônio líquido, exclusivamente.
O balanço patrimonial demonstra apenas as obrigações da organização.
O Balanço Patrimonial demonstra a situação estática dos direitos de uma entidade num determinado período.
A dívida pública mobiliária é a soma entre o ativo circulante e o passivo realizável a longo prazo do ente público.



