







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que um órgão público recebeu R$ 10.000,00 a título de caução para fins de garantia de execução contratual de um contrato administrativo. O registro contábil desse recurso impactará as classes
1 e 3, reconhecendo um ativo financeiro e uma despesa.
1 e 2, reconhecendo um ativo financeiro e um passivo financeiro.
3 e 4, reconhecendo uma receita e uma despesa.
7 e 8, reconhecendo um ativo financeiro e um passivo permanente.
1 e 4, reconhecendo um ativo permanente e uma receita.
O Plano de Contas Aplicado ao Setor Público (PCASP), elaborado pela Secretaria do Tesouro Nacional, atende às normas nacionais e internacionais de contabilidade governamental. Nesse contexto, assinale a alternativa CORRETA quanto ao seu principal objetivo.
Criar modelos variáveis de classificação contábil para cada ente da Federação.
Uniformizar as práticas contábeis.
Substituir integralmente as demonstrações contábeis exigidas por lei.
Restringir o acesso às informações de execução orçamentária.
Eliminar a necessidade de consolidação das contas públicas.
Durante a elaboração das demonstrações contábeis de um órgão público, a contadora de determinado ente federado percebe que as seguintes transações precisam ser registradas, de acordo com as naturezas da informação contábil do Plano de Contas Aplicado ao Setor Público (PCASP).
I registro de responsabilidades por contratos de gestão ou termos de parceria
II registro do empenho da despesa ao contratar serviço ou adquirir bem
III registro da depreciação anual dos bens móveis e imóveis
Considerando que o PCASP está estruturado em três naturezas da informação contábil, sendo elas natureza de informação orçamentária (NIO), natureza de informação patrimonial (NIP) e natureza de informação de controle (NIC), assinale a opção correta.
A transação I é de NIO; a transação II é de NIP; e a transação III é de NIC.
A transação I é de NIP; a transação II é de NIO; e a transação III é de NIC.
A transação I é de NIC; a transação II é de NIO; e a transação III é de NIP.
A transação I é de NIO; a transação II é de NIC; e a transação III é de NIP.
A transação I é de NIP; a transação II é de NIC; e a transação III é de NIO.
Durante a execução orçamentária em uma entidade do setor público, foi realizado o seguinte registro contábil:
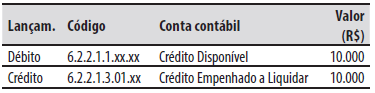
De acordo com os conhecimentos sobre o Plano de Contas Aplicado ao Setor Público (PCASP), a natureza da informação do registro contábil é:
Patrimonial.
De controle.
Financeira.
Orçamentária.
Econômica.
O Plano de Contas Aplicado ao Setor Público (PCASP) segrega os registros contábeis em três naturezas de informação. Com base na estrutura de classes do PCASP, assinale a alternativa que indica, respectivamente, a numeração das classes correspondentes aos "Controles da Aprovação do Planejamento e Orçamento" e aos "Controles da Execução do Planejamento e Orçamento" respectivamente:
1 e 2.
3 e 4.
7 e 8.
4 e 5.
5 e 6.
Na Contabilidade Aplicada ao Setor Público (CASP), há instrumentos estruturados destinados à padronização e consolidação das informações contábeis dos entes da Federação, permitindo a comparabilidade e a transparência dos dados orçamentários e fiscais. Nesse contexto, o conjunto de dados padronizados que representa o balancete de um ente da Federação, cujo detalhamento é apresentado por meio de informações complementares previamente definidas, é denominado:
Matriz de Saldos Contábeis.
Planificação Contábil do Setor Público.
Demonstrações Contábeis Aplicadas ao Setor Público.
Sistema de Informações Orçamentárias e Fiscais.
O Plano de Contas Aplicado ao Setor Público (PCASP) é a estrutura básica para o registro contábil padronizado e a consolidação nacional das contas públicas. Sobre suas características essenciais, assinale a afirmativa correta.
O PCASP adota natureza única de informação (patrimonial), desdobrada em quatro classes principais, sendo as demais classes classificadas como contas de ajuste e controle.
A natureza de informação orçamentária no PCASP engloba as classes 1 e 2 (registros de receitas e despesas previstas), enquanto a natureza patrimonial corresponde às classes 5 e 6.
As oito classes do PCASP se dividem em duas naturezas de informação exclusivamente: patrimonial-financeira (classes 1 a 6) e patrimonial-orçamentária (classes 7 e 8).
O PCASP está estruturado em três grandes naturezas de informação: patrimonial, orçamentária e de controle. A natureza patrimonial é representada pelas classes 1 a 4, a orçamentária pelas classes 5 e 6 e a de controle pelas classes 7 e 8.
Uma Pró-Reitoria do IFCE solicitou a padronização dos registros contábeis relativos a diferentes naturezas de despesa e aquisições patrimoniais. O contador da instituição recomendou a estrita observância ao plano de contas estruturado, visando à compatibilidade com os sistemas de relatórios e controles governamentais. Considerando as normas da Secretaria do Tesouro Nacional (STN), assinale a alternativa correta quanto ao PCASP.
Constitui uma listagem de títulos contábeis, sem hierarquia rígida, cuja aplicação é definida por cada Unidade Gestora conforme critérios de conveniência.
Consiste em uma estrutura padronizada que organiza as contas por classes e níveis, permitindo a uniformidade dos registros, a consolidação das contas nacionais e a extração de relatórios fidedignos.
Define-se como um demonstrativo mensal de execução orçamentária que dispensa a escrituração sistemática de atos e fatos patrimoniais.
Atua como um formulário de emissão de empenhos, com finalidade restrita ao controle do fluxo de caixa e da programação financeira do exercício.
Configura-se como uma estrutura gerencial de fornecedores e prestadores de serviços, utilizada primordialmente para o processamento de pagamentos e de retenções de tributos federais.
Em relação Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa INCORRETA.
No PCASP, as contas contábeis são classificadas segundo a natureza das informações, de modo que os registros orçamentários influenciem ou alterem os registros patrimoniais, e vice-versa.
O PCASP é uma ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade.
O PCASP permite a segregação das informações orçamentárias e patrimoniais.
Por meio do PCASP, é realizado o registro dos fatos que afetam o patrimônio público segundo o regime de competência.
O PCASP possibilita o registro de procedimentos contábeis gerais em observância às normas internacionais, como as provisões, os créditos tributários e não tributários, os estoques, os ativos imobilizados e intangíveis, dentre outros.
Por constituir o plano nacional de contas utilizado na contabilidade aplicada ao setor público, o PCASP substitui as classificações orçamentárias da receita e da despesa na execução da lei orçamentária anual. Assim, no registro da execução orçamentária, basta identificar a conta contábil correspondente no PCASP, sendo dispensável a utilização das classificações próprias do orçamento.
Certo
Errado
No Plano de Contas Aplicado ao Setor Público (PCASP), as classes 3 e 4 registram, respectivamente, as variações patrimoniais aumentativas e as variações patrimoniais diminutivas. Assim, por terem natureza de resultado, essas classes são encerradas ao final do exercício, mediante a transferência de seus saldos para as contas de resultado acumulado na classe 2, de modo que o balanço patrimonial reflita apenas os saldos patrimoniais permanentes.
Certo
Errado
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o registro contábil no setor público deve ser feito pelo método das partidas dobradas, restringindo-se os lançamentos à mesma natureza de informação: patrimonial; orçamentária; ou de controle. Um técnico contábil registrou o reconhecimento de uma receita orçamentária mediante débito na conta “Clientes” (classe 1) e crédito na conta “Receita Orçamentária Realizada” (classe 6). Embora o lançamento observe a igualdade entre débitos e créditos, ele está em desacordo com o Plano de Contas Aplicado ao Setor Público (PCASP) porque o(s)
método das partidas dobradas exige que toda receita orçamentária seja registrada em contas de controle (classes 7 e 8), sendo vedado o uso de contas patrimoniais.
erro está apenas na ordem do lançamento: a conta “Receita Orçamentária Realizada” deveria ser debitada e a conta “Clientes” creditada, mantendo-se as classes envolvidas.
lançamentos devem restringir-se a contas de mesma natureza de informação, e a conta “Clientes” é de natureza patrimonial (classes 1 a 4), enquanto a conta “Receita Orçamentária Realizada” é de natureza orçamentária (classes 5 e 6).
lançamento está incorreto, uma vez que os valores lançados a débito e a crédito são diferentes entre si, não atendendo ao método das partidas dobradas, que exige a igualdade entre os valores debitados e creditados.
erro está no uso da conta “Clientes”, que, por ser uma conta de natureza patrimonial (classe 1), somente poderia ter sido creditada, e não debitada, no lançamento em questão.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o objetivo principal da maioria das entidades do setor público é prestar serviços à sociedade, em vez de obter lucros e gerar retorno financeiro aos investidores. Esses serviços incluem, por exemplo: programas e políticas de bem-estar, educação pública, segurança nacional e defesa nacional. Consequentemente, o desempenho de tais entidades pode ser apenas parcialmente avaliado por meio da análise da situação patrimonial, do desempenho e dos fluxos de caixa. As entidades do setor público possuem características que as diferem das demais entidades.
Nesse contexto, é importante compreender os diferentes aspectos da contabilidade aplicada ao setor público (CASP), quais sejam: orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as informações contábeis.
Diante disso, é CORRETO afirmar:
O aspecto fiscal da contabilidade aplicada ao setor público compreende a evidenciação dos indicadores estabelecidos pela Lei de Responsabilidade Fiscal.
O aspecto orçamentário da contabilidade aplicada ao setor público compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
O aspecto patrimonial da contabilidade aplicada ao setor público compreende o registro e a evidenciação da composição patrimonial do ente público. Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento dos ativos e passivos e de suas variações patrimoniais.
Quanto ao aspecto orçamentário da contabilidade aplicada ao setor público, o objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de tomada de decisão.
O modelo contábil que organiza as contas em grupos distintos, como orçamentário, patrimonial e de controle, assegurando que os registros de uma natureza não interfiram ou alterem os registros de outra, é denominado:
Plano Plurianual (PPA).
Sistema de Administração Financeira (SIAFI).
Lei de Responsabilidade Fiscal (LRF).
Plano de Contas Aplicado ao Setor Público (PCASP).
Sistema Integrado de Controle Interno (SICI).
De acordo com o MCASP (2023), o Plano de Contas Aplicado ao Setor Público (PCASP) alinha‑se a essa finalidade por meio da padronização da forma de registro contábil para a extração de informações para esses usuários.
Nesse sentido, assinale a alternativa correta.
O PCASP está estruturado de acordo com as seguintes naturezas das informações contábeis: patrimonial, orçamentária e de custos.
As contas contábeis do PCASP são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos.
Cabe ao Conselho Federal de Contabilidade criar, alterar, excluir, codificar, especificar, desdobrar e detalhar as contas contábeis.
Tem‑se também o PCASP estendido, de adoção obrigatória, para os entes que precisem de uma referência para o desenvolvimento de suas rotinas e sistemas.
A contabilidade pública opera com o Plano de Contas Aplicado ao Setor Público (PCASP). Identifique o aspecto que reforça essa padronização:
Permitir critérios contábeis divergentes em cada órgão, para assegurar autonomia absoluta.
Facilitar a consolidação das contas nacionais, garantindo uniformidade na classificação de receitas e despesas.
Adotar um plano de contas distinto para cada exercício, recomeçando a estrutura a cada ano.
Excluir registros de passivos contingentes, já que a administração pública não trabalha com estimativas.
No Brasil, a qualidade dessas informações é diretamente influenciada pela adoção das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), pelo regime contábil utilizado e pela capacitação dos profissionais da área. Analise as afirmações abaixo sobre a qualidade da informação na Contabilidade Pública:
I.A implementação das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP) contribuiu para a padronização e maior transparência das informações contábeis, facilitando a comparabilidade entre entes federativos.
II.A qualidade da informação contábil no setor público depende não apenas da adoção de normas técnicas, mas também da capacitação dos profissionais e do aprimoramento dos sistemas de gestão fiscal e contábil.
III.No Brasil, a Contabilidade Pública ainda não adota o regime de competência, sendo todas as receitas e despesas registradas exclusivamente pelo regime de caixa.
Após análise, assinale a alternativa correta.
Apenas os itens I e II estão corretos.
Os itens I, II e III estão corretos.
Apenas os itens I e III estão corretos.
Apenas os itens II e III estão corretos.
De acordo com as regras de integridade do Plano de Contas Aplicado ao Setor Público (PCASP), assinale a opção correta.
Para simplificação operacional, é permitido registrar a fixação da despesa diretamente em contas patrimoniais (classe 2, passivos), dispensando-se o uso de contas orçamentárias (classes 5 e 6).
Contas de natureza de controle (classes 7 e 8) podem ser utilizadas como contrapartida em lançamentos com contas patrimoniais (classes 1 a 4), desde que relacionados a registros de dívida ativa e créditos tributários.
Lançamentos de natureza patrimonial devem ser restritos a contas das classes 1 a 4, sendo vedada a mistura entre naturezas distintas em um mesmo lançamento.
Admite-se um lançamento que envolva simultaneamente contas patrimoniais (classes 1 a 4) em contrapartida a contas orçamentárias (classes 5 e 6) desde que assegurada a igualdade entre débitos e créditos.
De acordo com as referidas regras, admitem-se lançamentos em contas patrimoniais (classes 1 a 4) tendo como contrapartida contas de controle (classes 7 e 8), desde que representem reclassificação de saldos ou eventos.
Sobre o Plano de Contas Aplicado ao Setor Público (PCASP), conforme preconiza o Manual de Contabilidade Aplicada ao Setor Público (11ª edição), as contas contábeis são classificadas conforme a natureza das informações que se destinam a apresentar. Nesse ínterim, marque a alternativa CORRETA.
SECRETARIA DO TESOURO NACIONAL. Manual de Contabilidade Aplicada ao Setor Público, 11ª edição, 2024.
Quanto à natureza da informação orçamentária, as contas se classificam em classes, sendo: 5. Controles da Execução do Planejamento e Orçamento; 6. Controles da Aprovação do Planejamento e Orçamento.
Em relação à natureza da informação de custos, as contas se classificam em classes, sendo: 5. Controles da Aprovação do Planejamento e Orçamento; 6. Controles da Execução do Planejamento e Orçamento.
Quanto à natureza da informação patrimonial, as contas se classificam em classes, sendo: 1. Ativo; 2. Passivo; 3. Variações Patrimoniais Diminutivas; 4. Variações Patrimoniais Aumentativas.
Quanto à natureza da informação de controle, as contas se classificam em classes, sendo: 1. Ativo; 2. Passivo; 7. Controles Devedores; 8. Controles Credores.
Em relação à natureza da informação patrimonial, as contas se classificam em classes, sendo: 1. Ativo; 2. Passivo; 3. Variações Patrimoniais Aumentativas; 4. Variações Patrimoniais Diminutivas.
Considerando as resoluções do Conselho Federal de Contabilidade aplicadas à contabilidade do setor público, a Lei de Responsabilidade Fiscal, a Lei Federal 4.320/64 e o Manual de Contabilidade Aplicada ao Setor Público -11ª edição, avalie as afirmações abaixo:
I. Por ser um ramo das Ciências Contábeis, a Contabilidade Aplicada ao Setor Público aplica os princípios fundamentais da Contabilidade e as normas contábeis vigentes ao controle do patrimônio público.
II. De acordo com o Plano de Contas Aplicado ao Setor Público - PCASP, as informações contábeis patrimoniais, orçamentárias e típicas de controle têm lançamentos nas contas operacionais entre quaisquer naturezas de informações contábeis do PCASP.
III. O campo de aplicação da Contabilidade Aplicada ao Setor Público - CASP abrange entidades que compõem somente a administração pública direta. IV. A função social da CASP deve refletir o ciclo operacional da administração pública centralizada, evidenciando informações necessárias para melhor controle social.
É CORRETO apenas o que se afirma em:
I.
I e III.
II.
II e IV.



