







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Plano de Contas Aplicado ao Setor Público (PCASP), utilizado pelo SIAFI, possui a seguinte estrutura básica em nível de Classe (1º nível). Assinale a alternativa que apresenta a estrutura básica correta:
Ativo; Passivo e Patrimônio Líquido.
Ativo; Passivo e Patrimônio Líquido; Variação Patrimonial Diminutiva; Variação Patrimonial Aumentativa; Controles da Aprovação do Planejamento e Orçamento; Controles da Execução do Planejamento e Orçamento; Controles Devedores e Controle Credores.
Ativo; Passivo e Patrimônio Líquido; Ativo Circulante; Ativo Não Circulante; Passivo Circulante; Passivo Não Circulante; Controles da Aprovação do Planejamento e Orçamento; Controles da Execução do Planejamento e Orçamento; Controles Devedores e Controle Credores.
Ativo; Passivo e Patrimônio Líquido; Variação Patrimonial Diminutiva; Variação Patrimonial Aumentativa; Controles Devedores e Controle Credores.
Ativo; Passivo e Patrimônio Líquido; Ativo Circulante; Ativo Não Circulante; Passivo Circulante; Passivo Não Circulante; Variação Patrimonial Diminutiva; Variação Patrimonial Aumentativa; Controles da Aprovação do Planejamento e Orçamento; Controles da Execução do Planejamento e Orçamento; Controles Devedores e Controle Credores.
O Plano de Contas Aplicado ao Setor Público é dividido em oito classes de contas, sendo essas agrupadas segundo a natureza das informações orçamentárias, patrimoniais e de controle; identificadas por código numérico com sete níveis de desdobramento. O subtítulo da conta contábil está identificado no seguinte nível de desdobramento:
terceiro
quarto
quinto
sexto
sétimo
Considere registro do Imposto de Propriedade Territorial Urbana (IPTU) conforme o Plano de Contas Aplicado ao Setor Público (PCASP). No momento do fato gerador, o lançamento adequado será:
D 1.1.1.1.1.xx.xx - Caixa e Equivalentes de Caixa em Moeda Nacional (F) e C 1.1.2.1.x.xx.xx - Créditos Tributários a Receber (P)
D 6.2.1.1.x.xx.xx - Receita a Realizar e C 6.2.1.2.x.xx.xx - Receita Realizada.
D 1.1.2.1.x.xx.xx - Créditos Tributários a Receber (P) e C 4.1.1.2.x.xx.xx - Impostos Sobre Patrimônio e a Renda
D 7.2.1.1.x.xx.xx - Controle da Disponibilidade de Recursos e C 8.2.1.1.1.xx.xx - Disponibilidade por Destinação de Recursos (DDR).
Sobre o Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa correta.
O detalhamento de contas do PCASP pode ser realizado em qualquer nível.
O PCASP é atualizado de quatro em quatro anos e publicado exclusivamente na internet.
A Secretaria de Orçamento Federal é o órgão responsável por criar, alterar, excluir, codificar, especificar, desdobrar e detalhar as contas contábeis.
O PCASP está estruturado de acordo com as seguintes naturezas das informações contábeis: a) Natureza de Informação Orçamentária; b) Natureza de Informação Patrimonial; c) Natureza de Informação de Controle.
Visando a atender a necessidade de evidenciar com qualidade os fenômenos patrimoniais e a busca por um tratamento contábil padronizado dos atos e fatos administrativos no âmbito do setor público, a Secretaria do Tesouro Nacional editou o Plano de Contas Aplicado ao Setor Público (PCASP).
Em relação ao PCASP, assinale a alternativa incorreta.
Um dos objetivos do PCAP é permitir a consolidação nacional das contas públicas.
A utilização do PCASP é obrigatória para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, fundações e empresas estatais dependentes.
A metodologia utilizada para a estruturação do PCASP foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados.
O PCASP é dividido em seis classes, sendo as contas contábeis classificadas segundo a natureza orçamentária, patrimonial e financeira das informações.
Em 20/06/2018, o Município ABC efetuou uma doação de diversos equipamentos de informática, que foram substituídos por outros mais atualizados, para a Secretaria de Educação do Município XYZ. Na ocasião da realização da transação, foi efetuada, na contabilidade do Município ABC, o registro correspondente, com lançamento a débito na conta contábil 3.5.2.3.5.00.00 Transferências Voluntárias - INTER OFSS - Municípios e, como contrapartida, lançamento a crédito na seguinte conta:
1.2.3.1.5.00.00 - Bens Móveis
1.2.3.1.3.00.00 - Bens Móveis
1.2.3.1.2.00.00 - Bens Móveis
1.2.3.1.1.00.00 - Bens Móveis
A Contabilidade Aplicada ao Setor Público compreende diferentes aspectos, os quais são importantes para a correta interpretação das informações contábeis.
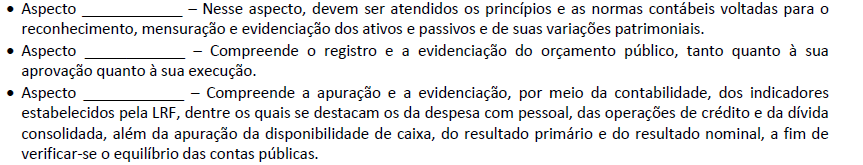
Considerando os referidos aspectos, assinale a alternativa que completa correta e sequencialmente as afirmativas anteriores.
As contas contábeis do Plano de Contas Aplicado ao Setor Público (PCASP) são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos.
Certo
Errado
São exemplos de níveis dos códigos de contas do PCASP:
grupo, título e item.
classe, subclasse e função.
subclasse, grupo e subtítulo.
função, classe e item.
Considerando o Plano de Contas Aplicado ao Setor Público (PCASP) é incorreto afirmar que:
O registro de ativos e passivos permanentes, bem como suas alterações, é feito nas contas de natureza patrimonial.
Registrar, processar e evidenciar atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público caracterizam as contas de natureza de controle.
O PCASP é dividido em oito classes de contas, classificadas de acordo com as seguintes naturezas de informação: patrimonial, orçamentária e controle.
As contas de ativo ou passivo marcada com o atributo P (Permanente) serão utilizadas para o cálculo do superávit financeiro.
Na transmissão do plano de contas para o Sistema Público de Escrituração Digital (SPED), devem constar
somente o Diário e o Razão
todas as contas originalmente previstas.
apenas as contas com saldo ou movimentação no período.
os saldos dos títulos com no máximo três níveis.
as contas com movimentação nos dois últimos períodos.
Os entes e entidades obrigados a utilizar o Plano de Contas Aplicado ao Setor Público (PCASP) tiveram prazo até o término do exercício de 2014 para alterarem seus planos de contas. A partir de 2015, a consolidação nacional das contas públicas passou a ser realizada seguindo o novo padrão.
Certo
Errado
O plano de contas é uma relação completa das contas julgadas necessárias à explicação dos fatos administrativos que deverão ser registrados. Um plano de contas bem organizado deve ter a seguinte estrutura:
Provisão, Lançamento e Arrecadação das Receitas.
Imposto, Taxa e Contribuição de Melhoria.
Determinação e Identificação do Lançamento.
Elenco, Função e funcionamento das Contas.
No plano de contas aplicado ao setor público, a classe e o grupo de conta patrimonial, caixa e equivalentes de caixa são:
Ativo – Variação Patrimonial Aumentativa.
Ativo – Não circulante.
Passivo – Variação Patrimonial Diminutiva.
Ativo – Circulante
Passivo – Não Circulante.
A determinação do Plano de Contas Aplicado ao Setor Público, em conformidade com as normas internacionais de contabilidade, possibilitou, dentre outros efeitos,
a atualização dos procedimentos contábeis de controle interno.
a compatibilização entre os diversos demonstrativos contábeis existentes.
a determinação dos condicionantes sociais da contabilidade pública.
a realização dos registros contábeis independentes da execução orçamentária.
a apresentação dos balanços e demonstrativos mais realistas.
O plano de contas é o conjunto de contas representativo da situação patrimonial da empresa e de suas variações. O plano de contas aplicado ao setor público está estruturado por níveis de desdobramentos visando facilitar sua compreensão e interpretação. Assim, ao 1º e 3º nível correspondem, respectivamente:
elemento e subitem
classe e subgrupo
grupo e subelemento
item e elemento



