







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dentro da administração financeira e orçamentária, o Capital Social, refere-se a:
Conta utilizada para registrar os estoques de produtos para venda.
Ao valor dos insumos adquiridos pela empresa num determinado período.
Conta utilizada para registrar o valor investido na empresa pelos sócios ou acionistas.
Conta utilizada para registrar todas as disponibilidades da empresa, dinheiro, aplicações, depósitos em bancos, etc.;
Acerca do plano de contas é incorreto afirmar:
O plano de contas permite o detalhamento das contas contábeis.
O plano de contas é formado pela relação padronizada de contas contábeis.
O plano de contas permite a elaboração de demonstrações contábeis e relatórios gerenciais.
O plano de contas, por ser uma ferramenta de planejamento estratégico, é um documento sigiloso, não servindo, em regra, como ferramenta de controle social dos gastos públicos.
O plano de contas possibilita a prestação de contas de maneira adequada, além de permitir o levantamento de dados sobre as finanças públicas, a elaboração de relatórios em conformidade com padrões de órgãos internacionais e ainda a elaboração de outros relatórios pertinentes à gestão.
Segundo as características do PCASP, os benefícios previdenciários e assistenciais pertencem à natureza de informação:
Patrimonial.
De controle.
Financeira.
Orçamentária.
Relacione as naturezas das informações contábeis apresentadas na primeira coluna com as contas registradas na segunda. Em seguida assinale a opção correta.
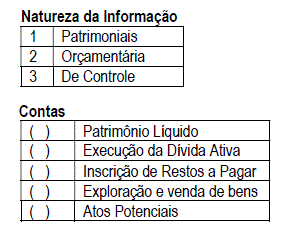
A sequência correta é:
O Plano de Contas Aplicado ao Setor Público (PCASP) surgiu da necessidade de haver um tratamento contábil padronizado dos atos e fatos administrativos no âmbito do setor público.
Com relação ao PCASP, considere as afirmativas a seguir.
I. As contas contábeis do PCASP são identificadas por códigos com sete níveis de desdobramento, compostos por oito dígitos.
II. O PCASP restringiu o detalhamento do 5º nível nos diversos níveis de consolidação às contas consideradas relevantes para fins do processo de consolidação.
III. Os entes da Federação somente poderão detalhar a conta contábil nos níveis anteriores ao nível apresentado na relação de contas do PCASP.
Está(ão) correta(s) a(s) afirmativa(s)
I e III, apenas.
II e III, apenas.
I, apenas.
II, apenas.
Determinado município arrecadou receitas de impostos no valor de R$ 5.850.000,00. De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), o recebimento de impostos é contabilizado nas naturezas das informações contábeis:
Variações Patrimoniais, Orçamentária e Financeira.
Orçamentária, Patrimonial e de Controle.
Financeira, Patrimonial e Orçamentária.
Ativo, Passivo e Patrimônio Líquido.
No que se refere ao Plano de Contas Aplicado ao Setor Público (PCASP), marque a alternativa INCORRETA:
Alterações patrimoniais dentro de uma mesma entidade, como por exemplo a depreciação, serão identificadas por contas no nível de consolidação com o dígito 3 (Consolidação).
A utilização do PCASP é obrigatória para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, fundações, e empresas estatais dependentes.
Caso o PCASP tenha detalhado uma conta até o 5º nível e o ente queria usá-la, mas não preveja um detalhamento maior para isso, ele pode transformar a conta de 5º nível de não escriturável para escriturável, deixando o 6º e 7º níveis com dígito zero.
A edição de normas gerais para consolidação das contas públicas é de competência da Secretaria do Tesouro Nacional, cabendo a esse órgão criar, alterar, excluir, codificar, especificar, desdobrar e detalhar as contas contábeis.
Segundo a estrutura básica do Plano de Contas Aplicado ao Setor Público (PCASP), em consonância com o Manual de Contabilidade Aplicada ao Setor Público, o Grupo “Inscrição de Restos a Pagar” pertence à Classe:
Variação Patrimonial Aumentativa.
Controles de Aprovação do Planejamento e Orçamento.
Variação Patrimonial Diminutiva.
Controles de Execução do Planejamento e Orçamento.
Passivo e Patrimônio Líquido.
O plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. A esse respeito, identifique quais dos itens abaixo correspondem a objetivos do Plano de Contas Aplicado ao Setor Público (PCASP), previstos no Manual de Contabilidade Aplicado ao Setor Público (MCASP), e assinale a alternativa correta.
I. Contribuir para a racionalização de custos no setor público.
II. Permitir o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela Receita Federal, de modo que possa ser adequado às peculiaridades de cada ente.
III. Permitir a elaboração de relatórios nos padrões adotados por organismos internacionais como o Government Finance Statistics Manual (GFSM) do Fundo Monetário Internacional (FMI).
IV. Padronizar os registros contábeis das entidades do setor público.
V. Contribuir para o atendimento aos acordos comerciais previstos pela Organização Mundial do Comércio (OMC).
VI. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
umas das atribuições do secretário de planejamento e finanças de uma prefeitura é realizar a contabilidade do município e evidenciar o comprometimento da dotação orçamentária durante o exercício financeiro. Tendo em vista somente a natureza da informação orçamentária e de acordo com o Plano de Contas Aplicado ao Setor Público, a correspondência entre o código de lançamento e o seu significado está correta na opção
D 6.2.2.1.3.03.xx Crédito empenhado liquidado a pagar
C 6.2.2.1.3.04.xx Crédito empenhado liquidado pago
D 5.2.2.1.1.xx.xx Dotação inicial
C 6.2.2.1.1.xx.xx Crédito disponível
D 6.2.2.1.3.01.xx Crédito empenhado a liquidar
C 6.2.2.1.3.03.xx Crédito empenhado liquidado a pagar
D 6.2.2.1.1.xx.xx Crédito disponível
C 6.2.2.1.3.01.xx Crédito empenhado a liquidar
Débito: Receita a realizar
Crédito: Receita realizada
Débito: Previsão inicial da receita
Débito: Receita a realizar
Crédito: Previsão inicial da receita
Débito: Receita realizada
Débito: Dotação inicial
Crédito: Crédito disponível
O Plano de Contas Aplicado ao Setor Público – PCASP, foi concebido para possibilitar, de maneira uniforme e sistematizada, o registro contábil de atos e fatos no setor público, proporcionando flexibilidade no gerenciamento e consolidação dos dados, atendendo assim às necessidades de informações dos que atuam na área pública. O PCASP é estruturado em 8 (oito) classes de contas, distribuídas em contas de 1 a 8, com informações de natureza orçamentária, patrimonial e de controle. As contas contábeis do PCASP, que apresentam os números iniciais 5 e 6, são de natureza (s):
Patrimonial e Orçamentária, respectivamente.
Orçamentária e Patrimonial, respectivamente
Orçamentária e Controle, respectivamente.
Patrimonial, somente.
Orçamentária, somente
O Plano de Contas Aplicado ao Setor Público (PCASP) possui oito classes. Ao iniciar um novo exercício, um determinado órgão público procede com o empenho para cobrir despesas com serviços de água e esgoto no exercício corrente (empenho antes do fato gerador). Com este procedimento, o PCASP é impactado da seguinte forma:
Lançamento patrimonial = classe 1 “débito” e classe 2 “crédito”
Lançamento orçamentário = não há
Lançamento de controle = não há
Lançamento patrimonial = não há
Lançamento orçamentário = classe 5 “débito” e classe 6 “crédito”
Lançamento de controle = não há
Lançamento patrimonial = não há
Lançamento orçamentário = classe 6 “débito” e classe 6 “crédito”
Lançamento de controle = não há
Lançamento patrimonial = não há
Lançamento orçamentário = classe 6 “débito” e classe 6 “crédito”
Lançamento de controle = classe 8 “débito” e classe 8 “crédito”
Lançamento patrimonial = não há
Lançamento orçamentário = classe 5 “débito” e classe 6 “crédito”
Lançamento de controle = classe 7 “débito” e classe 8 “crédito”
Assinale a alternativa que apresenta o lançamento contábil que deve ser realizado na contabilidade pública para o registro da arrecadação da receita, durante a execução do orçamento, sob a ótica do Plano de Contas Aplicado ao Setor Público:
D - 5.2.1.1.x.xx.xx Previsão Inicial da Receita.
C - 6.2.1.1.x.xx.xx Receita a Realizar.
D - 6.2.1.1.x.xx.xx – Receitas a Realizar.
C - 6.2.1.2.x.xx.xx – Receita Realizada.
D - 6.2.1.2.x.xx.xx – Receita Realizada.
C - 6.2.1.1.x.xx.xx – Receita a Realizar.
D - 1.1.1.1.1.xx.xx – Caixa e Equivalente Caixa em Moeda Nacional.
C - 1.1.2.2.x.xx.xx – Créditos tributários a receber.
D - 1.1.1.1.1.xx.xx – Caixa e Equivalente Caixa em Moeda Nacional.
C - 6.2.1.1.x.xx.xx – Receita a Realizar.
No que diz respeito à contabilização do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), sob a ótica do Plano de Contas Aplicado ao Setor Público, julgue as afirmativas que se seguem:
I. a legislação que regulamenta IPTU estabelece, de modo geral, que o fato gerador deste tributo ocorrerá no dia 1º de janeiro de cada ano. Assim, no momento do fato gerador (dia 1º de janeiro), deve-se debitar a conta contábil: 1.1.2.2.x.xx.xx – Créditos Tributários a Receber (P), em contrapartida da conta contábil: 4.1.1.2.x.xx.xx – Impostos Sobre o Patrimônio e a Renda (P). Contas contábeis de natureza da informação patrimonial. Esse registro provoca o aumento do ativo e do resultado do exercício, atendendo ao disposto nos arts. 100 e 104 da Lei nº 4.320/1964.
II. na arrecadação, registra-se a receita orçamentária debitando a 6.2.1.2.x.xx.xx – Receita a Realizar, e creditando a conta contábil: 6.2.1.1.x.xx.xx – Receita Realizada. Contas contábeis de natureza da informação orçamentária. Consecutivamente, procede-se à baixa do ativo registrado, debitando a conta contábil: 1.1.1.1.1.xx.xx – Caixa e Equivalentes de Caixa em Moeda Nacional (F), e creditando a conta contábil 1.1.2.2.x.xx.xx – Créditos Tributários a Receber (P). Contas contábeis de natureza da informação patrimonial.
III. o registro dos valores de disponibilidade de recursos por destinação de recursos nas contas contábeis de natureza da informação de controle, deverá ocorrer no momento do fato gerador do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), debitando a conta contábil 7.2.1.1.x.xx.xx – Controle da Disponibilidade de Recursos, e creditando a conta contábil 8.2.1.1.1.xx.xx – Disponibilidade por Destinação de Recursos (DDR).
Assinale a alternativa CORRETA.
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas II e III estão corretas.
Apenas a afirmativa I está correta.
Todas as afirmativas estão corretas.
Em relação ao Plano de Contas, as Contas de Natureza Orçamentária totalizam
A coluna da esquerda apresenta os grupos de contas e a da direita, os seus respectivos subgrupos conforme Plano de Contas Aplicado ao Setor Público. Numere a coluna da direita de acordo com a da esquerda.
1. Outras Variações Patrimoniais Diminutivas
2. Ativo Não Circulante
3. Outras Variações Patrimoniais Aumentativas
4. Execução dos Atos Potencias Ativos
5. Execução do Orçamento
( ) Resultado Positivo de Participações
( ) Execução de Direitos Contratuais
( ) Execução da Despesa
( ) Empréstimos e Financiamentos Concedidos
( ) Premiações
Assinale a sequência correta.
3, 4, 5, 2, 1
3, 1, 5, 4, 2
4, 2, 1, 5, 3
4, 3, 2, 5, 1



