







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que se refere ao regime de competência, analise as afirmativas abaixo e identifique as corretas:
I- A adoção do regime de competência no setor público é essencial à melhoria da qualidade da informação e à transparência, sendo um requisito fundamental para a implantação dos sistemas de apuração de custos e de avaliação de desempenho da ação governamental.
II- Segundo a LRF (Art. 50, inciso II), a despesa e a assunção de compromisso serão registradas, segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
III- O Plano de Contas Aplicado ao Setor Público (PCASP) apresenta uma estrutura de classes que permite o registro e a evidenciação contábil dos atos e fatos, tanto pelo regime de competência, quanto pelo regime caixa, que reconhece a receita pela arrecadação e a despesa no momento do empenho.
IV- Segundo o Art. 35 da Lei nº 4.320/1964, pertencem ao exercício financeiro as receitas nele arrecadadas, o que representa a adoção do regime misto para o ingresso das receitas públicas.
Assinale a resposta correta:
Todas as afirmativas estão corretas.
Apenas as afirmativas I e III estão corretas.
Apenas as afirmativas III e IV estão corretas.
Apenas as afirmativas II e III estão corretas.
Apenas as afirmativas I e II estão corretas.
O Plano de Contas Aplicado ao Setor Público (PCASP) representa uma das maiores conquistas da contabilidade aplicada ao setor público. Além de ser uma ferramenta para a consolidação das contas nacionais é o instrumento base para a adoção das normas internacionais de contabilidade.
Pode-se afirmar que o PCASP está estruturado de acordo com as seguintes naturezas das informações contábeis:
financeira, patrimonial e de controle.
patrimonial, fiscal e orçamentária.
orçamentária, patrimonial e de controle.
orçamentária, financeira e patrimonial.
De acordo com o Plano de Contas aplicado ao Setor Público – PCASP, assinale a opção que apresenta apenas contas de natureza patrimonial.
Receita a realizar, crédito disponível, dotação inicial.
Imobilizado, ativo realizável a longo prazo e dotação inicial.
Crédito disponível, caixa e equivalentes de caixa e Intangível.
Previsão inicial da receita, dotação inicial, caixa e equivalentes de caixa em moeda nacional.
Empréstimos e financiamentos a curto prazo, caixa e equivalente de caixa e variação patrimonial aumentativa.
Em 24/09/2018, o ordenador de despesas de uma determinada entidade pública empenhou despesa no valor de R$ 5.000,00 referente à aquisição de material de expediente. Assim, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, em 24/09/2018, para o registro do empenho quanto à natureza da informação
orçamentária, a entidade pública creditou uma conta do grupo Controles da Aprovação do Planejamento e Orçamento.
patrimonial, a entidade pública debitou uma conta da classe Variações Patrimoniais Diminutivas.
de controle, a entidade pública creditou uma conta do grupo Controles Devedores.
orçamentária, a entidade pública creditou uma conta da classe Controles da Execução do Planejamento e Orçamento.
de resultado, a entidade pública debitou uma conta do grupo Variações Patrimoniais Diminutivas.
Em maio de 2018, um processo judicial foi instaurado contra determinada entidade pública em decorrência da desobediência a uma lei ambiental. Antes de realizar qualquer registro contábil, o setor jurídico avaliou que, em 31/05/2018, havia uma obrigação possível que poderia, mas, provavelmente, não iria exigir a saída de recursos. Assim, o registro contábil do processo judicial, em 31/05/2018, foi realizado com a utilização de contas do Plano de Contas Aplicado ao Setor Público das classes
2 e 3.
7 e 8.
2 e 4.
5 e 6.
6 e 7.
Permitir a padronização internacional das contas públicas.
Certo
Errado
A respeito do plano de contas aplicado ao setor público (PCASP), estabelecido para a administração pública, assinale a opção correta.
As variações passivas são representadas pelas receitas correntes e de capital e integram a classe de contas patrimoniais apresentadas no PCASP.
Quando da consolidação das contas públicas, a identificação INTRA OFSS representa os saldos excluídos nos demonstrativos consolidados do orçamento fiscal e da seguridade social, quando de um mesmo ente.
O PCASP permite manter um sistema integrado de informações orçamentárias e patrimoniais, ficando apenas o controle fiscal em separado, em razão das peculiaridades de cada ente federativo.
O PCASP garante a uniformização de procedimentos contábeis, sem a apresentação das peculiaridades de cada ente.
Na estrutura do PCASP, os fatos não financeiros que compõem o patrimônio público são informações contábeis de natureza orçamentária.
No Plano de Contas Aplicado ao Setor Público (PCASP), as contas “Exploração de Bens e Direitos e Prestação de Serviços” e “Crédito Empenhado em Liquidação” pertencem, respectivamente, às classes
4 e 6.
4 e 7.
3 e 7.
5 e 6.
3 e 6.
As inovações no Setor Público permitiram a segregação das informações orçamentárias e patrimoniais; o registro dos fatos que afetam o patrimônio público; e o registro de procedimentos contábeis gerais em observância às normas internacionais. Assinale a alternativa que apresenta a ferramenta que permitiu essas inovações no setor Público.
Manual de Contabilidade aplicado as S/A.
Diretrizes Tributárias
Demonstração de Fluxo de Caixa no Setor Público.
Demonstração de Valor Adicionado - DVA.
Plano de Contas aplicado ao Setor Público.
Os atributos da conta contábil são características próprias que as distinguem de outras contas do plano de contas. Os atributos podem ser decorrentes de conceitos teóricos, da lei ou do sistema operacional utilizado. O atributo conceitual representado pela estrutura numérica que identifica cada uma das contas que compõem o plano de contas, é denominado:
Indicador.
Natureza do Saldo.
Código.
Título.
Função.
Como proposto pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), para viabilizar a consolidação das contas públicas nos diversos níveis de governo foi criado no PCASP um procedimento para a segregação dos valores das transações que serão excluídas ou incluídas na consolidação. Assinale a alternativa que apresenta o nível e as classes que são as bases de tal procedimento.
5º nível e classes 1, 2, 3 e 4.
4º nível e classes 1, 2, 3 e 4.
5º nível e classes 1, 2, 7 e 8.
6º nível e classes 1, 2, 3 e 4.
4º nível e classes 1, 2, 7 e 8.
O Plano de Contas Aplicado ao Setor Público (PCASP) visa proporcionar maior flexibilidade no gerenciamento e consolidação de dados, além de atender, em todos os níveis da Administração Federal, às necessidades de informações. Partindo desse pressuposto visa, entre outras coisas, o PCASP. . À determinação dos custos dos serviços industriais.
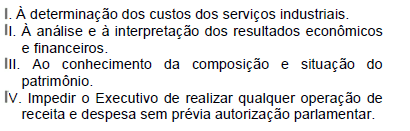 .
Estão CORRETOS:
Durante o exercício financeiro, para os registros contábeis de transações pertinentes às liquidações de diversas despesas, sob o aspecto da natureza de informação orçamentária, devem ser utilizadas as contas agrupadas na seguinte classe e grupo do Plano de Contas Aplicado ao Setor Público:
6.2
6.3
5.3
5.2
8.2
A contabilidade aplicada ao setor público (CASP) é organizada na forma de sistema de informações, cujos subsistemas se interagem e convergem para o produto final, que é a informação sobre o patrimônio público.
Com relação a esses subsistemas, assinale a alternativa INCORRETA.
Os subsistemas são fechados, devendo-se debitar e creditar no mesmo subsistema.
O subsistema orçamentário registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
Os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações, de modo a subsidiar a administração pública sobre a avaliação dos resultados obtidos na execução das ações do setor público com relação à economicidade, à eficiência, à eficácia e à efetividade.
Pode-se efetuar um débito no subsistema patrimonial e um crédito no subsistema orçamentário para um mesmo lançamento.
Passivo é uma obrigação futura derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
Certo
Errado
Sobre o Plano de Contas Aplicado ao Setor Público (PCASP), é correto afirmar que
é dividido em oito classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam. Nesse sentido, as contas contábeis possuem duas naturezas, que são a patrimonial e a orçamentária.
a competência para a edição de normas gerais para consolidação das contas públicas foi atribuída pela Lei de Responsabilidade Fiscal ao Conselho Federal de Contabilidade.
a utilização do PCASP é obrigatória para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, mas não inclui as empresas estatais dependentes.
a metodologia utilizada para a estruturação do PCASP foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados.



