







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando o que estabelece o Plano de Contas, assinale a alternativa correta quanto às classes utilizadas na elaboração do Balanço Financeiro:
Classe 3 (Variações Patrimoniais Diminutivas) para as Transferências Financeiras Recebidas.
Classe 6 (Execução do Orçamento) para a Receita Orçamentária e Extra, Despesa Orçamentária e Pagamento de Restos a Pagar.
Classes 1 (Ativo) e 2 (Passivo) para os Recebimentos e Pagamentos Extraorçamentários.
Classe 5 (Orçamento Aprovado) para a Baixa de Restos a Pagar.
Classes 1 (Ativo) e 2 (Passivo) para o saldo em espécie do exercício anterior e o saldo em espécie a transferir para o exercício seguinte.
Segundo o Plano de Contas Aplicado ao Setor Público, o registro contábil deve ser feito pelo método das partidas dobradas, e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação. Assim, os lançamentos estarão fechados dentro das classes:
1 e 2; 3 a 6; e 7 e 8.
1 e 2; 3 e 4; e 5 a 8.
1 a 3; 4 e 5; e 6 a 8.
1 e 2; 3 a 5; e 6 a 8.
1 a 4; 5 e 6; e 7 e 8.
O Plano de Contas aplicado ao Setor Público está dividido em 8 classes. É correto afirmar que a natureza da informação das contas das classes 5 e 6 é:
De controle, pois nessas classes são registrados os atos potenciais e diversos controles.
Patrimonial, ou seja, informa a situação do patrimônio da entidade pública.
Orçamentária, pois nessas classes são feitos os controles do Planejamento e do Orçamento, desde a aprovação até a execução.
De Custos, pois possuem informações gerenciais específicas, acompanhamento de rotinas e elaboração de procedimentos de consistência contábil.
A utilização do Plano de Contas Aplicado ao Setor Público (PCASP) é obrigatória para todos os órgãos e entidades da administração direta e da indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, fundações e empresas estatais dependentes.
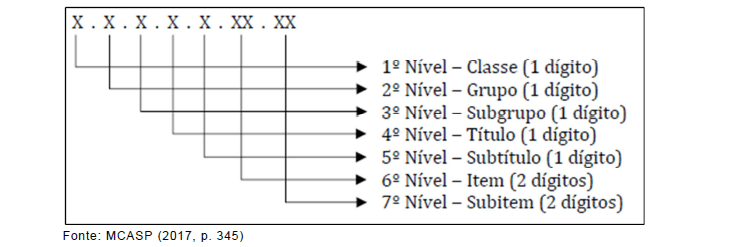
As contas contábeis do PCASP são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos, de acordo com a seguinte estrutura:
“Dívida Ativa” e “Execução da Dívida Ativa” são, respectivamente,
Sobre a conceituação, objeto e campo de aplicação da Contabilidade Aplicada ao Setor Público (CASP), analise as afirmativas abaixo e assinale a alternativa correta:
I. A instrumentalização do controle social, objetivo da CASP, relaciona-se ao compromisso fundado na ética social, que pressupõe o exercício cotidiano de fornecer informações que sejam úteis e compreensíveis aos usuários internos e externos das demonstrações contábeis;
II. A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias à tomada de decisões, à prestação de contas e à instrumentalização do controle social;
III. O campo de aplicação da Contabilidade Aplicada ao Setor Público abrange todas as entidades do setor público.
I correta, apenas.
III correta, apenas.
II e III corretas, apenas.
I e III corretas, apenas.
O Plano de Contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários.
Com base na estrutura demonstrada a seguir e nas informações fornecidas, responda à questão.
PCASP | ||
Natureza da informação | Classes | |
Patrimonial | 1. Ativo | 2. Passivos |
3. Variações Patrimoniais Dimininutivas | 4. Variações Patrimoniais Aumentativas | |
Orçamentária | 5. Controles da Aprovação do Planejamento e Orçamento | 6. Controles da Execução do Planejamento e Orçamento |
Controle | 7. Controles Devedores | 8. Controles Credores |
Os grupos de Execução dos Atos Potenciais, da Administração Financeira, Dívida Ativa, e dos Riscos Fiscais, bem como da Apuração de Custos e de Outros Controles, serão classificados na seguinte classe de contas do Plano de Contas Aplicável ao Setor Público:
Controles Devedores.
Controles da Aprovação do Planejamento e Orçamento.
Controles da Execução do Planejamento e Orçamento.
Variações Patrimoniais.
Controles Credores.
O Plano de Contas Aplicado ao Setor Público (PCASP) foi criado com o objetivo de melhorar a evidenciação dos fenômenos patrimoniais e a busca por um tratamento contábil padronizado dos atos e fatos administrativos no âmbito do setor público.
Com relação ao PCASP, assinale a alternativa INCORRETA.
De acordo com o MCASP, edição 2.017, o Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. Com relação ao Plano de Contas Aplicados ao Setor Público (PCASP) seus objetivos são:
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social (RPPS).
IV. Permitir o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela STN, de modo que possa ser adequado às peculiaridades de cada ente. V. Permitir a consolidação nacional das contas públicas.
VI. Permitir a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) e dos demonstrativos do Relatório Resumido de Execução Orçamentária (RREO) e do Relatório de Gestão Fiscal (RGF).
VII. Permitir a adequada prestação de contas, o levantamento das estatísticas de finanças públicas, a elaboração de relatórios nos padrões adotados por organismos internacionais – a exemplo do Government Finance Statistics Manual (GFSM) do Fundo Monetário Internacional (FMI), bem como o levantamento de outros relatórios úteis à gestão.
VIII. Contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.
IX. Contribuir para a transparência da gestão fiscal e para o controle social.
Estão corretas as afirmativas:
Os órgãos da Administração Direta devem manter sistemas de informação contábil refletido em plano de contas claro e objetivo. Esse plano de contas tem por finalidade evidenciar as seguintes informações, EXCETO:
Lucros do período.
Apuração de custos.
Função atribuída a cada conta.
Identicação do tipo de transação.
Para a elaboração do Plano de Contas das entidades, deve ser observada a nova classificação do Balanço aprovado por Resolução do CFC. Analise as contas abaixo e responda a alternativa correta:
I. Ativo Diferido.
II. Ativo Intangível.
III. Ajustes Acumulados de Conversão.
IV. Ajustes de Avaliação Patrimonial.
Todas as contas estão corretas.
Apenas duas contas estão corretas.
Todas as contas estão incorretas.
Apenas uma conta está incorreta.
D 6.2.2.1.1.xx.xx Crédito Disponível
C 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
D 5.2.2.1.1.xx.xx Dotação Inicial
C 6.2.2.1.1.xx.xx Crédito Disponível
D 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
C 6.2.2.1.3.04.xx Crédito Empenhado Pago
D 3.x.x.x.x.xx.xx Variação Patrimonial Diminutiva
C 2.x.x.x.x.xx.xx Passivo (F)
D 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
Na estrutura básica do Plano de Contas Aplicado ao Setor Público, a desvalorização e perda de ativos e a execução da administração financeira são grupos que pertencem, respectivamente, às seguintes classes de contas:
ativo e controles credores.
variação patrimonial diminutiva e patrimônio líquido.
controles devedores e controles credores.
variação patrimonial diminutiva e controles credores.
passivo e variação patrimonial aumentativa.



