







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A repartição dos limites globais da despesa total com pessoal em cada período de apuração não poderá exceder a
5% para o Legislativo, incluído o Tribunal de Contas do Município e 6% para o Judiciário.
49% para o Executivo Municipal e 2% para o Ministério Público dos Estados.
5% para o Legislativo, incluído o Tribunal de Contas do Município e 3% para o Legislativo, incluindo o Tribunal de Contas Estadual.
54% para o Executivo Municipal e 49% para o Executivo Estadual.
O demonstrativo abaixo apresenta a relação mensal da despesa total com pessoal do poder legislativo de um município e a sua receita corrente líquida.
Mês | Despesa total com pessoal | Receita corrente líquida |
jan/22 | 4.800 | 101.000 |
fev/22 | 5.100 | 102.000 |
mar/22 | 5.000 | 100.000 |
abr/22 | 6.300 | 99.000 |
mai/22 | 5.900 | 103.000 |
jun/22 | 5.600 | 98.000 |
jul/22 | 5.700 | 97.000 |
ago/22 | 5.900 | 96.000 |
set/22 | 5.500 | 100.000 |
out/22 | 6.100 | 99.000 |
nov/22 | 6.000 | 96.000 |
dez/22 | 5.600 | 101.000 |
jan/23 | 5.700 | 96.000 |
fev/23 | 5.800 | 104.000 |
mar/23 | 6.000 | 101.000 |
abr/23 | 6.100 | 98.000 |
mai/23 | 5.800 | 103.000 |
jun/23 | 6.200 | 97.000 |
jul/23 | 5.600 | 98.000 |
ago/23 | 6.100 | 100.000 |
Ao examinar o demonstrativo, e de acordo com os conhecimentos previsto na Lei de Responsabilidade Fiscal, um controlador interno concluiu que o poder legislativo do município, no mês de agosto de 2023, apurou um percentual da despesa total com pessoal em relação à receita corrente líquida de:
5,93%, e está acima do limite legal.
6,10%, e está acima do limite legal.
6,15%, e está abaixo do limite legal.
5,91%, e está abaixo do limite legal.
5,78%, e está abaixo do limite legal.
Com base nos dados, é correto afirmar que o Município de Curió Dourado totalizou, em 2023, Despesas com Pessoal no valor de:
84.500,00.
72.500,00.
67.600,00.
58.000,00.
73.200,00.
No que tange às despesas públicas, analisar os itens abaixo:
I. Os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos serão contabilizados como “Outras Despesas de Pessoal”.
II. A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de caixa.
III. A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida.
Está(ão) CORRETO(S):
Somente o item I.
Somente o item II.
Somente os itens I e III.
Todos os itens.
O 13º salário (gratificação natalina) e férias são exemplos de obrigações consideradas passivos derivados de apropriações por competência.
Nesse sentido, assinale a alternativa que descreve corretamente o lançamento contábil da apropriação mensal por competência e o reconhecimento da obrigação do duodécimo de 13º salário para cada mês trabalhado.
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 6.2.2.1.1.xx.x | Crédito Disponível | Orçamentária |
Crédito | 6.2.2.1.3.01.xx | Crédito Empenhado a Liquidar |
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 2.1.1.1.x.xx.xx | Pessoal a Pagar – 13º Salário (F) | Patrimonial |
Crédito | 1.1.1.1.1.xx.xx | Caixa e Equivalentes de Caixa em Moeda Nacional (F) |
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 6.2.2.1.3.03.xx | Crédito Empenhado Liquidado a Pagar | Orçamentária |
Débito | 6.2.2.1.3.04.xx | Crédito Empenhado Liquidado Pago |
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 8.2.1.1.2.xx.xx | DDR Comprometida por Empenho | Controle |
Débito | 8.2.1.1.3.xx.xx | DDR Comprometida por Liquidação e Entradas Compensatórias |
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 3.1.1.x.x.xx.xx | Remuneração a pessoal – 13º Salário | Patrimonial |
Crédito | 2.1.1.1.x.xx.xx | Pessoal a pagar – 13º Salário (P) |
A gratificação natalina e as férias remuneradas representam ao mesmo tempo um benefício para os servidores e uma obrigação para as entidades públicas. O MCASP os trata como exemplos de obrigações consideradas passivos derivados de apropriações por competência.
Ao realizar os registros contábeis patrimoniais relativos a férias remuneradas, um servidor recentemente designado para a função ficou em dúvida quanto ao momento e à abrangência do registro e, após consultar um servidor mais experiente, este lhe esclareceu que:
a apropriação das férias deve ser feita mensalmente junto com encargos patronais incidentes;
a apropriação das férias deve ser feita mensalmente, mas os encargos patronais incidentes, somente no pagamento;
a apropriação das férias deve ser iniciada apenas quando solicitadas pelo servidor;
encargos patronais incidentes sobre férias devem ser lançados somente no final do exercício financeiro;
se um servidor for exonerado durante o exercício financeiro, o valor proporcional de férias apropriado deve ser estornado.
O contador de um município deseja registrar a provisão com 13o salário. Sabe-se que neste ente, o 13o é pago em uma parcela única ao final do exercício, geralmente em dezembro.
Considerando essas informações, é correto afirmar que
o 13o salário, a ser pago no final do ano, deve ser empenhado mensalmente, liquidado em novembro e pago em dezembro, no sistema orçamentário.
o 13o salário, a ser pago no final do ano, deve ser reconhecido em restos a pagar não processados.
o 13o salário, a ser pago no final do ano, deve ser reconhecido como despesa antecipada no sistema patrimonial e deverá ser pago mensalmente para evitar problemas de fluxo de caixa.
o 13o salário, a ser pago no final do ano, deve ser reconhecido a cada mês trabalhado, ou seja, uma variação patrimonial diminutiva deve ser reconhecida mensalmente no sistema patrimonial.
o 13o salário, a ser pago no final do ano, deve ser reconhecido a cada mês trabalhado, ou seja, uma despesa liquidada deve ser reconhecida mensalmente no sistema orçamentário.
De acordo com as informações disponibilizadas, a Despesa Total com Pessoal do Município de Tambaqui no exercício de 2022 foi de:
R$ 224.000,00.
R$ 232.000,00.
R$ 209.000,00.
R$ 195.000,00.
R$ 186.000,00.
No Demonstrativo da Despesa com Pessoal do Relatório da Gestão Fiscal publicado pela Prefeitura Municipal de Novo Cabrais relativo ao Poder Executivo e ao período de janeiro a dezembro de 2022, consta que a Receita Corrente Líquida, ajustada para Cálculo dos limites da despesa com pessoal, totalizou, no período, a cifra de 25,956 milhões, e a Despesa Total com Pessoal, no mesmo período, totalizou 12,305 milhões. Da análise dos referidos valores, de acordo com o estabelecido pela Lei de Responsabilidade Fiscal, é correto afirmar que a Despesa Total com Pessoal ficou:
Abaixo do Limite Máximo, mas acima do Limite Prudencial.
Abaixo do Limite Prudencial, mas acima do Limite de Alerta.
Abaixo dos Limites Máximo, Prudencial e de Alerta.
Acima do Limite Prudencial, mas abaixo do Limite de Alerta.
Acima dos Limites Máximo, Prudencial e de Alerta.
Assinale a única alternativa que apresenta um gasto realizado por Entes Públicos que deve ser considerado para fins de apuração da despesa total com pessoal:
Gastos com indenização por demissão de servidores.
Gastos com adicionais, gratificações e vantagens pessoais.
Gastos com inativos e pensionistas custeados por recursos provenientes da arrecadação de contribuições dos segurados.
Gastos com auxílio-alimentação e transporte dos servidores.
Na medida em que um determinado Estado tenha atingido uma receita corrente líquida de R$ 500.000.000.000,00, apresentada num determinado período correto de apuração, qual será o limite de despesa com pessoal para o Ministério Público?
300.000.000.000
245.000.000.000
30.000.000.000
15.000.000.000
10.000.000.000
A folha de pagamento é uma despesa bastante significativa para os Entes públicos, visto que os serviços públicos demandam bastante mão de obra. Assinale a única alternativa que apresenta um registro contábil que não resulta em variação patrimonial quantitativa, ou seja, não ocorre variação no saldo do grupo patrimonial:
Registro contábil dos valores das contribuições previdenciárias patronais.
Registro contábil dos valores de consignações descontadas dos servidores.
Registro contábil dos valores devidos a título de décimo terceiro salário (provisão).
Registro contábil dos valores das horas extras dos servidores no mês.
O valor do 13o mensal dos servidores de um ente público é de R$ 900.000,00 anuais. Assinale a alternativa que contém o efeito contábil patrimonial, em outubro, do reconhecimento do 13o, considerando que, em termos orçamentários, a liquidação é realizada em novembro e o pagamento é realizado em uma única parcela, somente em dezembro.
Há o reconhecimento de um passivo no valor de R$ 75.000,00.
Há o reconhecimento de uma despesa antecipada no valor de R$ 900.000,00.
Há o registro de um crédito empenhado em liquidação no valor de R$ 75.000,00.
Há o registro de um crédito empenhado em liquidação no valor de R$ 900.000,00.
Não há registro.
O 13º salário (gratificação natalina) e as férias são exemplos de obrigações consideradas passivos derivados de apropriações por competência; não se confundem, portanto, com o termo provisões.
Em relação à apropriação do 13º salário e das férias, assinale a alternativa correta.
Para o reconhecimento dos passivos relacionados ao 13º salário e às férias, deve-se realizar a apropriação mensal em conformidade com o regime de caixa.
Na apropriação mensal do 13º (1/12 avos), tem-se um lançamento contábil na informação de natureza de controle.
Na apropriação mensal de férias, 1/12 avos (abono constitucional 1/3 e o salário no período de férias) tem-se um lançamento contábil na informação de natureza orçamentária.
No empenho da despesa orçamentária do pagamento das férias, deve-se fazer lançamentos nas informações de natureza de controle e orçamentária.
Supondo que um Município do Estado do Paraná tenha auferido uma Receita Corrente Líquida de R$ 150.000.000,00 (cento e cinquenta milhões de reais) nos últimos doze meses, é correto afirmar que o valor máximo que pode ser destinado para despesas com pessoal da Câmara Municipal dos Vereadores é de:
R$ 7.500.000,00.
R$ 9.000.000,00.
R$ 10.500.000,00.
R$ 12.000.000,00.
R$ 15.000.000,00.
Determinado funcionário municipal, cujo salário bruto mensal é de R$ 6.200,00 por mês, possui 1 dependente; sabe-se que ele recebeu seu contracheque referente ao mês de agosto/2023. A tabela vigente de contribuição previdenciária para servidores públicos, a tabela do desconto do Imposto de Renda Retido na Fonte – PF e o valor de desconto por dependente estão apresentados a seguir.
Tabela de Contribuição Previdenciária para Servidores Públicos
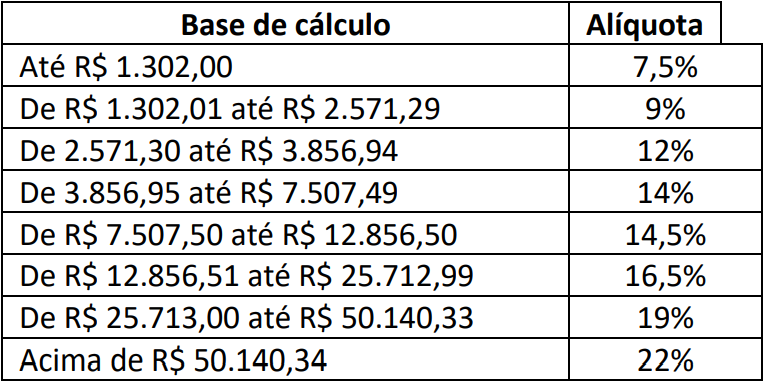
(Portaria Interministerial MPS/MF nº 26/2023 – Anexo III.)
Tabela de Incidência Mensal e Deduções para Cálculo do IRPF a partir de maio/2023
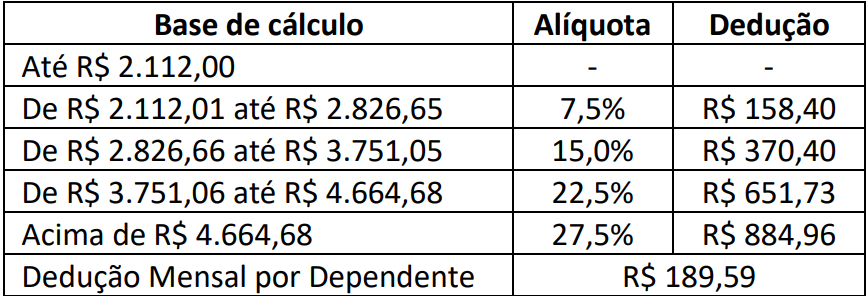
(Lei nº 14.663 de 28 de agosto de 2023.)
Considerando somente as informações apresentadas, o contracheque deverá evidenciar um valor líquido a receber de
R$ 4.495,00.
R$ 4.802,80.
R$ 6.798,30.
R$ 6.895,37.
Ao final do mês de novembro de 2022, devem ser registrados nos sistemas de contabilidade da Prefeitura Municipal os valores da folha de pagamento. As informações necessárias para realizar tal atividade são as seguintes:
▪ Salários no mês R$ 4.800.000,00
▪ Contribuição previdenciária retida sobre salários R$ 500.000,00
▪ Provisão do décimo terceiro salário 1/12 avos sobre o valor da folha mensal de pagamento.
▪ Imposto de renda retido sobre a folha mensal R$ 300.000,00
▪ Contribuição previdenciária patronal: 20% somente sobre a folha mensal (não considerar provisão de 13º)
Considerando somente os dados acima e que o pagamento da folha mensal e do décimo terceiro salário ocorrerá em 10/12/2022, desconsiderando quaisquer incidências não mencionadas acima, assinale o valor do aumento do passivo da Entidade em seu sistema patrimonial:
R$ 4.960.000,00.
R$ 5.360.000,00.
R$ 5.860.000,00.
R$ 6.160.000,00.
R$ 6.960.000,00.
O décimo terceiro salário é um direito legal previsto para todos os servidores públicos. Para fazer frente a esta obrigação do órgão, o departamento de contabilidade deve efetuar os registros e provisões. Analise as afirmativas abaixo que tratam da contabilização do décimo terceiro salário:
I - No sistema patrimonial, a apropriação do décimo terceiro salário deve ser realizado mensalmente. O registro consiste no débito da despesa e crédito na conta do passivo.
II - No sistema orçamentário, o empenho deve ser realizado somente no mês do pagamento de cada parcela do décimo terceiro salário.
III - No sistema patrimonial, o adiantamento do décimo terceiro salário deve ser classificado como um Ativo do Ente.
Estão corretas:
Somente as afirmativa s I e II.
Somente as afirmativas I e III.
Somente as afirmativas II e III
Nenhuma das afirmativas.
Todas as afirmativas.
Os procedimentos de reconhecimento, de empenho, de liquidação e de pagamento da despesa de férias são realizados por uma entidade nos seguintes momentos, respectivamente:
no mês das férias; no mês pagamento; mensalmente; no mês pagamento.
mensalmente; mensalmente; no mês pagamento; no mês pagamento.
no mês que antecede férias; mensalmente; no último mês ano; no mês pagamento.
mensalmente; no mês pagamento; no mês pagamento; no mês pagamento.
Durante a atividade de checagem de registro de despesas relativas à folha de pagamento, um analista contábil estava conferindo os itens classificados no elemento de despesa “11 - Vencimentos e Vantagens Fixas - Pessoal Civil”, que congrega uma série de gastos destinados ao pagamento de salários e benefícios de caráter permanente.
O analista detectou um item inconsistente, que NÃO se enquadra no escopo desse elemento, que é:
auxílio-doença;
férias vencidas e proporcionais;
gratificações;
salário-família;
salário de cargos de confiança.



