







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Pedro, contador de determinado órgão público, foi designado para emitir empenho para contrato de energia elétrica do prédio onde desempenha suas funções. Considerando a natureza dessa prestação de serviço, o empenho emitido será classificado como
global.
ordinário.
estimativo.
extraordinário.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP, 10ª edição) define despesa orçamentária como o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. Esses dispêndios recebem uma variedade de classificações, dentre as quais temos a classificação da despesa orçamentária por natureza. Fazem parte do grupo de natureza da despesa:
inversões financeiras e investimentos.
transferências à União e a municípios.
aplicações diretas e transferências a instituições multigovernamentais.
execução orçamentária delegada a município e encargos da dívida.
Uma entidade do setor público apresentou despesas orçamentárias com (1) a aquisição de imóveis e bens de capital em utilização, no valor de R$100.000, e (2) com softwares e planejamento de obras, no valor de R$150.000.
Essas despesas são classificadas, respectivamente, como
investimentos e inversões financeiras.
inversões financeiras e investimentos.
investimentos e outras despesas correntes.
inversões financeiras e outras despesas correntes.
outras despesas correntes e inversões financeiras.
Com base na classificação quanto à Natureza da Despesa Orçamentária, prevista no Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª ed.), assinale a alternativa que contém um elemento de despesa classificado como Despesa de Capital, no Grupo de Natureza de Despesa “Inversões Financeiras”.
Pensões
Aquisição de imóveis
Arrendamento mercantil
Juros, deságios e descontos da dívida mobiliária
Correção monetária ou cambial da dívida contratual resgatada
Conforme a Lei nº 4.320/1964, as despesas correntes relacionam-se aos grupos:
Despesas de custeio e transferências de capital.
Investimentos e inversões financeiras.
Despesas de custeio e transferências correntes.
Despesas de custeio e investimentos.
Investimentos e transferências de capital.
De acordo com a Lei Federal n.º 4.320/1964. Assinale a alternativa que preenche corretamente as 03 lacunas.
Classificam-se como _____________ as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
Classificam-se como _______________ as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
Classificam-se como __________________ as dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente e constituição ou aumento do capital de empresas que não sejam de caráter comercial ou financeiro.
Inversões Financeiras - Transferências Correntes - investimentos
Inversões Financeiras - Transferências Correntes - subvenções
Despesas de Custeio - Transferências Correntes - investimentos
Transferências Correntes - investimentos - Subvenções
Subvenções econômicas - Subvenções sociais - Despesas de Custeio
Determinado ente da federação apresentou as seguintes informações referentes à execução orçamentária e financeira no exercício anterior:
Despesas:
• pessoal e encargos sociais no valor de R$ 500.000;
• aluguel no valor de R$ 12.000;
• juros e encargos da dívida no valor de R$ 75.000;
• aquisição de veículos no valor de R$ 150.000;
• amortização da dívida no valor de R$ 250.000;
• serviços de manutenção veicular no valor de R$ 35.000;
• água, luz e telefone no valor de R$ 8.000.
De acordo com as informações apresentadas, assinale a alternativa correta.
O valor total das despesas de capital foi de R$ 475.000.
O valor total das despesas de capital foi de R$ 150.000.
O valor total das despesas correntes foi de R$ 520.000.
O valor total das despesas correntes foi de R$ 630.000.
O valor total das despesas correntes foi de R$ 805.000.
Imagine que o Município de Canário da Serra empenhou, liquidou e pagou, no exercício de 2022, juros sobre operações de crédito contratadas em anos anteriores, no valor de R$ 14.900,00. Sob a ótica da classificação por natureza, tal despesa orçamentária é classificada como:
Despesa Corrente; Juros e Encargos da Dívida; Outros Encargos sobre a Dívida Mobiliária.
Despesa de Capital; Juros e Encargos da Dívida; Juros sobre a Dívida por Contrato.
Despesa Corrente; Outras Despesas Correntes; Juros sobre a Dívida por Contrato.
Despesa Corrente; Juros e Encargos da Dívida; Juros sobre a Dívida por Contrato.
Despesa de Capital; Juros e Encargos da Dívida; Obrigações decorrentes de Política Monetária.
A averiguação da legalidade dos atos de que resulte a arrecadação de receita ou ao empenho, liquidação e pagamento da despesa refere-se ao controle
externo da execução orçamentária da administração pública pelos tribunais de contas.
interno da execução orçamentária da administração pública pelos tribunais de contas.
interno da execução dos procedimentos patrimoniais da contabilidade aplicada ao setor público pelo Ministério Público junto aos tribunais de contas.
externo da execução dos procedimentos patrimoniais da contabilidade aplicada ao setor público pelo Ministério Público junto aos tribunais de contas.
O contador da câmara fez um empenho ordinário para pagamento antecipado de diárias do presidente da câmara em viagem a capital para tratar de assuntos de interesse público. Identifique nas alternativas abaixo, àquela que corresponde a correta classificação da despesa orçamentária por natureza.
Despesas correntes – pessoal e encargos sociais – diárias civil
Despesas correntes – outras despesas correntes – obrigações patronais
Despesas correntes – outras despesas correntes – diárias civil
Despesas de capital – pessoal e encargos sociais – vencimentos e vantagens fixas pessoal civil
Despesas de capital – inversões financeiras – outros serviços de terceiros pessoa física.
A prefeitura decidiu realizar uma obra de pavimentação de ruas em um bairro da cidade. Qual é a classificação da despesa orçamentária relacionada a essa ação?
Despesa Corrente
Despesa de Capital
Despesa Operacional
Despesa Financeira
As despesas orçamentárias são o instrumento utilizado pela Administração Pública Federal para promover o bem‑estar social e disponibilizá‑lo à população. Essas despesas podem ser classificadas de diferentes maneiras, permitindo‑se, com isso, obter informações específicas sobre, por exemplo, quem realiza o gasto, em qual área ele é aplicado e quais recursos são utilizados para financiar a despesa. A partir dessas informações e considerando‑se a classificação da despesa por natureza, julgue os itens a seguir, com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 10ª Edição).
I A classificação da despesa orçamentária quanto à sua natureza comporta três categorias econômicas: correntes; de capital; e intraorçamentárias.
II Para efeito de classificação da despesa, considera‑se material permanente aquele cuja duração seja superior a um exercício financeiro.
III As despesas de capital comportam os seguintes grupos de natureza de despesa: 4. Investimentos; 5. Inversões Financeiras; e 6. Amortização da Dívida.
Assinale a alternativa correta.
Somente o item I está certo.
Somente os itens I e II estão certos.
Somente os itens I e III estão certos.
Somente os itens II e III estão certos.
Somente o item III está certo.
Com base na classificação da despesa orçamentária por natureza e no Manual de Contabilidade Aplicada ao Setor Público, considere‑se a rubrica a seguir.
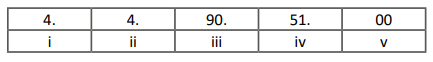
Assinale a alternativa correta.
A informação constante da coluna v é denominada elemento de despesa.
Trata‑se de uma despesa de capital, classificada no grupo de natureza de despesa Investimentos.
É uma despesa corrente, classificada no grupo de natureza de despesa Pessoal e Encargos Sociais.
A informação constante da coluna i denomina‑se modalidade de aplicação, e serve para informar a categoria da despesa.
O dígito 51, constante da coluna iv, informa o desdobramento da despesa, que se trata de obras e instalações.
No contexto da contabilidade pública, as receitas e despesas são classificadas de acordo com sua natureza e finalidade. Sobre o assunto, assinale a alternativa abaixo que descreve corretamente a classificação de uma despesa pública.
Despesa de capital: é aquela destinada ao pagamento de juros da dívida pública.
Despesa corrente: é utilizada para a aquisição de bens de capital, como imóveis e equipamentos.
Receita corrente: inclui os recursos obtidos pela venda de ativos públicos.
Despesa de capital: é destinada a cobrir os custos operacionais e de manutenção dos serviços públicos.
Despesa corrente: é utilizada para cobrir os gastos necessários ao funcionamento contínuo da administração pública, como salários e serviços de terceiros.
Considere as seguintes discriminações de despesa & seus valores de destinação em milhares de reais:
Amortização da Divida Pública | 90 |
Constituição de Fundos Rotativos | 250 |
Juros da Dívida Pública | 58 |
Participação em Constituição de Entidades Agrícolas | 799 |
Salário Família e Abono Familiar | 426 |
Subvenções econômicas | 34 |
Com base na Lei nº 4.320/64, se TC = Transferências Correntes, TCA Transferências de Capital, IF Inversões financeiras, DC = Despesas de Custeio, então o resultado da equação (TCA-DC)*IF+TC é:
14.484
93.432
23.018
33.662
222.768
Na classificação de despesas públicas, são tipificados duas situações: despesas correntes e despesas de capital. Analise os itens abaixo entre Verdadeiros (V) e Falsos (F) a respeito de exemplos de despesas correntes:
(__)Vencimento e encargos com pessoal.
(__)Manutenção de equipamentos.
(__)subvenções a entidades (para gastos de custeio).
(__)Compra de instalações.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, F, V, F.
F, V, F, F.
F, F, V, V.
V, F, F, F.
V, V, V, F.
A auditoria interna da Prefeitura de Queimadas, PB, apontou inconsistências na classificação das despesas realizadas ao longo do exercício de 2023. Os auditores recomendaram a reclassificação das despesas de acordo com a natureza econômica, para assegurar a correta aplicação dos recursos e o cumprimento das normas de contabilidade pública. Considere as afirmativas abaixo:
1. A classificação por natureza da despesa organiza os gastos em despesas correntes e de capital, permitindo a análise do impacto econômico das despesas públicas sobre o orçamento.
2. As despesas correntes incluem gastos com pessoal, encargos sociais, juros da dívida, manutenção de serviços públicos, mas *não* afetam diretamente o crescimento das obrigações financeiras do município.
3. As despesas de capital referem-se a investimentos, amortização da dívida e inversões financeiras, e *podem ser dispensadas em tempos de crise fiscal*, sem impacto na infraestrutura ou nos serviços oferecidos à população.
4. A classificação por grupo de natureza de despesa é uma ferramenta importante para o controle orçamentário, pois permite identificar o destino dos recursos e sua adequação às políticas públicas estabelecidas.
5. A correta classificação das despesas contribui para a transparência orçamentária, facilitando o controle social e a fiscalização pelos órgãos de controle interno e externo.
Alternativas:
Apenas os itens 1, 3 e 5 são verdadeiros.
Apenas os itens 2, 4 e 5 são verdadeiros.
Apenas os itens 1, 2 e 3 são verdadeiros.
Apenas os itens 2, 3 e 4 são verdadeiros.
Todos os itens são verdadeiros.
Analise as assertivas.
Observadas as categorias econômicas do art. 12, da Lei 4.320/64 a discriminação ou especificação da despesa por elementos, em cada unidade administrativa ou órgão de governo, obedecerá ao seguinte esquema no caso de Despesas de Custeio:
I – Pessoa Civil.
II- Pessoal Militar.
III- Equipamentos e Instalações.
IV- Obras Públicas.
V - Encargos Diversos.
Estão CORRETAS as assertivas:
I, II, III e IV.
I, II, III, IV e V.
I, II, IV e V.
II, III e IV.
I, II, e V.
Em conformidade com o estabelecido expressamente pelas Normas Gerais de Direito Financeiro, é CORRETO afirmar que na Lei de Orçamento a discriminação da despesa será feita, no mínimo, por:
Diretrizes.
Requisitos.
Elementos.
Fundamentos.
De acordo com a classificação, segundo a natureza, as despesas orçamentárias estão subdivididas em duas grandes categorias econômicas: despesas correntes e de capital. Acerca do tema, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta.
( ) São consideradas Despesas de Capital os valores despendidos com o pagamento de juros e encargos de empréstimos de longo prazo destinados à construção de obras de infraestrutura.
( ) Será classificado como material permanente e, portanto, registrado como Despesa de Capital, aquele cujo prazo de duração seja superior a dois anos.
( ) São grupos da Despesa Corrente: Pessoal e Encargos Sociais, Amortização de Empréstimos e Outras Despesas Correntes.
F – V – V.
V – V – F.
V – F – F.
F – V – F.



