







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Reserva de Contingência, prevista na Lei Orçamentária Anual (LOA), possui características específicas quanto à sua natureza e forma de utilização no orçamento público.
Sobre esse tema, assinale a alternativa correta:
A Reserva de Contingência é uma dotação orçamentária vinculada a um órgão específico, destinada à execução direta de despesas imprevistas no exercício financeiro.
A Reserva de Contingência constitui uma receita orçamentária destinada a cobrir insuficiências de arrecadação ao longo do exercício financeiro.
A Reserva de Contingência é uma despesa já previamente comprometida com riscos fiscais identificados, podendo ser executada independentemente de autorização adicional.
A Reserva de Contingência é uma dotação global não vinculada a órgão, programa ou ação específica, cuja utilização depende da abertura de créditos adicionais.
A Reserva de Contingência é classificada como despesa corrente obrigatória, destinada ao pagamento de passivos contingentes já reconhecidos no balanço patrimonial.
As despesas correntes têm natureza operacional, sendo realizadas para manutenção dos equipamentos e para o funcionamento dos órgãos governamentais. Assinale a opção em que é corretamente apresentado um exemplo de despesa classificável exclusivamente como corrente.
auxílio a entidades sem fins lucrativos
programas de inclusão e acessibilidade
aquisição de instalações e equipamentos
desenvolvimento de sofiware
aquisição de material permanente
O Regimento Interno do Tribunal de Contas do Estado de Santa Catarina prevê, expressamente, a possibilidade de realização de sessões em ambiente virtual. A respeito da matéria, assinale a alternativa INCORRETA.
A composição da sessão virtual será registrada pela Secretaria-Geral, considerando-se, para fins de quórum, os conselheiros, inclusive o Presidente, e os conselheiros-substitutos convocados que acessarem o Plenário Virtual por meio de login e senha ou de Certificado Digital e-CPF.
A declaração de impedimento ou suspeição, quando não formalizada nos autos ou consignada em sessão anterior, deverá ser efetuada pelo Conselheiro, no próprio ambiente eletrônico, até o fechamento da respectiva sessão virtual.
Ocorrendo, durante a sessão virtual, início ou fim de substituição de conselheiro, considerar-se-á para efeito de composição aquele que na abertura estava no exercício.
As sessões ordinárias virtuais serão públicas, com acesso direto, em tempo real e disponíveis a qualquer pessoa, por meio do sítio eletrônico do TCE/SC, e, salvo deliberação em contrário, serão realizadas semanalmente, com início às 17h00 de sexta-feira e término às 12h00 de sexta-feira da semana seguinte, abertas e encerradas automaticamente pelos meios disponíveis de tecnologia da informação e supervisionadas pela Secretaria-Geral deste Tribunal, ficando, nesse período, os processos disponíveis para apreciação.
O empate na votação não implicará na suspensão do julgamento ou apreciação do processo ou seu adiamento, devendo o Presidente juntar sua manifestação de voto de desempate no próprio sistema.
No que se refere às características e às classificações da despesa pública, informe se é verdadeiro (V) ou falso (F) que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) As despesas orçamentárias relativas à aquisição de materiais para estoque classificam-se como despesas correntes não efetivas, uma vez que configuram fatos contábeis permutativos.
( ) Quando o dispêndio é extraorçamentário, não há registro de despesa orçamentária, mas apenas uma desincorporação de passivo ou uma apropriação de ativo.
( ) As despesas de capital, como as transferências de capital, são classificadas como despesas não efetivas, ainda que provoquem variação patrimonial diminutiva.
F – V – F
F – V – V.
V – V – F.
V – F – F.
V – F – V.
Sobre a classificação da despesa pública, é correto afirmar que deverá(ão) ser indicado(s), no mínimo:
a categoria econômica.
a categoria econômica e o grupo de natureza de despesas.
a categoria econômica, o grupo de natureza de despesas e a modalidade de aplicação.
a categoria econômica, o grupo de natureza de despesas, a modalidade de aplicação e o elemento de despesa.
a categoria econômica, o grupo de natureza de despesas, a modalidade de aplicação, o elemento de despesa e o subelemento de despesa.
Considere que você é um(a) contador(a) público(a) e, em determinado período, foi-lhe requerido o empenho de algumas operações realizadas pelo órgão em que você atua, sendo elas:
• pagamento de juros sobre dívida contratual;
• aquisição de material de consumo;
• constituição de capital social de empresa pública;
Seguindo o critério de classificação por natureza da despesa, constante da Portaria Conjunta STN/SOF nº 163/2001 e do Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª Edição), a codificação utilizada para essas despesas, até o elemento, será, respectivamente:
3.1.90.01, 3.3.90.39, 4.4.90.52.
4.4.90.61, 3.3.90.30, 4.5.90.61.
4.6.90.71, 3.3.90.39, 4.4.96.93.
3.2.90.21, 3.3.90.30, 4.5.90.65.
3.2.20.21, 3.1.90.01, 4.5.70.92.
No processo de aquisição de bens ou serviços por parte dos institutos federais, é necessária a adequada classificação quanto à natureza da despesa orçamentária. Considerando esse contexto, os elementos de despesa classificados como “Serviços de Consultoria” e “Aquisição de Títulos de Crédito” são respectivamente classificados quanto ao grupo de natureza de despesa como
Outras Despesas Correntes e Inversões financeiras.
Investimentos e Inversões financeiras.
Outras Despesas Correntes e Investimentos.
Amortização da dívida e Juros e Encargos da dívida.
Outras Despesas Correntes e Juros e Encargos da dívida.
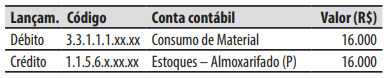
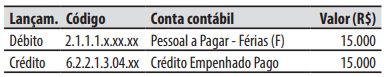
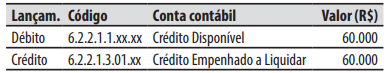
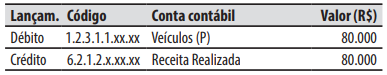
A respeito das operações ocorridas durante o mês de dezembro de 2025, é correto afirmar que:
Na operação 1, um dos registros contábeis realizados foi:
Natureza da informação: patrimonial
Na operação 3, um dos registros contábeis realizados foi:
Natureza da informação: orçamentária
Na operação 4, no estágio do empenho, um dos registros contábeis realizados foi:
Natureza da informação: patrimonial
Na operação 5, um dos registros contábeis realizados foi:
Natureza da informação: orçamentária
Na operação 7, um dos registros contábeis realizados foi:
Natureza da informação: orçamentária
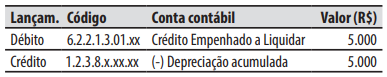
Considerando as atividades operacionais desenvolvidas pelo contador no âmbito de autarquia federal integrante da administração pública indireta, analise as afirmativas a seguir:
I.A manutenção de um cronograma de obrigações acessórias mensais, como a Declaração de Débitos e Créditos Tributários Federais, é medida necessária para prevenir penalidades de natureza pecuniária e assegurar a regularidade fiscal da entidade.
II.A organização dos processos de despesa deve, como regra, observar a ordem cronológica de exigibilidade após a regular liquidação, admitidas as exceções expressamente previstas em lei.
III.O suporte técnico quanto à adequada classificação das despesas públicas contribui para a fidedignidade dos registros e para a qualidade das informações contábeis de natureza patrimonial.
Está correto o que se afirma em:
I, II e III.
I apenas.
II e III apenas.
I e II apenas.
A classificação da despesa pública por natureza permite identificar o objeto do gasto e os seus efeitos econômicos, ainda que dissociada da finalidade governamental expressa nos programas e nas ações orçamentárias.
Certo
Errado
Considere algumas informações da dotação orçamentária da nota de empenho 2025NE901901 a seguir:
Plano de Trabalho: 231470
Fonte: 1000000000
Natureza de Despesa 339039-16
Considere que o contrato 99/2025, com a empresa “Comercial MG Licita Tudo ou Nada”, prevê a aquisição de materiais ou equipamentos para substituição ou melhorias. A Empresa aponta a necessidade de compra de peças para substituição. Ao aprovar a compra dos materiais, o fiscal do contrato:
Pode indicar a nota de empenho 2025NE901901 como garantia de pagamento, pois o contrato prevê a compra de materiais.
Não pode indicar a nota de empenho 2025NE901901 como garantia de pagamento, pois é necessário apontar um empenho do exercício financeiro vigente.
Pode indicar a nota de empenho 2025NE901901 como garantia de pagamento, pois a dotação orçamentária de material é a mesma da prestação de serviços.
Não pode indicar a nota de empenho 2025NE901901 como garantia de pagamento, pois material é classificado em outra natureza de despesa, sendo necessário apontar outra nota de empenho na classificação orçamentária adequada.
Não pode indicar a nota de empenho 2025NE901901 como garantia de pagamento, pois o material deve ser classificado em outra fonte de recursos.
As contas são classificadas de acordo com a natureza das informações que evidenciam, devendo ser segregadas em contas orçamentárias, contas patrimoniais e contas de controle.
Certo
Errado
A correta classificação da despesa pública é essencial para a transparência e para o controle dos gastos. Com base no Manual Técnico de Orçamento (MTO) e nas normas de detalhamento da despesa, assinale a alternativa CORRETA.
O material de consumo e o material permanente são classificados sob o mesmo código de elemento de despesa, independentemente da sua durabilidade.
Anatureza de despesa “Material de Consumo” deve ser utilizada para o registro de bens que, em uso normal, perdem sua identidade física ou têm durabilidade limitada a dois anos.
Serviços de terceiros prestados por pessoas físicas e pessoas jurídicas devem ser registrados obrigatoriamente na mesma natureza de despesa.
O Ativo Imobilizado, como a compra de equipamentos e instalações, é classificado como uma Despesa Corrente, pois não altera a estrutura patrimonial do ente.
A classificação da despesa por "Natureza" é facultativa para os municípios, que podem optar por registrar apenas a "Função" do gasto.
Considere a situação hipotética a seguir:
O Comando da Aeronáutica (COMAER), na condição de Unidade Orçamentária vinculada ao Ministério da Defesa, planejou para o exercício de 2026 a continuidade do Programa Estratégico "Fortalecimento do Poder Aeroespacial", originalmente previsto no Plano Plurianual (PPA 2024-2027). A Lei de Diretrizes Orçamentárias (LDO) estabeleceu como prioridade a manutenção da soberania do espaço aéreo, autorizando a alocação de recursos tanto para a expansão da frota quanto para a prontidão operacional. Para o exercício de 2026, a Lei Orçamentária Anual (LOA) fixou a despesa do COMAER no montante total de R$ 10.000.000.000,00, distribuídos conforme a seguinte programação hipotética de Grupos de Natureza de Despesa (GND):
● GND 1 (Pessoal e Encargos Sociais): R$6.500.000.000,00
● GND 3 (Outras Despesas Correntes): R$1.500.000.000,00 (Destinados à aquisição de combustível de aviação e manutenção preventiva de turbinas).
● GND 4 (Investimentos): R$2.000.000.000,00 (Destinados à aquisição de novas unidades de caças multimissão).
Durante a execução orçamentária, o Comando de Preparo (COMPREP) solicitou o remanejamento de parte dos recursos destinados à compra de novos caças para suprir uma escassez crítica de combustível de aviação (Querosene de Aviação - QAV), visando não interromper o policiamento do espaço aéreo.
Com base na Lei nº 4.320/1964, na Constituição Federal e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise a situação e assinale a alternativa correta.
A aquisição de novas unidades de caças, por representar um incremento no patrimônio público, classifica-se tecnicamente como Despesa de Capital, integrando o GND 4, enquanto a compra de combustível (QAV) é uma Despesa Corrente, classificada no GND 3, sendo vedada a transposição de recursos de uma categoria para outra sem prévia autorização legislativa específica.
O PPA 2024-2027, por ser um instrumento de planejamento de longo prazo, possui natureza impositiva absoluta sobre a LOA 2026, impedindo que o gestor da Aeronáutica realize qualquer alteração na alocação entre os GNDs 3 e 4, mesmo em casos de urgência operacional.
As despesas com manutenção preventiva de turbinas, embora visem manter o bem em operação, devem ser obrigatoriamente classificadas no GND 4 (Investimentos) se o valor da manutenção ultrapassar 10% do valor de mercado da aeronave, conforme as normas de contabilidade de custos.
A dotação de R$6.500.000.000,00 referente ao GND 1 é considerada despesa discricionária no âmbito do COMAER, podendo ser integralmente contingenciada pelo Poder Executivo para cumprimento das metas fiscais estabelecidas na LDO.
Considerando que a classificação das despesas públicas é essencial para a transparência, assinale a definição CORRETA:
Despesas correntes são aquelas destinadas à manutenção das atividades administrativas e serviços públicos, enquanto despesas de capital são voltadas a investimentos e amortização da dívida.
Despesas correntes são aquelas destinadas a obras e aquisição de bens permanentes, enquanto despesas de capital são voltadas ao pagamento de pessoal.
Despesas correntes incluem investimentos em infraestrutura, enquanto despesas de capital abrangem gastos com custeio administrativo.
Despesas correntes são aquelas que ampliam o patrimônio público, enquanto despesas de capital são voltadas à manutenção de serviços.
Os recursos alocados para a manutenção contínua dos sistemas de informação de um tribunal de contas devem ser contabilizados como despesa corrente, ao passo que os recursos alocados para a compra de equipamentos novos devem ser contabilizados como despesa de capital.
Certo
Errado
À luz do princípio constitucional do planejamento público, do conceito de ecossistema orçamentário e das representações orçamentárias, assinale a afirmativa correta.
O devido processo orçamentário vincula exclusivamente o Poder Executivo, não alcançando decisões judiciais com impacto fiscal.
As decisões judiciais com repercussão financeira podem alterar a programação orçamentária originalmente aprovada, exigindo diálogo institucional entre os Poderes.
O orçamento público consiste exclusivamente em instrumento técnico-contábil, sem relação com disputas políticas, representações institucionais ou escolhas democráticas.
O princípio do planejamento público impede que o Poder Judiciário profira decisões que gerem despesas não previstas originalmente na Lei Orçamentária.
O conceito de ecossistema orçamentário restringe-se às relações formais entre Poder Executivo e Poder Legislativo durante a tramitação da Lei Orçamentária Anual.
Na análise de documentos encaminhados para pagamento de contrato administrativo, o técnico em contabilidade constatou que havia nota fiscal emitida pelo contratado, nota de empenho e termo de recebimento do objeto, porém verificou uma inconsistência na classificação orçamentária utilizada no empenho. Nesse contexto, assinale a alternativa correta.
A classificação orçamentária constante do empenho não produz efeitos sobre a execução da despesa após a emissão da nota fiscal.
A identificação de inconsistência na classificação orçamentária deve ser objeto de verificação antes da continuidade da execução da despesa.
A existência de documento fiscal regular autoriza a liquidação da despesa, independentemente das informações constantes na nota de empenho.
A classificação orçamentária constitui informação de interesse gerencial, sem repercussão sobre os registros contábeis da despesa.
Considere a seguinte situação hipotética:
Um município deflagrou processo licitatório e no edital constaram, entre outras, as seguintes informações:
1 OBJETO
1.1 O objeto da presente licitação é a contratação de empresa para a execução de obras/serviços para produção de 50 unidades habitacionais dotadas de infraestrutura em terreno do município, conforme condições, quantidades e exigências estabelecidas neste edital e em seus anexos.
(...)
14 ADEQUAÇÃO ORÇAMENTÁRIA
14.1 A despesa decorrente da presente contratação correrá à conta de recursos específicos consignados no orçamento do município, nas seguintes dotações:
901: Secretaria municipal de obras e serviços públicos
901.01: Fundo municipal de obras e serviços
Programa: Habitação e moradia
Ação: Construção de unidades habitacionais
Elemento de despesa: 4.4.90.51.00 - Obras e instalações
Fonte de recursos: 0.100 Recursos ordinários do tesouro municipal
A respeito dos conhecimentos sobre a classificação orçamentária da despesa pública constante no edital, é correto afirmar que:
A ação “Construção de unidades habitacionais” é classificada como um projeto.
Não é possível identificar a classificação institucional da despesa.
A “Fonte de recursos” é referente à classificação da categoria econômica da despesa.
O elemento da despesa “Obras e instalações” é referente à classificação funcional da despesa.
O “Fundo municipal de obras e serviços” é classificado como uma subfunção da despesa.
O Município de Vista Alegre decidiu ampliar sua rede municipal de atendimento à saúde para cumprir as metas do seu Plano Plurianual (PPA).
Para o exercício de 2025, a Secretaria Municipal de Saúde planejou as seguintes operações:
I. Construção de uma nova Unidade de Pronto Atendimento (UPA) em um bairro periférico, com duração prevista de 10 meses para a conclusão da obra física;
II. Aquisição de medicamentos oncológicos que serão entregues gratuitamente à população cadastrada em programas de tratamento contínuo.
Considerando as normas de classificação da despesa pública, assinale a opção que apresenta a classificação correta das duas despesas, quanto à natureza econômica (Categoria, Grupo da Natureza da Despesa (GND) e Elemento) e quanto à classificação programática (Tipo de Ação), respectivamente.
I. Despesa de Capital, GND 5 (Inversões Financeiras), Elemento 51 (Obras e Instalações), Ação do tipo Atividade;
II. Despesa Corrente, GND 3 (Outras Despesas Correntes), Elemento 30 (Material de Consumo), Ação do tipo Projeto.
I. Despesa de Capital, GND 4 (Investimentos), Elemento 51 (Obras e Instalações), Ação do tipo Projeto;
II. Despesa Corrente, GND 1 (Pessoal e Encargos), Elemento 32 (Material para Distribuição Gratuita), Ação do tipo Atividade.
I. Despesa de Capital, GND 4 (Investimentos), Elemento 51 (Obras e Instalações), Ação do tipo Projeto;
II. Despesa Corrente, GND 3 (Outras Despesas Correntes), Elemento 32 (Material, Bem ou Serviço para Distribuição Gratuita), Ação do tipo Atividade.
I. Despesa de Capital, GND 4 (Investimentos), Elemento 61 (Aquisição de Imóveis), Ação do tipo Projeto;
II. Despesa de Capital, GND 4 (Investimentos), Elemento 30 (Material de Consumo), Ação do tipo Atividade
I. Despesa Corrente, GND 3 (Outras Despesas Correntes), Elemento 51 (Obras e Instalações), Ação do tipo Atividade;
II. Despesa Corrente, GND 3 (Outras Despesas Correntes), Elemento 32 (Material para Distribuição Gratuita), Ação do tipo Projeto.



