







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Durante a conferência do caixa de determinada prefeitura municipal, ao final do expediente, o tesoureiro João percebeu que o valor em dinheiro no caixa estava R$ 150,00 a mais do que o registrado no controle diário. Após consultar seu superior, foi orientado a registrar o valor excedente. Com base no exposto, o valor excedente deverá ser registrado como:
Receita corrente.
Receita de capital.
Tributos pagos indevidamente.
Um ingresso extraorçamentário, até ser esclarecida sua natureza.
Quanto à classificação orçamentária, o Manual de Contabilidade Aplicada ao Setor Público determina que a despesa destinada à
amortização do principal da divida pública e dos respectivos juros e encargos classifica-se, quanto à categoria econômica, como 4 - Despesa de Capital.
manutenção mensal preventiva e corretiva de veículos oficiais de uma entidade pública classifica-se, quanto à estrutura programática, como Atividade.
contratação de serviços de telefonia com pacote de dados de internet classifica-se, quanto ao elemento de despesa, como 39 - Outros Serviços de Terceiros - Pessoa Jurídica.
aquisição de veículos novos para utilização no transporte de servidores classifica-se, quanto ao grupo de natureza da despesa, como 5 - Inversões Financeiras.
aquisição de veículos novos para utilização no transporte de servidores classifica-se, quanto à estrutura programática, como Operação Especial.
Com base no MCASP, assinale a alternativa correta sobre as Receitas Orçamentárias Correntes:
São arrecadadas dentro do exercício financeiro, aumentam as disponibilidades e financiam finalidades públicas.
São arrecadadas fora do exercício financeiro e não aumentam a disponibilidade financeira do Estado.
Referem-se exclusivamente a operações de crédito e alienações de bens.
Não podem ser utilizadas para financiar programas e ações orçamentários.
São considerados recursos financeiros da administração pública aqueles obtidos por meio de tributos, contribuições, empréstimos ou venda de bens, destinados a financiar as ações e programas do governo. Essa classificação corresponde a:
Receitas públicas.
Créditos adicionais.
Recursos vinculados de fundos especiais.
Restos a pagar.
Despesas públicas.
A receita orçamentária compreende todo ingresso de recursos no setor público, inclusive aqueles que não pertencem ao Estado.
Certo
Errado
A lei de orçamento compreenderá todas as receitas, salvo as de operações de crédito autorizadas em Lei.
Certo
Errado
Uma entidade do setor público fixou o montante de despesas que irão constar nas leis do orçamento. O fato foi antecipado pela seguinte etapa da receita orçamentária:
Previsão de receitas.
Lançamento de receitas.
Arrecadação de receitas.
Recolhimento de receitas.
Reconhecimento de receitas.
Considere os dados a seguir, extraídos da execução orçamentária de um ente público:
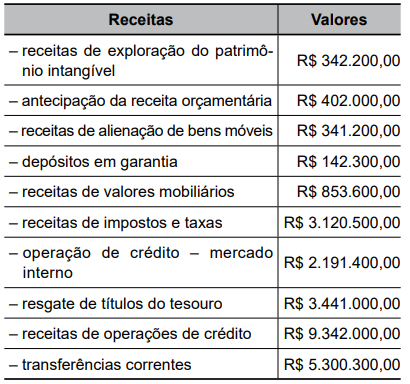
A partir dos dados apresentados, pode-se dizer que o valor das receitas orçamentárias correntes, em R$, equivale a:
8.763.000,00
9.274.400,00
9.616.600,00
10.160.900,00
13.057.600,00
A tabela abaixo apresenta diversas receitas de uma entidade. Considerando as normas de contabilidade pública, identifique o montante de receitas que, no momento do reconhecimento do crédito, contribuem para aumentar a situação líquida patrimonial da entidade, ou seja, as receitas efetivas.

Assinale a alternativa que demonstra o total de receitas efetivas:
R$ 175.375,00.
R$ 257.172,00.
R$ 233.222,00.
R$ 138.272,00.
R$ 50.898,00.
Os Entes públicos são regidos por normas de contabilidade específicas, considerando as particularidades das operações que realizam. Um dos instrumentos previstos pelas normas de contabilidade pública é o orçamento. Ele deve ser elaborado como forma de planejar e acompanhar a gestão dos recursos disponíveis. Assinale a única alternativa que apresenta uma informação correta sobre a Lei do Orçamento:
Receitas com operação de crédito por antecipação da receita orçamentária devem constar na Lei do Orçamento.
Pode ser reservado um valor determinado na Lei do Orçamento para abertura de créditos adicionais especiais.
A Lei do orçamento deve apresentar o valor líquido das receitas, já descontada a parcela a ser compartilhada com outros Entes Públicos.
A Lei do Orçamento dos Municípios deve ser única e compreender todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público Municipal.
É vedada a inclusão de autorização legislativa para realização de operação de crédito na Lei do Orçamento.
A respeito da classificação das receitas orçamentárias, analisar a sentença:
As receitas orçamentárias correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas (1ª parte). As receitas orçamentárias de capital são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas (2ª parte).
A sentença está:
Totalmente correta.
Correta somente em sua 1ª parte.
Correta somente em sua 2ª parte.
Totalmente incorreta.
Em uma situação hipotética, determinado órgão público apresentou as seguintes informações relativas à execução das receitas no exercício financeiro de 2023:
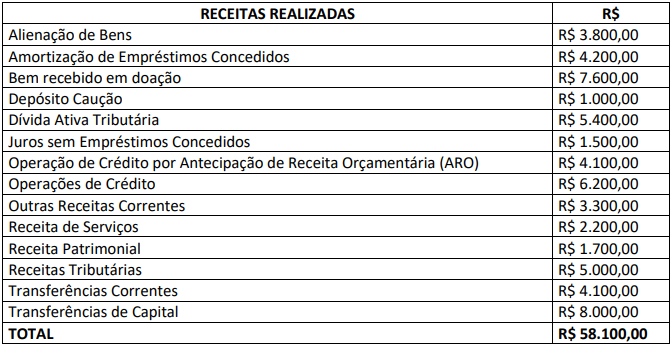
Considerando as informações disponibilizadas, o valor total das Receitas Orçamentárias Efetivas é de:
R$ 23.200,00.
R$ 25.800,00.
R$ 26.800,00.
R$ 29.900,00.
R$ 33.400,00.
Com base no MCASP, qual a melhor definição de Receita Orçamentária Efetiva?
Representa os ingressos que correspondem a obrigações assumidas previamente.
São recursos que aumentam a disponibilidade sem gerar obrigações e sem reconhecimento prévio de direito.
São entradas financeiras decorrentes de operações de crédito com contrapartida no passivo.
Representa os valores arrecadados antecipadamente que exigem devolução futura.
Suponha‑se que, em 2024, o Conselho Regional de Medicina do estado Y tenha arrecadado R$ 5.000.000 em anuidades, multas e taxas de inscrição. Nesse caso, é correto afirmar que esses valores foram integralmente registrados como receita orçamentária da União, sob a categoria de receita tributária, conforme o princípio da universalidade.
Certo
Errado
É o exemplo do tipo de receita orçamentária que normalmente resulta em aumento do Patrimônio Líquido do município:
Operação de crédito visando a manutenção de vias municipais.
Transferência Especial recebida do Governo Federal.
Alienação de bens inservíveis.
Operação de crédito visando a construção de uma escola.
Amortização de empréstimos.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público – Ministério da Economia (2021), as etapas da receita orçamentária podem ser resumidas em:
I. Licitação.
II. Lançamento.
III. Arrecadação.
IV. Recolhimento.
Quais estão corretas?
Apenas I e III.
Apenas II e IV.
Apenas I, II e III.
Apenas II, III e IV.
I, II, III e IV.
Embora a maior parte das receitas correntes obtidas pelos entes públicos derivem do uso do poder de soberania do Estado, há entes que se destacam pela crescente arrecadação de recursos provenientes da fruição do seu patrimônio ou da prestação de serviços.
Tais recursos provenientes da fruição do patrimônio de um ente público são exemplificados por
compensações financeiras
amortização de empréstimos
alienação de bens
contribuições de intervenção no domínio econômico
tarifas públicas
As demonstrações contábeis também podem ter a função preditiva ou prospectiva, proporcionando informações úteis para prever o nível de recursos necessários para a continuidade de suas operações, Os recursos que podem ser gerados pela continuidade dessas operações e os riscos e as incertezas associadas. Para satisfazer a esses propósitos, os tributos e a receita derivada instituída pelas entidades de direito público, nos termos da constituição e das leis vigentes em matéria financeira, se destinam ao custeio de atividades gerais ou especificas exercidas por essas entidades. Nesse contexto é considerada uma receita corrente, a/as
Operações de Crédito.
Contribuições de Melhoria.
Amortizações de Empréstimos Concedidos.
Transferência de Capital.
Alienação de Bens Móveis e Imóveis.
Uma preocupação recorrente no âmbito das prefeituras municipais diz respeito ao atendimento aos limites mínimos de gastos obrigatórios com saúde (ASPS) e com manutenção e desenvolvimento do ensino (MDE). Em determinado período de apuração, o Município BRC arrecadou R$ 95.000.000,00 com receitas resultantes de impostos, compreendidas as provenientes de transferências. Nesse contexto, para atingir o limite constitucional de gastos com MDE, o montante mínimo a ser aplicado é de:
R$ 4.750.000,00.
R$ 9.500.000,00.
R$ 14.250.000,00.
R$ 23.750.000,00.
R$ 30.400.000,00.
As receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro do ente público. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), a classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação e são classificadas segundo os seguintes critérios:
natureza, fonte/destinação de recurso e indicador de resultado primário.
financeira, patrimonial e de capital.
corrente, de capital e patrimonial.
operacional, financeira e extraordinária.



