







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa INCORRETA quanto ao tratamento das receitas orçamentárias na Contabilidade Aplicada ao Setor Público.
Receitas públicas derivadas são as arrecadadas por meio da exploração de atividades econômicas pela Administração Pública.
É facultado o seu desdobramento para atendimento das respectivas necessidades.
A classificação da receita orçamentária, a exemplo do que ocorre na despesa, é de utilização obrigatória por todos os entes da Federação.
A estrutura da codificação cria possibilidade de associar, de forma imediata, a receita principal com aquelas dela originadas.
A codificação das naturezas de receita em vigor para a União aplica lógica integralmente voltada para a gestão das receitas orçamentárias.
O total da Receita de Capital arrecadada no exercício financeiro de 2023 é de:
90.000,00.
70.000,00.
60.000,00.
80.000,00.
88.500,00.
De acordo com os dados fornecidos, é correto afirmar que a Receita de Capital arrecadada no exercício foi de:
459.000,00.
389.000,00.
369.000,00.
375.000,00.
244.000,00.
Da Receita Pública, previsão e arrecadação, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) As previsões de receita observarão as normas técnicas e legais, considerarão os efeitos das alterações na legislação, da variação do índice de preços, do crescimento econômico ou de qualquer outro fator relevante.
( ) As previsões de receita serão acompanhadas de demonstrativo de sua evolução nos últimos três anos, da projeção para os dois seguintes àquele a que se referirem, e da metodologia de cálculo e premissas utilizadas.
( ) A reestimativa de receita por parte do Poder Legislativo nunca será admitida, mesmo se comprovado erro ou omissão de ordem técnica ou legal.
( ) O montante previsto para as receitas de operações de crédito não poderá ser superior ao das despesas de capital constantes do projeto de lei orçamentária.
Assinale alternativa que apresenta a sequência correta de cima para baixo.
V - F - V - F
V - V - F - F
F - F - F - V
F - V - F - V
V - V - F - V
A previsão de receitas antecede à fixação do montante de despesas que irão constar nos orçamentos anuais, servindo, também, como base da estimativa das necessidades de financiamento do governo.
Certo
Errado
Com base no Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa INCORRETA quanto à receita de transação sem contraprestação e às definições que dizem respeito ao seu tratamento contábil.
Tributos são benefícios econômicos ou potencial de serviços compulsoriamente pagos ou a pagar às entidades do setor público, de acordo com a lei, estabelecidos para gerar receita para o governo.
Especificações sobre ativos transferidos são termos legais ou regulamentares, ou contratuais, que se aplicam ao uso de um ativo transferido por entidades externas à entidade que elabora as demonstrações contábeis.
Restrições sobre ativos transferidos são especificações que limitam ou direcionam os objetivos pelos quais um ativo transferido pode ser utilizado, mas que não determinam que benefícios econômicos ou potencial de serviços futuros devem ser devolvidos ao transferente caso não utilizados conforme especificado.
Condições sobre ativos transferidos são especificações que determinam que os benefícios econômicos futuros ou o potencial de serviços incorporados no ativo devam ser consumidos pelo recebedor conforme especificado.
Tributos incluem multas ou outras penalidades aplicadas em caso de infrações legais.
Considere a Análise Vertical (AV) e a Análise Horizontal (AH) das Receitas Orçamentárias referentes à 20X1 e 20X2, sabendo que a Receita Orçamentária foi de R$ 5.000.000,00 em 20X1, e de R$ 9.000.000,00 em 20X2, ambas extraídas do Balanço Financeiro de determinada prefeitura:
Descrição | AV 20X1 (%) | AV 20X2(%) | AH (%) |
Receita Orçamentária | 100,0 | 100,0 | 80,00 |
Receita Corrente | 78,0 | 64,0 | 47,69 |
Receita Tributária | 23,0 | 18,2 | 42,43 |
Receita de Contribuições | 8,0 | 9,1 | 104,75 |
Receita Patrimonial | 9,5 | 8,4 | 59,16 |
Receita Agropecuária | 3,6 | 2,9 | 45,00 |
Receita Industrial | 3,3 | 3,4 | 85,45 |
Receita de Serviços | 10,2 | 8,7 | 53,53 |
Transferências Correntes | 15,5 | 11,3 | 31,23 |
Outras Receitas Correntes | 4,9 | 2,0 | -26,53 |
Receita de Capital | 22,0 | 36,0 | 194,55 |
Operação de Crédito | 8,0 | 9,2 | 107,00 |
Alienação de Bens | 6,3 | 6,6 | 88,57 |
Amortização de Empréstimos | 3,9 | 5,8 | 167,69 |
Transferência de Capital | 2,8 | 6,4 | 311,43 |
Outras Receitas de Capital | 1,0 | 8,0 | 1340,00 |
Com base nessas informações, assinale a afirmativa correta.
Houve diminuição de arrecadação em todas as fontes de receitas orçamentárias.
O aumento em 20X2, tanto nas receitas de capital quanto nas receitas correntes, for maior que 50%.
As receitas tributárias e as transferências correntes, juntas, representam mais de 30,0% das receitas orçamentárias em 20X2.
A principal fonte de receita, em 20X1, foi originada da receita tributária; e a pior fonte de receita, em 20X2, foi oriunda de outras receitas correntes.
Na contabilidade pública, os recursos correspondem à receita prevista (estimada ou orçada). A parcela efetivamente arrecadada denomina-se receita realizada. Não é considerado Receita Corrente:
receita industrial
receita tributária
receita de alienação de bens
receita agropecuária
receita patrimonial
Em uma entidade do setor público, a amortização e os juros da dívida pública são classificados, respectivamente, como
investimentos e despesas de custeio.
inversões financeiras e despesas de custeio.
transferências de capital e despesas de custeio.
transferências de capital e transferências correntes.
inversões financeiras e transferências correntes.
Pode-se afirmar que as receitas que aumentam as disponibilidades financeiras do Estado e não provocam efeito sobre o patrimônio líquido, são chamadas:
Receitas de contribuições.
Receitas de capital.
Receitas de operações de créditos.
Receitas de impostos, taxas e contribuições de melhoria.
Receitas de transferência corrente.
Sabe-se que o orçamento é uma importante ferramenta para o planejamento de qualquer entidade, seja ela pública ou privada. Nele são previstas as despesas e receitas durante um determinado período.
No que diz respeito ao impacto na situação patrimonial líquida, uma receita orçamentária efetiva é aquela em que seus ingressos de disponibilidade de recursos
não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
foram precedidos de registro de reconhecimento do direito e constituem obrigações correspondentes.
não foram precedidos de registro de reconhecimento do direito e constituem obrigações correspondentes.
foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
foram provenientes de operações de crédito.
No processo de aquisição de bens ou serviços por parte do ente da Federação deve-se identificar se o registro do fato é de caráter orçamentário ou extraorçamentário.
Em relação a essa distinção, assinale a opção correta.
Extraorçamentário: derivam de emissão de empenho para suportar o contrato, como a contratação de serviços de terceiros.
Extraorçamentário: representam desembolsos de recursos de terceiros em poder do ente público, como devolução de cauções.
Orçamentário: constituem instrumento para alcançar os fins dos programas governamentais, como pagamentos de salário-maternidade.
Orçamentário: provêm de recolhimento de Consignações e retenções, como recolhimentos de valores anteriormente retidos na folha de salários de pessoal.
Orçamentário: necessitam de recurso público previsto para sua realização e devem ser autorizados pelo Poder Legislativo, como pagamento das operações de crédito por antecipação de receita orçamentária.
Considere o trecho destacado a seguir, extraído de um documento disponível no site da Secretaria de Planejamento do Estado do Amapá:
“Artigo 6º A receita do Orçamento de Investimento das Empresas é estimada em R$ 23.387.858,00 (vinte e três milhões, trezentos e oitenta e sete mil, oitocentos e cinquenta e oito reais), decorrerá da transferência de recursos do Tesouro do Estado e da geração de recursos próprios, conforme a seguinte classificação”:
Especificação | Total |
Geração própria/outros recursos de longo prazo | R$ 14.647.299 |
Recursos para aumento do patrimônio líquido/Tesouro | R$ 8.740.559 |
Receita total | R$ 23.387.858 |
A análise do trecho possibilita afirmar que a sua fonte:
corresponde a um dos anexos da Lei de Diretrizes Orçamentárias;
estabelece a política de aplicação das agências financeiras oficiais de fomento;
se refere a um subsídio para acompanhamento da programação financeira anual do ente;
detalha as receitas e as despesas de dois outros orçamentos compreendidos na Lei Orçamentária Anual;
especifica também as metas da administração para as despesas de capital e outras delas decorrentes.
A imagem a seguir é um recorte das demonstrações contábeis do município de Campos dos Goytacazes referentes ao exercício findo em 31/12/2022:
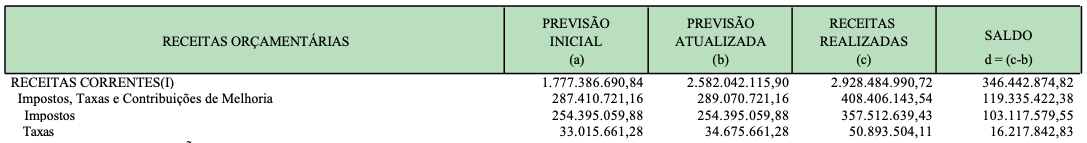
Como se observa na imagem, os impostos são uma importante fonte de recursos para o município, tendo respondido por cerca de 12% das receitas correntes naquele ano. Entre os impostos de competência municipal, está o Imposto Sobre a Propriedade Predial e Territorial Urbana (IPTU), que tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel, localizado na zona urbana, por natureza ou por acessão física. Para os efeitos desse imposto, entende-se como zona urbana a definida em lei municipal, observado o requisito mínimo da existência de melhoramentos construídos ou mantidos pelo Poder Público, como, por exemplo:
Sistema de coleta de lixo domiciliar.
Abastecimento de água, encanada ou por carro-pipa.
Meio-fio ou calçamento, com canalização de águas pluviais.
Escola primária a uma distância máxima de 5 km do imóvel considerado.
Uma entidade do setor público apresentava as seguintes receitas de capital: Alienação de bens imóveis: R$320.000; Integralização do Capital Social: R$100.000; Remuneração das Disponibilidades do Tesouro: R$400.000; Resultado do Banco Central: R$330.000; Transferências de Pessoas Físicas: R$140.000; Transferências do Exterior: R$210.000.
O montante assinalado como “Outras Receitas de Capital” da entidade será de
R$670.000.
R$730.000.
R$830.000.
R$1.070.000.
R$1.150.000.
Ao assumir a secretaria de finanças de um ente público, o secretário solicitou da equipe um relatório detalhado com a análise econômico-financeira dos recursos arrecadados pelo ente nos últimos quatro anos, com informações em nível analítico suficiente para subsidiar decisões sobre ações para incremento na arrecadação.
A principal fonte a ser utilizada pela equipe na preparação do relatório solicitado deve ser a classificação das receitas:
por esfera orçamentária;
por fonte/destinação de recursos;
quanto à afetação patrimonial;
quanto à origem ou coercitividade;
segundo a natureza.
De acordo com a Lei nº 4.320/1964, é uma receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e as contribuições nos termos da Constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades. O trecho refere-se ao(à):
Tributo.
Operação de crédito.
Alienação de bens.
Receita patrimonial.
Multa.
Assinale a alternativa que, nos termos da Lei nº 4320/64, apresenta uma receita corrente:
Amortização de bens.
A receita tributária.
O superávit do orçamento corrente.
Operação de crédito.
Referente às definições das contas no Balanço Financeiro, analise as seguintes assertivas:
I. Receitas e Despesas Orçamentárias Não Vinculadas compreendem as receitas orçamentárias, líquidas das deduções, e despesas orçamentárias, ambas de livre alocação entre a origem e a aplicação de recursos, para atender a quaisquer finalidades.
II. Receitas e Despesas Orçamentárias Vinculadas compreendem as receitas orçamentárias, líquidas das deduções, e despesas orçamentárias cujas aplicações dos recursos são definidas em lei, de acordo com sua origem. A identificação das vinculações pode ser feita por meio do mecanismo fonte ou destinação de recursos. As fontes ou destinações de recursos indicam como são financiadas as despesas orçamentárias, atendendo sua destinação legal.
III. Transferências Financeiras Recebidas e Concedidas refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta. Podem ser orçamentárias ou extraorçamentárias. Aquelas efetuadas em cumprimento à execução do Orçamento são as cotas, repasses e sub-repasses. Aquelas que não se relacionam com o Orçamento em geral decorrem da transferência de recursos relativos aos restos a pagar. Esses valores, quando observados os demonstrativos consolidados, são compensados pelas transferências financeiras concedidas.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Acerca da Receita Orçamentária, julgue as frases abaixo.
I. A classificação da Receita Orçamentária deve ser usada de maneira opcional pelos entes da Federação, uma vez que cada um apresenta suas peculiaridades.
II. Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
III. Receitas Orçamentárias de Capital são arrecadadas no ano anterior ao exercício financeiro, aumentam as disponibilidades financeiras do Estado, mas não podem financiar programas de governo.
Está(ão) CORRETA(S) a(s) seguinte(s) proposição(ões):
apenas I.
apenas II.
apenas III.
apenas II e III.
apenas I e II.



