







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Atenção! Para responder às questões de número 42 e 43, considere o seguinte elenco de receitas e despesas orçamentárias de determinado Município brasileiro:
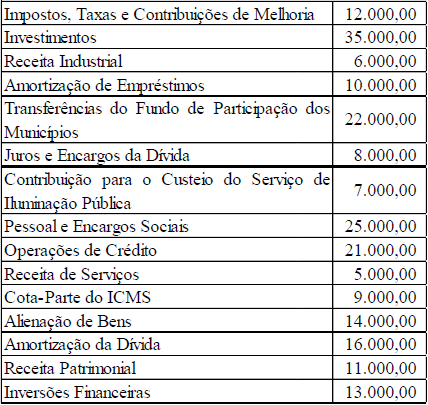
Considerando a classificação econômica, o total das receitas correntes do exercício importa em:
80.000,00.
72.000,00.
64.000,00.
66.000,00.
76.000,00.
São exemplos de Transferências Correntes:
Serviços administrativos e gerais.
Transferências do exterior.
Cessões de direitos.
Contribuições sociais.
Multas administrativas.
Sobre a origem e as espécies de receita orçamentária, o código 1.3.0.0.00.0.0 – Receita Corrente – Patrimonial refere-se às receitas provenientes da fruição do patrimônio do ente público, como por exemplo, bens mobiliários e imobiliários ou, ainda, bens
de uso comum e participações em acordos de contraprestação.
de uso comum e taxas de prestação de serviços.
intangíveis e contribuições sociais e econômicas.
intangíveis e participações societárias.
Assinale a alternativa que se refere corretamente às receitas orçamentárias, líquidas das deduções, e despesas orçamentárias de livre alocação entre a origem e a aplicação de recursos, para atender a quaisquer finalidades.
Fonte: MANUAL DE CONTABILIDADE APLICADA AO SETOR PÚBLICO - 9ª Edição pág. 510.
Receitas e Despesas Orçamentárias Alocadas.
Receitas e Despesas Orçamentárias Transferidas.
Receitas e Despesas Orçamentárias Vinculadas.
Nenhuma das alternativas anteriores estão corretas.
Receitas e Despesas Orçamentárias Ordinárias.
Na execução da receita orçamentária, a etapa do recolhimento consiste na
transferência dos valores arrecadados à conta específica do Tesouro Nacional.
entrega dos recursos devidos ao Tesouro Nacional pelos contribuintes ou devedores.
estimativa da arrecadação de receitas que constará na proposta orçamentária.
reserva de dotação orçamentária para um fim específico.
ocorrência do fato gerador da obrigação correspondente.
Relacione a Coluna 1 à Coluna 2, associando os conceitos e definições das receitas públicas previstas na legislação e nas Normas de Contabilidade Aplicadas ao Setor Público.
Coluna 1
1. Transferências.
2. Tributos.
3. Gastos tributários.
4. Evento tributável.
Coluna 2
( ) São as disposições preferenciais da legislação tributária que fornecem benefícios fiscais a certos contribuintes e que não estão disponíveis a outros.
( ) É o evento que, por determinação do governo, poder legislativo ou outra autoridade, está sujeito à cobrança de impostos (ou qualquer outra forma de tributo).
( ) São ingressos de benefícios econômicos ou potencial de serviços futuros provenientes de transações sem contraprestação, diferentes de tributos.
( ) São benefícios econômicos ou potencial de serviços compulsoriamente pagos ou a pagar às entidades do setor público, de acordo com a legislação ou outra regulamentação, estabelecidos para gerar receita para o governo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1 – 2 – 3 – 4.
1 – 4 – 3 – 2.
2 – 4 – 1 – 3.
3 – 2 – 4 – 1.
3 – 4 – 1 – 2.
Pela legislação em vigor, o valor referente às multas e aos juros de impostos recebidos após o prazo regulamentar é classificado orçamentariamente na origem “outras receitas correntes”.
Certo
Errado
Indique se as afirmativas abaixo são verdadeiras (V) ou falsas (F) e assinale a alternativa com a sequência correta de cima para baixo.
( ) Ativo contingente é um ativo possível resultante de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos que não estão totalmente sob o controle da entidade.
( ) O princípio da universalidade determina que a Lei Orçamentária Anual de cada ente federado deverá conter todas as receitas e despesas do poder executivo, órgãos, entidades, fundos e fundações instituídas e mantidas pelo poder público.
( ) A classificação por natureza de receita orçamentária é composta por um código de oito dígitos numéricos que representam a categoria econômica, a origem, a espécie, os desdobramentos e o tipo de receita.
( ) Entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, decorrente de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde.
( ) Conforme a Lei nº 4.320/1964, os créditos adicionais são classificados em: I - suplementares, os destinados a reforço de dotação orçamentária; II - especiais, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública; III - extraordinários, os destinados a despesas para as quais não haja dotação orçamentária específica.
F – V – V – F – V
V – F – V – F – F
V – V – F – V – V
V – F – F – V – V
F – F – V – V – F
Sobre as etapas da Receita Orçamentária, de acordo com o MCASP, assinalar a alternativa CORRETA:
A etapa da Previsão é o ato em que a repartição competente verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
A fase da Arrecadação implica planejar e estimar a arrecadação das receitas orçamentárias que constarão na proposta orçamentária.
A fase do Recolhimento corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou de instituições financeiras autorizadas pelo ente.
A etapa do Lançamento é o ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
No contexto da contabilidade pública, em relação à receita, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) As receitas são classificadas como Receitas Correntes e Receitas de Capital.
( ) A receita tributária é uma receita corrente.
( ) A receita agropecuária não é uma receita corrente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – F – F.
V – V – F.
V – F – V.
F – V – V.
F – F – F.
A receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e as contribuições nos termos da Constituição e das leis vigentes em matéria financeira com o seu produto destinado ao custeio de atividades gerais ou específicas exercidas por essas entidades, segundo a Lei nº 4.320/1964, é denominada:
Superávit.
Tributo.
Operação de crédito.
Orçamento.
Cota de Receita.
Sobre os registros contábeis da receita orçamentária e o relacionamento do regime orçamentário com o regime contábil, assinale a afirmativa INCORRETA.
Devem ser reconhecidos como receita orçamentária os recursos financeiros oriundos de superavit financeiro.
O registro da receita orçamentária ocorre no momento da arrecadação, tendo por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva.
Ocorrido o fato gerador, pode-se proceder ao registro contábil do direito a receber em contrapartida de variação patrimonial aumentativa, o que representa o registro da variação patrimonial aumentativa por competência.
Devem ser evidenciados, tempestivamente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando informações que permitam o conhecimento da composição patrimonial e dos resultados econômicos e financeiros.
Conforme a classificação das Receitas e Despesas pela Lei nº 4320/64, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) A arrecadação do ICMS é uma Receita de Capital.
( ) O superávit do orçamento corrente será considerado como Receita Corrente.
( ) A amortização de empréstimo é uma Receita de Capital.
( ) As transferências correntes são Receitas de Capital.
( ) As receitas com alienação de bens são classificadas como Receitas de Capital.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – V – F – V – F.
V – F – V – V –F.
F – F – V – V – F.
F – F – V – F – V.
V – F – F – V – V.
A respeito da receita pública, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) No passivo compensado, constam as contas de controle da realização da receita.
( ) Na execução orçamentária, a conta Disponibilidade por Destinação de Recursos a Utilizar deverá ser debitada por ocasião da classificação da receita orçamentária.
( ) No ativo compensado, estão as contas de controle da previsão da receita.
C - C - E.
E - E - C.
C - E - E.
E - C - E.
O regime de contabilização das receitas orçamentárias confunde-se com o das variações patrimoniais aumentativas; desse modo, toda arrecadação de receita orçamentária é acompanhada de aumento no patrimônio líquido do ente arrecadador.
Certo
Errado
Julgue os itens a seguir, relativos a receitas e despesas públicas.
I Em sentido estrito, são receitas públicas somente as que estiverem inscritas no orçamento público.
II Constitui dívida ativa o crédito tributário regularmente inscrito no órgão competente após findo o prazo de pagamento fixado legalmente ou determinado em processo regular concluído.
III Na fase de arrecadação, entrega-se ao poder público a receita que lhe é devida.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item III está certo.
Apenas os itens I e II estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
O imposto de renda retido na fonte pago por estados, municípios e distrito federal e suas autarquias e fundações deve ser registrado, no sistema orçamentário, como
ajuste de avaliação patrimonial.
patrimônio líquida.
receita tributária.
variação patrimonial aumentativa.
variação patrimonial diminutiva.
A principal fonte de financiamento dos entes públicos está nas receitas obtidas de forma impositiva, em decorrência de previsão constitucional ou legal, as quais são previstas no orçamento anual e alocadas para o custeio da ação pública. Embora em menor volume, há também a geração de receitas a partir da exploração de atividades econômicas pela administração pública.
Ao analisar as receitas previstas e arrecadadas de um ente público, ao final de um dado exercício, para avaliar as fontes de financiamento das atividades do ente, um analista deve considerar que as receitas
decorrentes da exploração de atividades econômicas devem ser aplicadas em despesas que tenham impacto positivo no patrimônio.
decorrentes da exploração de atividades econômicas, por sua natureza não coercitiva, não compõem a previsão inicial de receitas.
decorrentes da exploração de atividades econômicas, quando arrecadadas, devem ser reconhecidas como receitas de capital.
obtidas de forma impositiva e decorrentes da exploração de atividades econômicas devem ser classificadas quanto à categoria econômica da receita.
obtidas de forma impositiva são vinculadas ao custeio dos programas de duração continuada a cargo do ente.
As receitas financeiras, diferentemente das primárias, criam uma obrigação ou extinguem um direito, de natureza financeira, junto ao setor privado interno e(ou) externo. Decorrem da emissão de títulos e da contratação de operações de crédito. Compreendem tanto as amortizações de empréstimos concedidos, como as receitas de aplicações financeiras, além das privatizações.
Certo
Errado
Segundo o MCASP 9.ª edição, o que qualifica uma receita como transferência de capital e não como transferência corrente é a
destinação do uso dos recursos, sendo transferências de capital aquelas destinadas a investimentos ou inversões financeiras.
origem dos recursos transferidos, sendo transferências de capital aquelas que no ente transferidor entraram como receitas de capital.
previsão normativa da transferência, sendo de capital aquelas definidas na Constituição Federal ou em lei, mas não as pactuadas via convênios, por exemplo.
posição do ente transferidor, sendo transferências de capital as transferências intragovernamentais, mas não as intergovernamentais.
natureza do transferidor, sendo transferências de capital aquelas recebidas de pessoas jurídicas de direito público e não de pessoas jurídicas de direito privado.



