







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O lançamento como ingresso extraorçamentário da despesa orçamentária empenhada e não paga no exercício é um artifício utilizado para “fechar” o balanço financeiro.
Certo
Errado
Analise o trecho a seguir:
“A Receita Pública classifica-se em dois grupos:
a) Receita _____________; e
b) Receita _____________.”
(Fonte: KOHAMA, Heilio. Contabilidade Pública: Teoria e Prática. 15 ed. – São Paulo: Editora Atlas, 2016
A alternativa que preenche, corretamente as lacunas do texto é:
Ordinária e Extraordinária.
Orçamentária e Extraorçamentária.
Derivada e Originária.
Administrativa e Financeira.
Um dos critérios para enquadramento das receitas como extraorçamentárias reside no fato de que, ainda que provoquem efeitos financeiros, não são definitivas. O Estado pode até utilizá‐las, mas normalmente as restitui, ou seja, elas não integram a programação orçamentária.
Certo
Errado
Em geral, os ingressos extraorçamentários trazem reflexos no patrimônio líquido das entidades governamentais.
Certo
Errado
O recebimento de valor inscrito em dívida ativa é uma variação patrimonial ativa.
Certo
Errado
De acordo com as Normas Brasileiras de Contabilidade (NBC) aplicadas ao setor público, especificadas no manual de contabilidade aplicada ao setor público, é CORRETO afirmar que os recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário são denominados:
Ingressos extraorçamentários.
Ingressos extraconcursais.
Ingressos elementares.
Ingressos capazes.
Determinado município realiza o lançamento que “debita a Conta Caixa” e “credita a Conta Débitos de Tesouraria”. Tal lançamento contábil é efetuado para registrar uma
Despesa Orçamentária.
Receita Extraorçamentária.
Receita Orçamentária.
Despesa de Capital.
Despesa Extraorçamentária.
Em relação às informações apresentadas no balanço financeiro de entidades do setor público, tomando como base o Manual de Contabilidade aplicada ao Setor Público (MCASP), assinale a alternativa correta.
As receitas orçamentárias devem ser apresentadas líquidas de deduções. O detalhamento das deduções da receita orçamentária por fonte e destinação de recursos pode ser apresentado em quadros anexos ao balanço financeiro e em notas explicativas.
As transferências financeiras recebidas e concedidas compreendem as receitas orçamentárias, líquidas das deduções, e as despesas orçamentárias de livre alocação entre a origem e a aplicação de recursos.
As receitas e despesas orçamentárias ordinárias compreendem receitas orçamentárias, líquidas das deduções, e despesas orçamentárias cuja aplicação dos recursos é definida em lei, de acordo com sua origem.
Os pagamentos e recebimentos extra orçamentários compreendem o valor das entradas e saídas compensatórias no ativo e passivo financeiro, a serem demonstradas em depósitos restituíveis e valores vinculados.
A Construtora Alfa encaminhou o boletim de mediação de uma obra realizada para a Secretaria Municipal de Obras Públicas da Prefeitura, com a nota fiscal de prestação de serviços e destacou a retenção de 11% do INSS da empresa sobre o valor total do serviço demonstrado na nota fiscal. Após, os documentos foram encaminhados para a contabilidade para providenciar a ordem de pagamento do empenho global. O valor do INSS da empresa que foi retido deverá ser repassado para a Previdência Social. De que forma deverá ser o registro na contabilidade?
Despesa de capital.
Despesas correntes.
Obrigações patronais.
Despesa extraorçamentária.
As receitas são todas as entradas de recursos, em determinado período, que o Estado utiliza para financiar seus gastos, podendo ou não se incorporar ao seu patrimônio. As receitas orçamentárias são classificadas como receitas orçamentárias e extraorçamentárias. Em relação às receitas extraorçamentárias, analise as afirmativas a seguir.
I. Integram o orçamento público, constituindo renda da administração, uma vez que a sua execução é ligada à execução do orçamento.
II. São entradas que provocam alterações do patrimônio Financeiro; porém, não modificam o seu saldo.
III. Constitui numerário do Estado, sendo o mesmo depositário dos valores e não possui caráter temporário.
IV. No momento do ingresso da receita extraorçamentária, o Estado é apenas considerado seu depositário e, nesse instante, é gerada uma elevação equivalente de valor no ativo e no passivo, ambos financeiros, mantendo inalterado o saldo patrimonial financeiro.
Está correto o que se afirma apenas em
IV.
I e II.
I e III.
II e IV.
III e IV.
Um ente público contabilizou as seguintes operações; observe.
Receitas e Ingressos | |
Recebimento por Alienação de bens móveis em leilão | R$ 700.000,00 |
Depósitos em garantia, referente à caução em dinheiro de contratada para construir obras públicas | R$ 250.000,00 |
Operação de crédito junto a uma instituição financeira para o recapeamento de ruas | R$ 800.000,00 |
Operação de crédito por antecipação de receitas orçamentárias para atender insuficiência de caixa | R$ 500.000,00 |
Recebimento de Transferência Correntes | R$ 1.600.000,00 |
Recebimento de Tributos | R$ 1.450.000,00 |
Despesas e Dispêndios | |
Pagamento de Despesas com Pessoal e Encargos | R$ 950.000,00 |
Devolução de depósitos em garantia referente à caução em dinheiro, por término da execução contratual | R$ 150.000,00 |
Pagamento de Investimentos com aquisição de equipamentos | R$ 1.800.000,00 |
Pagamento de Juros | R$ 350.000,00 |
Pagamento de Restos a Pagar | R$ 60.000,00 |
Recolhimento de valores consignados e retidos na folha de pagamento e de serviços de terceiros | R$ 80.000,00 |
Considerando somente os dados apresentados, o total dos ingressos e dispêndios extraorçamentários correspondem, respectivamente, a:
R$ 750.000,00; R$ 290.000,00
R$ 1.450.000,00; R$ 460.000,00
R$ 4.550.000,00; R$ 3.100.000,00
R$ 5.300.000,00; R$ 3.390.000,00
Leia atentamente as afirmativas abaixo e julgue-as, marcando (V) quando verdadeiras e (F) quando falsas.
( ) Uma receita classificada como Extraorçamentária representa ingressos de recursos financeiros de natureza transitória.
( ) Receitas de orçamentárias de capital são aquelas oriundas da exploração de atividade econômica pelo Estado.
( ) Receitas orçamentárias correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do município e são meios de financiar os objetivos definidos nos programas e ações orçamentários.
( ) O Imposto sobre Serviços de qualquer natureza (ISSQN) é um exemplo de receitas de serviços dos municípios.
( ) O Imposto de Renda Retido na Fonte incidente sobre valores pagos a pessoas físicas ou jurídicas contratadas para a prestação de bens ou serviços ao município é uma receita de Transferências Correntes.
A alternativa que contém a sequência CORRETA é:
V – F – V – F – F.
V – V – V – F – F.
V – F – V – V – F.
V – F – V – F – V.
V – F – V – V – V.
Os seguintes ingressos constituem item da receita extraorçamentária, EXCETO:
Emissão de moeda.
Fianças.
Depósito em caução.
Outras entradas compensatórias no ativo e no passivo financeiros.
Operações de crédito.
No setor público, há a ocorrência de ingressos extraorçamentários de recursos financeiros de caráter temporário, sendo que, nesses casos, o Estado é mero agente depositário. Ao encontro disso, são considerados exemplos de ingressos extraorçamentários:
Os depósitos em caução.
As operações de crédito com bancos estatais.
A amortização de empréstimos.
Os tributos indiretos arrecadados.
O produto da alienação de imóveis.
De acordo com o MCASP (Portaria STN nº 840/2016), considere as afirmativas abaixo e assinale (V) ou (F) nos parênteses, conforme a assertiva seja verdadeira ou falsa, respectivamente, de cima para baixo, a respeito das receitas orçamentárias.
V – F – F – V - F
F – V – F – F - V
V – F – V – V - V
F – F – V – F - F
V – V – F – V - F
A contabilidade de um município registrou as seguintes movimentações orçamentárias e financeiras em determinado dia:
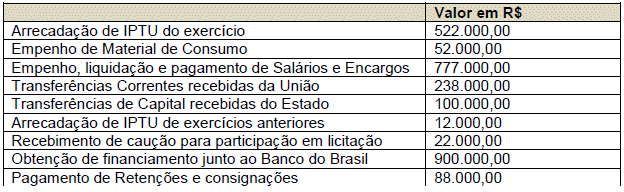
Considerando essas informações, indique o valor total das Receitas Extraorçamentárias arrecadadas:
R$ 110.000,00
R$ 34.000,00
R$ 100.000,00
R$ 122.000,00
R$ 22.000,00
Quanto à afetação patrimonial, as receitas públicas subdividem-se em
efetivas e não efetivas.
extraorçamentárias e orçamentárias.
intraorçamentárias e orçamentárias.
originárias e derivadas.
Como se sabe, na elaboração do orçamento, a conceituação e a previsão adequada de receitas são consideradas fatores significativos, uma vez que são determinantes na fixação dos limites de despesas, já que nem todas as receitas arrecadadas durante o exercício podem ser destinadas para a cobertura das despesas. Uma característica exclusiva das receitas extraorçamentárias é que:
representam disponibilidade de recursos.
possuem caráter transitório.
constituem receitas não efetivas.
não constam na Lei Orçamentária.
decorrem da exploração do patrimônio público.
Mediante controle externo, a fiscalização contábil, financeira, orçamentária, operacional e patrimonial da União e das entidades da administração direta e indireta, quanto à legalidade, legitimidade, economicidade, aplicação das subvenções e renúncia de receitas, será exercida pelo(a):
Controladoria Geral da União.
Sistema de Controle interno.
Tribunal de Contas da União.
Senado Federal.
Congresso Nacional.
O conceito de ingressos de investimentos corresponde a:
despesa orçamentária paga com investimentos e inversões financeiras, incluindo pagamento dos restos a pagar.
receita orçamentária arrecadada de operações de crédito e refinanciamento da dívida.
despesa orçamentária paga com amortização e refinanciamento da dívida, incluindo o pagamento de restos a pagar processados e não processados referentes à amortização e refinanciamento da dívida.
receita orçamentária arrecadada, referente à alienação de ativo não circulante ou de amortização de empréstimos concedidos.
receita arrecadada corrente de atividades operacionais, divididas em originárias e derivadas.



