







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os ingressos financeiros no patrimônio público podem ser classificados em orçamentários e extraorçamentários. Dentre as características dos ingressos extra-orçamentários, somente uma está errada. Marque-a.
Não financiam despesa orçamentária.
Não passam por estágios.
Têm caráter temporário.
Pertencem ao Estado.
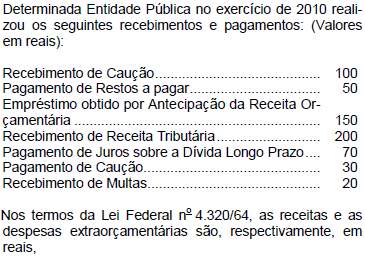
270 e 150.
250 e 80.
270 e 80.
100 e 30.
250 e 150.
Na União, a restituição do imposto de renda realizada no período seguinte ao recolhimento e o desconto em folha de pagamento da contribuição previdenciária dos servidores correspondem, respectivamente, a uma despesa
orçamentária e uma receita extraorçamentária.
extraorçamentária e uma receita extraorçamentária.
orçamentária e uma despesa orçamentária.
orçamentária e uma receita orçamentária.
extraorçamentária e uma despesa orçamentária.
Quando uma prefeitura apura o valor do Imposto sobre a Propriedade Predial e Territorial Urbano e emite o documento para pagamento pelo contribuinte ocorre o estágio de
lançamento de uma receita extraorçamentária.
lançamento de uma receita tributária.
arrecadação de uma receita tributária.
lançamento de uma receita patrimonial.
previsão de uma receita tributária.
A receita orçamentária, sob as rubricas próprias, engloba todas as receitas arrecadadas e que não possuem caráter devolutivo, inclusive as provenientes de operações de crédito. Por sua vez, os ingressos extraorçamentários são aqueles pertencentes a terceiros, arrecadados pelo ente público, exclusivamente para fazer face às exigências contratuais pactuadas para posterior devolução.
Fazem parte da receita orçamentária os depósitos em caução, as fianças, as operações de crédito por antecipação de receita orçamentária e a emissão de moeda e outras entradas compensatórias no ativo e no passivo financeiro.
Marque verdadeiro (V) ou falso (F) para as seguintes questões:
( ) Receita da União são todos os créditos de qualquer natureza que o governo tenha direito de arrecadar em virtude de leis gerais e especiais, de contratos e quaisquer títulos que derivem de direitos a favor do estado.
( ) São orçamentárias as receitas previstas no orçamento e que constituem fonte para o pagamento de despesas autorizadas. São classificadas economicamente em receitas correntes e receita de capital.
( ) São extra-orçamentárias as receitas que não podem ser previstas no orçamento ou tem caráter transitório. Correspondem a fatos de natureza estritamente financeira, decorrentes da própria gestão das entidades.
( ) Fonte é o agrupamento de receitas por natureza sob determinados códigos , consoante à vinculação legal dos respectivos dispêndios. Assim, as receitas que devem ser gastas com determinada finalidade são agrupadas sob uma mesma codificação, denominada fonte.
( ) Operações especiais são ações que contribuem para a manutenção das ações do governo, mas que representam, basicamente, o detalhamento da função “encargos especiais”.
V, V, V, F, F
F, F, V, V, F
V, V, V, F, V
V, V, V, V, F
V, V, V, V, V
A receita que compreende os recolhimentos feitos que constituirão compromissos exigíveis, cujo pagamento independe de autorização orçamentária e legislativa, denomina- se
transferência intergovernamental.
orçamentária.
de capital.
corrente.
extraorçamentária.
Recebe(m) o tratamento de receita extraorçamentária
a caução efetuada por contratado e revertida para o patrimônio público.
os depósitos judiciais apropriados para a realização de despesas.
o excesso de arrecadação incorporado ao orçamento por meio de crédito especial.
a despesa empenhada e não paga no balanço financeiro.
as consignações devolvidas ao servidor por falta de renovação do contrato com a empresa beneficiada.
O Tesouro Nacional pode antecipar recursos destinados às transferências constitucionais a estados e municípios, mediante a utilização de disponibilidades de caixa.
Após os lançamentos dos eventos contábeis descritos, as receitas orçamentárias arrecadadas e as receitas extraorçamentárias são, respectivamente:
R$ 195.000,00 e R$ 180.000,00
R$ 195.000,00 e R$ 230.000,00
R$ 170.000,00 e R$ 205.000,00
R$ 170.000,00 e R$ 230.000,00
R$ 170.000,00 e R$ 255.000,00
O valor das receitas extraorçamentárias foi, em R$,
50.000,00
40.000,00
80.000,00
30.000,00
400.000,00
Quanto à natureza, a receita Pública é classificada como
corrente e de capital.
orçamentária e extra-orçamentária.
ordinária e extraordinária.
originária e patrimonial.
financeira e patrimonial.
As receitas de natureza extra-orçamentária são:
13.000.
11.000.
17.000.
14.000.
16.000.
Como se contabilizam as entradas compensatórias de ativo e passivo financeiros?
as receitas: de forma extra-orçamentária; as despesas: de modo orçamentário.
de maneira orçamentária.
no sistema compensado do Balanço Patrimonial.
as receitas: de forma orçamentária; as despesas: de modo extra-orçamentário.
de forma extra-orçamentária.
Quando uma prefeitura retém o valor do imposto de renda sobre a folha de pagamentos de sua responsabilidade, o montante será classificado como receita extra-orçamentária.
O lançamento BANCOS a DÉBITOS DE TESOURARIA é consignado para registrar uma
receita extra-orçamentária.
receita orçamentária.
despesa orçamentária.
despesa extra-orçamentária.
despesa de capital.
No momento da retenção de tributos e consignações, o ente da Federação classificará a operação como receita extraorçamentária. Esse registro afetará os sistemas orçamentário, financeiro e de compensação.
Ingressos financeiros de caráter temporário, pertencentes a terceiros, dos quais a administração pública é uma simples depositária, são classificados como receita extraorçamentária.
Os compromissos exigíveis, cujo pagamento depende de autorização legislativa ou orçamentária, são recolhidos na forma de receitas extra-orçamentárias.



