







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dispõe o § 2º, do art. 62, da Constituição Federal, que medida provisória que implique instituição ou majoração de impostos, exceto os impostos de importação, exportação, sobre operações de câmbio, crédito, seguro e valores mobiliários, produtos industrializados e extraordinário, só produzirá efeitos no exercício financeiro seguinte, se houver sido convertida em lei até o último dia daquele em que foi editada. Por sua vez, dispõe o §1º do art. 150, in fine, da Constituição Federal, que a anterioridade mínima de 90 dias para a incidência de leis instituidoras ou majoradoras de tributos não se aplica aos seguintes tributos: empréstimos compulsórios para atender a despesas extraordinárias; imposto de importação; imposto de exportação; imposto de renda; imposto sobre operações de câmbio, crédito, seguro e valores mobiliários; e imposto extraordinário.
Uma medida provisória editada em março de 2009 que venha a majorar o imposto de importação e o imposto de renda
terá eficácia imediata em relação a ambos os impostos.
terá eficácia imediata apenas em relação ao imposto de importação, devendo ser convertida em lei até o último dia do exercício de 2009 para que tenha eficácia a partir de 01 de janeiro de 2010, em relação ao imposto de renda.
só produzirá efeitos noventa dias a contar do exercício seguinte, se for convertida em lei até o último dia do exercício de 2009, em relação a ambos os impostos.
só produzirá efeitos noventa dias a contar da sua edição, em relação ao imposto de importação, e no exercício seguinte se for convertida em lei até o último dia do exercício de 2009, em relação ao imposto de renda.
só produzirá efeitos noventa dias a contar do exercício seguinte, se for convertida em lei até o último dia do exercício de 2009, em relação ao imposto de renda, e noventa dias a contar da sua edição em relação ao imposto de importação.
Sobre medida provisória, assinale a assertiva correta.
Não pode aumentar impostos, por ser matéria reservada à lei em sentido formal.
Aquela que aumentar alíquota de imposto de renda e proventos de qualquer natureza só produzir á efeitos no exercício financeiro seguinte se houver sido convertida em lei até o último dia daquele em que foi editada.
Pode dispor sobre conflitos de competência, em matéria tributária, entre a União e os Municípios.
Cabe-lhe regular a forma e as condições como isenções do imposto sobre serviços de qualquer natureza serão concedidas ou revogadas.
Pode, em face de relevância e urgência, ser utilizada pela União para instituir empréstimo compuls ório para atender a despesas extraordinárias decorrentes de calamidade pública.
O Presidente da República editou medida provisória, em 30 de setembro de 2007, instituindo tributo da espécie taxa em favor da União. A medida especificou o dia 1o de janeiro de 2008 como o início da exigibilidade da taxa. Em fevereiro de 2008, o Congresso Nacional rejeitou a medida e não editou decreto legislativo sobre o assunto no prazo de até sessenta dias após a rejeição. Neste caso,
o Presidente da República pode editar, ainda em 2008, uma nova medida provisória, idêntica à que foi rejeitada, uma vez que a edição desta última se deu na sessão legislativa anterior.
a taxa cujo fato gerador se realizou no período de exigibilidade, mas que não foi recolhida no momento oportuno, pode e deve ser objeto de inscrição em dívida ativa e de execução fiscal, providências essas que podem e devem ser tomadas, inclusive após a rejeição da medida.
em razão da rejeição parlamentar da medida provisória, a União deverá providenciar a restituição dos valores arrecadados no momento oportuno e dentro do período de exigibilidade.
a exigência da taxa é inconstitucional porque medida provisória que institui ou que majora tributo, exceto os regulatórios e os extraordinários de guerra, só produz efeitos no exercício financeiro seguinte se vier a ser convertida em lei até o último dia daquele em que foi editada.
em razão da anterioridade que deve observar (a comum, não a “nonagesimal”), a medida provisória não cumpre o requisito constitucional de urgência.
O princípio da estrita legalidade que rege o Direito Tributário pátrio dispõe que a instituição ou majoração de tributos depende de lei. Neste sentido, é correto afirmar que
a única fonte do direito tributário é a lei.
somente a lei ordinária é fonte instituidora de tributos.
os empréstimos compulsórios não se submetem ao princípio da legalidade.
a majoração dos tributos federais, dentro dos limites legais, pode ser feita por decreto do Poder Executivo.
medida provisória é fonte instituidora de impostos.
Em relação às medidas provisórias em matéria tributária, assinale a afirmativa correta.
Segundo a Constituição Federal de 1988 é vedado o uso de medidas provisórias para instituir ou majorar impostos por violar o princípio da legalidade tributária.
Medida provisória que implique instituição ou majoração de impostos, como regra, só produzirá efeitos no exercício financeiro seguinte se houver sido convertida em lei até o último dia daquele em que foi editada.
É vedado o uso de medida provisória para instituir empréstimos compulsórios, imposto sobre grande fortuna e imposto de importação, por serem tributos reservados à lei complementar.
O STF pacificou o entendimento de que medida provisória tem força de lei; por isso, admite-se em qualquer hipótese o seu uso em matéria tributária para instituir ou majorar os tributos previstos na Constituição Federal.
Medida provisória não poderá instituir ou majorar o imposto de importação, exportação, IPI e IOF por serem tributos extrafiscais.
Medida provisória pode estabelecer isenção do ISS incidente sobre a exportação de serviços para o exterior.
Considerando o princípio da legalidade estrita em matéria tributária, é correto afirmar que a criação de novos tributos ou a majoração dos existentes
pode ocorrer mediante edição de medida provisória.
somente pode ocorrer mediante decreto.
pode ocorrer mediante edição de medida provisória somente em se tratando de taxa que tenha base de cálculo própria de impostos.
somente pode ocorrer mediante lei em sentido formal, de iniciativa do chefe do poder executivo do ente político respectivo a que a Constituição atribui o poder de tributar.
é matéria de emenda constitucional.
Diante de situação de excepcional calamidade pública de âmbito nacional, reconhecida mediante decreto presidencial, o Presidente da República, para fazer frente à despesa extraordinária, editou Medida Provisória instituindo Empréstimo Compulsório sobre o consumo de combustíveis. É correto afirmar que o empréstimo compulsório instituído é
inconstitucional porque não tem a finalidade de gerar receita para fazer frente a despesa extraordinária decorrente de calamidade pública.
ilegal, porque a hipótese de incidência tem que ser a calamidade pública e não o consumo de combustíveis.
inconstitucional, porque só pode ser instituído por lei complementar e jamais, portanto, por medida provisória.
legal, porque não se admite vinculação de receita do empréstimo compulsório a qualquer órgão fundo ou despesa, salvo para despesa extraordinária.
constitucional, porque um dos motivos justificadores para a instituição deste tributo é despesa extraordinária decorrente de calamidade pública.
A medida provisória que implique em instituição e majoração de impostos só produzirá efeito
Segundo definição contida no art. 3º do Código Tributário Nacional, tributo é uma prestação pecuniária que, entre outras características, é instituída em lei. A partir daí, e considerando os dispositivos constitucionais sobre as espécies normativas, podemos concluir que
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a resposta correta.
( ) É vedada a edição de medida provisória que implique majoração do imposto sobre renda e proventos de qualquer natureza.
( ) É vedado conceder, por meio de medida provisória, isenção do imposto sobre produtos industrializados.
( ) Medida provisória que implique majoração do imposto sobre propriedade territorial rural só produzirá efeitos no exercício financeiro seguinte se houver sido convertida em lei até o último dia daquele em que foi editada.
Avalie os itens a seguir, relativos à viabilidade, ou não, de utilização de medida provisória para regular matéria tributária e marque a opção que apresenta resposta correta.
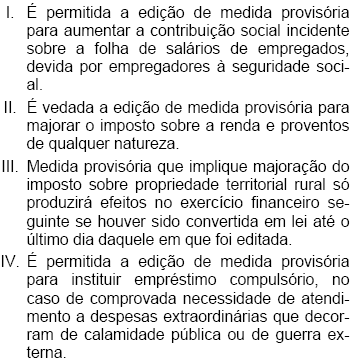
Apenas I e III estão corretos.
Apenas I e II estão corretos.
Apenas II e III estão corretos
Apenas II e IV estão corretos.
Apenas III e IV estão corretos.
Segundo decorre da Constituição, especialmente depois da redação dada pela Emenda Constitucional nº 32, de 2001, pode(m) ser objeto de medida provisória
normas sobre limitações constitucionais ao poder de tributar.
matéria tributária disciplinada em projeto de lei aprovado pelo Congresso Nacional e pendente de sanção ou veto do Presidente da República.
majoração de imposto de renda, quando, embora convertida em lei no mês de janeiro seguinte, tenha sido aprovada antes do início do exercício em que será cobrada.
aquela que constitua reedição, na mesma sessão legislativa, de outra que não tenha sido rejeitada, mas apenas perdido sua eficácia por decurso de prazo.
matéria tributária não sujeita a restrição em razão do processo legislativo.



